


インタラクティブOTT広告:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Interactive OTT Advertising - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 143 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118038
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インタラクティブOTT広告市場の規模は2025年に51億4,000万米ドルと評価され、2026年から2031年にかけてCAGR 16.39%で拡大し、2031年には130億5,000万米ドルに達すると予測されています。
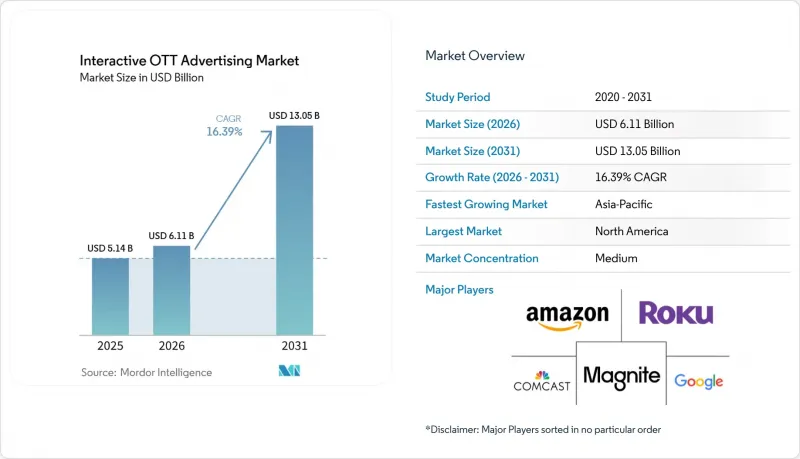
本レポートは、デバイスタイプ(スマートテレビ、スマートフォンおよびタブレット、ゲーム機、ノートパソコンおよびデスクトップパソコン、その他)、エンドユーザー(メディア・エンターテインメント、小売・Eコマース、自動車、BFSI、ヘルスケア、旅行・ホスピタリティ、その他)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のインタラクティブOTT広告市場の動向とインサイト
CTVおよび広告支援型OTTへの視聴時間のシフト
インタラクティブOTT広告市場の背後にある最大の構造的要因は、視聴時間が従来のテレビからコネクテッド・ストリーミング・プラットフォームへと継続的に移行していることです。IABによると、2026年にはCTVの広告支出が13.8%増加すると予想されており、これによりストリーミングは広告市場全体をリードし続け、インタラクティブ形式の広告枠基盤が拡大することになります。この変化が重要なのは、インタラクティブOTT広告市場が、消費者が画面に十分な時間留まり、プロンプトに気づいたり、コードをスキャンしたり、オーバーレイに応答したりできる環境に依存しているためです。広告収入型プランが拡大するにつれ、強力なID管理システムを持つプレミアムパブリッシャーは、価格決定力と買い手の信頼を獲得する上で有利な立場にあります。その結果、市場は、ストリーミングを利用する人が増えているだけでなく、そのストリーミングの多くが商業的にターゲティング可能になっていることによっても成長しています。この動向により、インタラクティブOTT広告市場は、現在世界中の動画収益化のあり方を変えつつある、より広範なストリーミングへの移行と密接に結びついています。
小売メディアデータがOTT広告購入に波及
リテールメディアデータは、インタラクティブOTT広告市場を形作る最も明確な需要シグナルの一つとなっています。NBCユニバーサル社の報告によると、リテールメディアCTV広告費の伸び率は、リテールメディア検索広告の3倍に達しており、これはコマースデータがどれほど急速にストリーミング広告への活用へと移行しているかを示しています。この変化により、広告主はより大きな自信を得ることができます。なぜなら、従来のテレビ広告プランニングに比べて推測の余地が少なく、露出をオンラインおよび店舗での行動と結びつけることができるからです。また、この変化は、このチャネルに投資する主体にも変化をもたらしています。小売業以外のセクターも、同じクローズドループのロジックを採用することで、より明確な成果に基づいて動画広告予算の正当化が可能になるからです。これにより、かつてストリーミングを主に認知向上手段として扱っていた成果重視のバイヤーにとって、インタラクティブOTT広告市場はより魅力的なものとなっています。このモデルが普及すればするほど、インタラクティブOTT広告市場は、小売メディアを広告優先順位リストのトップに押し上げたのと同じ説明責任基準の恩恵をますます受けることになります。
断片化したクロスプラットフォーム測定基準
測定の断片化は、インタラクティブOTT広告市場にとって依然として最大の障壁の一つとなっています。これは、アトリビューションの一貫性よりも、広告購入の高度化の方が急速に進んでいるためです。業界合同委員会(Joint Industry Committee)は、2025~2026年のトランザクタビリティに関する取り組みを通じて、新しい広告通貨間でも調査手法に依然としてばらつきがあり、カスタムデータの手配なしでは統一されたクロスプラットフォーム報告が困難であることを確認しました。また、IABの報告によると、パブリッシャーの72%が、標準化されたCTVコンバージョンAPIの導入における障壁として技術的な複雑さを挙げています。これは広告主にとって実用上の問題となります。なぜなら、プラットフォーム固有のレポートでは、個々のリーチが過大評価されたり、クロスプラットフォームでの重複が隠されたりする可能性があるからです。この負担を最も強く背負わされているのは、独自の測定システムを構築するための技術リソースを持たない中規模のバイヤーです。この状況が改善されるまで、インタラクティブOTT広告市場は、より成熟したデジタルチャネルではバイヤーがそれほど直面しないようなレポートの不備により、予算効率の一部を損ない続けることになるでしょう。
セグメント分析
2025年、インタラクティブOTT広告市場の48.23%をスマートテレビが占め、他のデバイス環境を大きくリードしました。このリードは、大画面でくつろぎながら視聴する環境が、ユーザーに視聴体験を直ちに中断させることなく、広告主がインタラクティブなプロンプトを表示する時間をより多く与えるという事実を反映しています。日本では、デバイスの普及がどのように商業用広告枠へと結びついているかを示す好例が見られます。同国のCTVセグメントは2025年に1,295億円(8億6,400万米ドル)に達し、前年比127%の成長を記録しました。スマートテレビの利用は、「ショッピング可能な視聴体験」への移行とも合致しています。テレビ画面が視聴者の注意を引きつけ、コンパニオンデバイスが最終的な決済処理を行うためです。そのため、広告主が新しい環境を試験的に導入している中でも、スマートテレビは依然としてインタラクティブOTT広告市場の基盤となるデバイスであり続けています。
スマートフォンやタブレットは、インタラクティブOTT広告市場において依然として重要な役割を果たしていますが、多くの場合、テレビ画面で開始されたQRコードの読み取り、カートへの追加、または決済といったアクションを完了させるための補助ツールとして機能しています。また、ノートパソコンやデスクトップパソコンも、インタラクティブOTT広告市場において依然として重要な位置を占めており、広告主は、コンテキストに基づく調査、在宅勤務中のストリーミング、あるいはB2B型のオーディエンス行動とのより強固な関連性を求めています。ゲーム機は2031年までCAGR17.51%で拡大すると予測されており、インタラクティブOTT広告市場において最も成長が著しいデバイスカテゴリーとなる見込みです。Microsoft Advertisingは、引用された調査において、ゲーム広告の完全視聴率が100%であったのに対し、オンライン動画は86%、ソーシャルメディアは77%にとどまったと述べており、これは、広告枠を効果的に活用できる広告主にとって、注目度の高い環境であることを示唆しています。同ソースはまた、世界のゲームユーザー層の規模と、ユーザーの注目度と広告投資額との間のギャップにも言及しており、これがコンソール広告枠がより標準化された収益化の取り組みを引き寄せ始めている理由を説明しています。コンソール内およびゲーム内フォーマットの取引が容易になるにつれ、インタラクティブOTT広告市場において、コンソールが予算のより大きなシェアを獲得する可能性が高いでしょう。この成長は、短期的にはスマートテレビに取って代わるものではありませんが、インタラクティブ広告が効果を発揮できるプレミアムスクリーンの範囲を拡大することになります。
地域別分析
アジア太平洋地域は、2031年までCAGR17.24%で拡大すると予測されており、インタラクティブOTT広告市場において最も成長が著しい地域となる見込みです。日本の動画広告市場総額は2025年に8,855億円(59億米ドル)に達し、2026年には1兆1,783億円(79億米ドル)に達すると予測されており、ストリーミングの収益化にとって地域的に強固な基盤が示唆されています。この地域的な傾向は、AVIAの報告によっても裏付けられています。同機関は、アジア太平洋地域のスクリーン産業の収益が2025年から2030年にかけてCAGR2.8%で拡大すると予測しており、その純増分はすべてオンラインチャネルによるものであるとしています。オンライン主導のスクリーン市場の成長は、アジアの先進国および発展途上国双方において、インタラクティブOTT広告市場により広範な供給基盤をもたらすという点で重要です。また、これはアジア太平洋地域が、インタラクティブOTT広告市場において、新興の機会から中核的な成長エンジンへと移行しつつあるという見解を裏付けるものです。
2025年時点で、北米はインタラクティブOTT広告市場シェアの43.58%を占め、最大の地域市場となっています。同地域は、成熟したプログラマティックエコシステム、高いコネクテッドTVの普及率、そしてストリーミング広告枠全体におけるオーディエンスの活性化を促進する強力なリテールメディアインフラの恩恵を受けています。Amazon AdsとRokuは2025年、両社の提携により米国で最大規模の認証済みCTVネットワークが構築されたと発表しました。初期のテストでは、同予算でユニーク視聴者数が40%増加し、広告露出頻度が30%近く低下したことが示されました。また、カナダも品質重視の広告購入先として注目を集めており、Pixalateの2025年第4四半期の北米ベンチマークによると、CTV供給における無効トラフィックの割合は米国よりも低いことが示されています。
欧州はインタラクティブOTT広告市場において重要な位置を占めており、英国とドイツが主要な成長拠点となっています。Pixalateの報告によると、2026年第1四半期の英国のCTVにおける無効トラフィック率は46.1%、ドイツでは44%に達しており、この地域の大規模市場の一部において、不正行為の圧力が実効収益にどのような影響を与えているかが示されています。こうした状況により、バイヤーは、最も幅広いオープンマーケットのルートではなく、プレミアムなダイレクト取引や厳選された供給経路へと移行しつつあります。フランス、イタリア、スペイン、およびその他欧州諸国は、地域のプログラムmatic OTT基盤にさらなる厚みを加え続けており、一方、南米では、ストリーミングの参入価格が低いため、視聴者が従来の有料テレビから移行しやすくなっているという恩恵を受けています。両地域において、デジタル動画の消費が従来の視聴モデルの対応速度を上回るペースで増加している分野では、インタラクティブOTT広告市場が勢いを増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CTVおよび広告収入型OTTへのストリーミング・タイムシフトの移行
- リテールメディアのデータがOTTの広告購入に波及
- プログラマティック・バイイングにより、利用可能なプレミアム広告枠が拡大
- 購入可能なインタラクティブ広告は、コンバージョン効率を向上させます
- AIを活用したコンテクストターゲティングにより、サードパーティデータへの依存度が低下します
- ライブスポーツやイベントのストリーミングにより、視聴時間の幅が広がっています
- 市場抑制要因
- 断片化されたクロスプラットフォーム測定基準
- プログラム型OTTサプライにおける広告不正および無効トラフィック
- プライバシー規制により、オーディエンスの細分化が制限される
- プレミアムコンテンツおよびライセンシング費用の高騰
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- デバイスタイプ別
- スマートテレビ
- スマートフォンおよびタブレット
- ゲーム機
- ノートパソコンおよびデスクトップパソコン
- その他のデバイスタイプ
- エンドユーザー別
- メディア・エンターテイメント
- 小売・Eコマース
- 自動車
- BFSI
- ヘルスケア
- 旅行・ホスピタリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- The Trade Desk, Inc.
- Roku, Inc.
- Amazon.com, Inc.
- Google LLC
- Comcast Corporation
- Magnite, Inc.
- Innovid Corp.
- PubMatic, Inc.
- Viant Technology Inc.
- Nexxen International Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Fox Corporation
- Paramount Global
- The Walt Disney Company
- Netflix, Inc.
- Warner Bros. Discovery, Inc.
- Teads S.A.
- BrightLine, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 143 Pages
- 納期
- 2~3営業日

