


バイオイメージング技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bio-imaging Technologies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118018
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、バイオイメージング技術の市場規模は2025年に117億3,000万米ドルと評価され、2026年の124億8,000万米ドルから2031年までに177億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.28%となる見込みです。
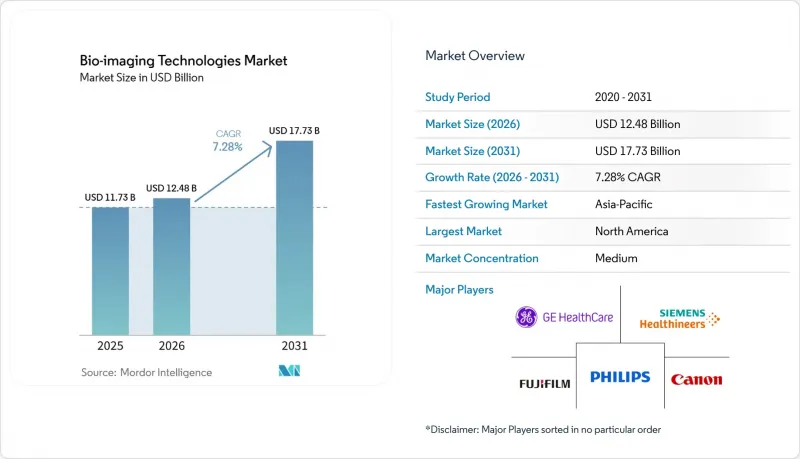
本レポートは、技術タイプ(医療用バイオイメージング、分子バイオイメージング、その他)、モダリティ(X線、CT、磁気共鳴画像法など)、用途(腫瘍学、神経学、心臓学など)、エンドユーザー(病院、画像診断センターなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバイオイメージング技術市場の動向と洞察
疾患の早期発見における高解像度生物イメージングへのニーズの高まり
がんの早期発見や神経変性疾患のスクリーニングにより、購入者が画像診断システムに求める要件は変化しつつあります。病院では、日常的な臨床判断のために、サブミリメートル級の解像度や組織の体積特性評価を求める傾向が強まっています。GEヘルスケアは、AIR Recon DLが2025年半ばまでに8,000万人以上の患者のスキャンに使用され、スキャン時間を最大50%短縮できると述べています。
MRI検査の迅速化はスキャナーの処理能力を向上させますが、その分、画像レポート作成や読影能力への負担が増大します。また、光子計数CTは、従来のCTでは得られない組織情報を提供し、病変の早期評価を支援します。神経学および腫瘍学の分野では、7T MRIやPET-MRIの活用により、高解像度およびマルチモーダルイメージングに対する需要がさらに広がっています。
AIを活用した画像再構成および定量解析の台頭
バイオイメージング技術市場では、AIによる画像再構成の普及に伴い、競合の焦点が検出器ハードウェアからソフトウェアの性能や臨床ワークフローの価値へと移行しつつあります。シーメンス・ヘルスインアーズ社の報告によると、NHSファイフでは「Deep Resolve」の導入によりMRIのスキャン時間が20%以上短縮され、その結果、6か月間で1,900件分の追加予約枠を確保することができました。フィリップスは、AI再構成エンジンを採用した検出器ベースのスペクトルCTシステム「Verida」について、FDAの510(k)認可を取得しました。フィリップスによると、同システムは1秒あたり145枚の画像を再構成し、1日あたり最大270件の検査に対応可能です。ソフトウェアのアップデートにより、機器の買い替えをせずに、既存のスキャナー群の性能を向上させることができます。これにより、病院における導入障壁が低減される一方で、ソフトウェアの統合や調達基準の重要性がさらに高まっています。
高度な画像診断システムおよびソフトウェアアップグレードの高額な導入コスト
バイオイメージング技術市場は、高度なイメージングプラットフォームの導入にはスキャナーの購入価格以上の費用がかかるため、コスト面での障壁に直面しています。1.5Tまたは3.0TのMRIシステムの価格は90万米ドルからですが、設置費用、サービス契約、ソフトウェアライセンス料などが加わることで、ライフサイクル全体での支出が増加します。入力データによると、設置費用は15万~50万米ドル、年間サービス費用は4万2,000~13万4,000米ドルとなっています。これらの費用は、特に資金調達の選択肢が限られている市場において、地域病院や診断センターでの導入承認を遅らせる要因となり得ます。2026年に欧州46カ国を対象に行われた調査でも、インフラ、研修、および保険償還が、心血管MRIへの公平なアクセスを阻む障壁として特定されました。再生品システムを利用すれば、初期投資を30%から60%削減できますが、購入者はそのコスト削減効果と、ソフトウェアの互換性や保証の制限を天秤にかける必要があります。
セグメント分析
医療用バイオイメージングは、2025年に売上高シェアの62.34%を占め、病院の放射線科、診断画像センター、および救急医療における中心的な役割を反映しています。その地位は、確立された臨床ワークフローと、日常的な診断判断に使用される規制対象のモダリティに支えられています。
分子バイオイメージングは、2031年までCAGR10.56%で最も高い成長を記録すると予測されています。このセグメントは、患者の選定や治療のモニタリングのために、造影剤と治療用放射性医薬品を組み合わせた「セラノスティクス」の恩恵を受けています。ランテウス社は2026年、製造効率と供給の柔軟性を向上させることを目的とした、再配合されたPSMA-PET造影剤「PYLARIFY TruVu」について、FDAの承認を取得しました。
バイオイメージング技術市場において、2025年には磁気共鳴画像法(MRI)が市場規模の22.36%を占めました。MRIは、軟部組織腫瘍学、神経学的評価、循環器学、および電離放射線を避けることが重要とされる臨床経路において、依然として重要な役割を果たしています。核医学イメージングは、2031年までCAGR9.54%で成長すると予測されています。
このセグメントは、放射性医薬品の承認、セラノスティック(治療・診断兼用)ケアモデル、および腫瘍学や神経学における臨床利用の拡大によって支えられています。ランテウス社は2026年3月、消化管・膵神経内分泌腫瘍(GEP-NET)治療薬として、ルテチウムLu-177ドタテートと同等の放射性医薬品であるPNT2003について、FDAから暫定承認を取得しました。この承認は、放射性リガンド療法へのアクセスを拡大する可能性のあるジェネリック医薬品の道筋を示すものです。
地域別分析
2025年時点で、北米は売上高シェアの41.34%を占めました。同地域には、臨床画像診断装置の導入実績が豊富であり、マルチモーダルプロトコルを採用する主要ながんセンターが存在し、償還環境も変化しつつあります。2026年4月に発表されたCMS-FDAのRAPIDパスウェイにより、対象となる医療機器について、規制当局による承認とメディケアの適用範囲との整合性がより高まる可能性があります。同地域内では、米国が最大のシェアを占めています。カナダとメキシコは規模の小さい市場ですが、クラウド画像診断や遠隔放射線診断により、医療サービスが行き届いていない地域へ診断サービスを拡大することが可能です。
アジア太平洋地域は、2031年までCAGR10.32%で拡大すると予測されており、提供されたデータの中で最も速い地域成長率となります。この成長は、政策の方向性、国内の技術投資、および拡大する民間診断セクターと関連しています。2025年11月に中国で発表された指針では、2030年までにすべての中級以上の病院において、AIを活用した医療画像診断の導入が求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 疾患の早期発見における高解像度生物イメージングへのニーズの高まり
- AIを活用した画像再構成および定量分析の台頭
- 創薬、コンパニオン診断、およびトランスレーショナルリサーチにおけるバイオ医薬品の利用拡大
- ポータブルで、クラウドに接続され、ワークフローと統合されたイメージング・プラットフォームへの調達動向
- 腫瘍学、神経学、および循環器医療におけるマルチモーダル画像診断に対する臨床的ニーズの高まり
- 新興研究所における研究用顕微鏡および前臨床イメージングシステムの導入台数の増加
- 市場抑制要因
- 高度な画像診断システムおよびソフトウェアのアップグレードにかかる高額なコスト
- 新規画像診断ワークフローに対する償還圧力および臨床検証の遅れ
- ハードウェア、AIモデル、および検査情報システム間のデータ相互運用性のギャップ
- 画像診断専門家、AI研修を受けた放射線技師、および高度なアプリケーションスペシャリストの不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術タイプ別
- 医療用バイオイメージング
- 分子バイオイメージング
- その他(機能的バイオイメージング、前臨床バイオイメージングなど)
- モダリティ別
- X線
- コンピュータ断層撮影(CT)
- 磁気共鳴画像法
- 超音波画像診断
- 核医学画像診断
- 光学イメージング
- その他(陽電子放出断層撮影、光音響イメージングなど)
- 用途別
- オンコロジー
- 神経学
- 循環器科
- 整形外科
- 消化器内科
- その他(精密医療、再生医療など)
- エンドユーザー別
- 病院・クリニック
- 画像診断センター
- 学術研究機関
- 製薬・バイオテクノロジー企業
- 受託研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies, Inc.
- Bayer AG
- Bracco Imaging S.p.A.
- Bruker Corporation
- Canon Inc.
- Carestream Health, Inc.
- Esaote S.p.A.
- FUJIFILM Holdings Corporation
- GE HealthCare
- Hologic, Inc.
- Koninklijke Philips N.V.
- Lantheus Holdings, Inc.
- Mediso Ltd.
- Revvity, Inc.
- Samsung Medison Co., Ltd.
- Shimadzu Corporation
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望



