


パッケージサラダ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Packaged Salad - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118007
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、パッケージサラダ市場の規模は、2025年の150億1,000万米ドル、2026年の158億3,000万米ドルから、2031年までに222億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.07%を記録すると予測されています。
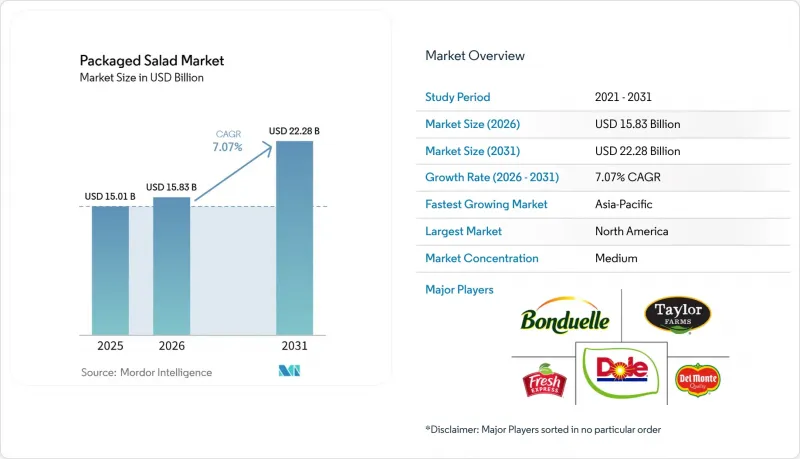
本レポートは、製品タイプ(ベジタリアンサラダ、肉入りサラダ)、性質(従来型とオーガニック)、パッケージ形態(バッグ、ボウル、トレイ、クラムシェル容器、その他の包装形態)、流通チャネル(フードサービス、小売)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のパッケージサラダ市場の動向と洞察
健康・ウェルネス志向
健康とウェルネスへの志向は、パッケージサラダ市場において依然として最も根強い構造的促進要因であり、その影響は表面的なポジショニングから、真の製品改良へと移行しつつあります。Organic Produce Networkによると、米国における有機農産物の小売売上高は2025年に106億米ドルに達すると予想されており、これは従来型農産物よりも約5倍速いペースで成長する見込みです。パッケージサラダは、全有機農産物カテゴリーの中で売上高14億米ドルを記録し、第2位にランクインしています。機能性サラダの開発は、より重要な動向となっています。発酵食材による腸内環境の改善、スーパーフードの緑黄色野菜による免疫力サポート、高タンパク質の添加物によるエネルギー補給など、特定の健康効果を目的として開発された製品が、新製品発売の過半数を占めています。businesswire.comによると、2025年11月には、FactorとSakaraが提携し、エネルギーと認知機能をサポートするように設計された、高タンパク・高食物繊維の即食サラダシリーズを発売する見込みです。これは、パフォーマンス栄養がパッケージサラダの分野に参入しつつあることを示唆しています。メーカーにとっての示唆は明らかです。「新鮮で健康的」という一般的なポジショニングだけではもはや不十分であり、臨床的または機能的な裏付けこそが、差別化の次のフロンティアとなるのです。
利便性を重視した食事代替品の需要
利便性の追求により、パッケージサラダの対象となる消費シーンが拡大しており、このカテゴリーは昼食の補助という枠を超え、平日の主食としての時間帯へと進出しています。フランスでは、SVFPE(Syndicat des fabricants de produits vegetaux prets a l'emploi:即席野菜製品製造業者組合)の報告によると、2025年の最初の4か月間において、スーパーマーケット、ハイパーマーケット、ドライブスルーチャネルを通じた袋入りサラダと即席野菜の売上高が、2024年の同時期と比較して前年比10%増加しました。同団体はまた、フランスの購入者の64%が、購入の主要理由として「すぐに使える利便性」を挙げたことも指摘しています。葉野菜、トッピング、タンパク質、ドレッシングを1つのパッケージにまとめた「ミールキット型サラダ」は、従来型食料品カテゴリーでは対応できない新たな需要を取り込んでいます。また、企業のウェルネス分野も、二次的な促進要因として台頭しつつありますが、その重要性はまだ十分に認識されていません。ハイブリッド型勤務形態が定着するにつれ、社員食堂の運営会社や外部ケータリング企業は、変動する来客数を管理し、過剰生産を削減するため、あらかじめ分量調整されたサラダの材料を標準化しています。このB2Bフードサービス分野における調達形態の変化により、生産者は、ブランド小売チャネルと比較して、より低いマーケティングコストで、より大規模な収益源を確保できるようになっています。
食品の安全性と微生物汚染への曝露
微生物汚染は、パッケージサラダカテゴリーにおける最も重大な構造的制約であり続けています。なぜなら、個別の発生源にかかわらず、各集団感染事例がカテゴリー全体の購入意欲を弱めるからです。2015~2024年の間に、米国食品医薬品局(FDA)は、リステリア・モノサイトゲネス(Listeria monocytogenes)汚染の懸念により、約240件のパッケージサラダ製品の回収を分類しました。同期間中、米国では8件のリステリア症集団発生がパッケージサラダと直接関連付けられました。2025年にCDCの『Emerging Infectious Diseases』誌で報告された最新の同時発生事例では、遺伝的に無関係な2つの菌株が別々の施設に由来することが判明し、計30人の発症、27人の入院、4人の死亡が確認されました。オーストラリアでは、2025年にコールズ、ウールワース、アルディ、IGAの各店舗で20以上のSKUを対象とした、志賀毒素産生性大腸菌(STEC)汚染による大規模リコールが発生しました。オーストラリア・ニュージーランド食品基準局(FSANZ)によると、この事例は、このリスクが特定の地域やサプライチェーンモデルに限定されないことを示しています。汚染は、注目を集めた事件の発生後数ヶ月間にわたり、当該カテゴリーへの試行購入を抑制することで、リコールの物流コストを超えた隠れたコストを生み出します。この動態は、市場の新規参入者に不釣り合いな影響を及ぼします。彼らは、消費者の信頼を迅速に回復するために必要なブランド価値を欠いている場合が多いためです。FDAによるFSMA(食品安全近代化法)の農産物安全規則の遵守要件の拡大は、すべての生産者にとって病原体モニタリングの基礎的な支出を増大させており、特に中堅企業の利益率を圧迫しています。
セグメント分析
非ベジタリアン向けサラダセグメントは、高タンパクで一食分の栄養が揃ったサラダ形態に対する消費者の需要に牽引され、2026~2031年にかけてCAGR8.46%を記録し、最も急速に成長する製品タイプになると予想されています。鶏肉やトルコ肉をベースにしたキットは、北米と西欧全域で小売産業の定番商品となっています。これらの地域では、QSRチェーン、スーパーマーケットの惣菜売り場、消費者向け直接配達サービスが、タンパク質を含むサラダを主要なランチオプションとして位置づけています。魚介類や卵をベースにしたバリエーションは、より小規模な基盤から拡大しており、特に日本や欧州の沿岸市場では、新鮮魚介類の摂取が文化的に根付いていることから、魚介類を使ったサラダが著しい人気を集めています。ファクターXとサカラの提携(2025年11月)は、プレミアムな非ベジタリアン向け即食(RTE)サラダが、エネルギー管理や認知機能の向上を目的とした製品を通じて、パフォーマンス栄養の分野へと進出していることを浮き彫りにすると予想されます。このポジショニングは、より高い価格設定を可能にし、一般的な袋入り葉物野菜を購入する可能性が低い消費者層を惹きつけます。
2025年時点で、ベジタリアン向けサラダは市場シェアの66.71%を占めており、葉物野菜のサラダが依然として主要なサブ形態となっています。消費者が単なるレタスミックスを超えた、食感豊かで満腹感のある選択肢を求めるにつれ、野菜サラダや穀物ベースのサラダがベジタリアン分野内で拡大しています。フルーツサラダは規模の小さいセグメントではありますが、アジア太平洋市場におけるスナックとしての需要とのクロスオーバー効果により、恩恵を受けています。ベジタリアンセグメントにおける主要な構造的課題は、コモディティ化です。一般的な葉物野菜の袋詰め商品は、プライベートブランドとの激しい競合に直面しており、差別化の可能性も限られています。一方、穀物ベースのサラダや特製グリーンブレンドは、より高い利益率を維持しています。コモディティ化された袋詰め葉物野菜から、シェフが厳選したベジタリアン用キットや認証済みのオーガニックブレンドへと消費者を誘導するメーカーは、予測期間中に他を圧倒するほど高い付加価値を獲得すると見込まれています。
オーガニックは、自然派セグメントの中で最も急成長すると予測されており、2026~2031年にかけてCAGR 9.88%を記録する見込みです。これは、2025年に69.51%という構造的に支配的なシェアを維持すると予測される従来型セグメントを上回る成長率となる見込みです。米国の有機パッケージサラダの小売売上高は、2025年に29億米ドルに達すると見込まれており、有機貿易協会(Organic Trade Association)によると、同年の有機農産物全体は、従来型農産物に比べて約5倍の速さで成長する見込みです。この成長格差は著しいものです。有機パッケージサラダは、従来型同等品に比べて68.8%の価格プレミアムが設定されていますが、有機製品の購入者は、このカテゴリーをたまにしか購入しない消費者よりもブランドロイヤルティが高く、価格への敏感度が低いため、販売数量の伸びは堅調に推移すると予想されます。オリビアズ・オーガニックス(Olivia's Organics)が2025年に発売を予定している「オーガニックグリーンハウスサラダプログラム」は、CEA(閉鎖型環境農業)による調達を通じて鮮度と栄養密度の向上を目指しており、有機とCEAへの投資が、単一のプレミアムな提案へと融合しつつあることを示しています。
販売数量ベースでは従来型サラダが引き続き主流となる見込みですが、このセグメントはますます二極化が進んでいます。標準コモディティ形態の製品は、小売業者のプライベートブランド製品の拡大により、利益率の圧迫が継続する一方、シェフが厳選したキットや従来型グリーンブレンドといったプレミアムな従来型製品は、より良好な収益性を生み出しています。USDAオーガニック認証は、ナチュラル/スペシャリティ小売チャネルや健康志向のフードサービス事業者への参入を目指す生産者にとって、重要なコンプライアンスの枠組みとして機能しています。従来型生産者にとっての主要リスクは、プレミアム層における有機製品や、バリュー層における低価格のプライベートブランド製品による市場侵食により、2026~2031年の予測期間中に、防御力が限られる「マージン・ミドル」が生じる可能性があることです。
地域別分析
北米は、確立されたコールドチェーン物流、広範なスーパーマーケットの冷蔵インフラ、消費者が長年にわたり冷蔵コンビニエンス食品に慣れ親しんできたことを背景に、2025年には世界売上高の43.9%を占めると予想されます。カリフォルニア州セントラルバレーは、ブランド製品やプライベートブランドプログラムで使用される露地栽培の葉物野菜にとって、依然として重要な供給拠点となっています。テイラー・ファームズが2026年にバージニア州のエクイノックスグローワーズを買収する見込みであることは、東部の人口密集地に近い供給源の価値が高まっていることを浮き彫りにしています。カナダでは、地元の温室栽培業者が国内生産を中心に小売業者との関係を強化しているため、成長の余地は小さいもの、メキシコでは近代的な食料品店の拡大に伴い、長期的な潜在力が期待されています。この地域の規模の大きさにより、既存のサプライヤーは物流面で優位性を持ちますが、リコールが発生すると小売業者の購買決定に即座に影響を及ぼす可能性があります。
欧州は、パッケージサラダ市場において第2位の規模を誇る地域であり、英国の「ミールディール」文化や、フランス、ドイツ、スペイン、その他の西欧諸国における成熟した需要に支えられています。フランスでは2023年に10万9,000トンの調理済み野菜が生産され、確立された生産基盤を支えています。ドイツでは、有機製品や持続可能な方法で調達された製品に対する需要が顕著であり、一方、スペインは生産拠点としてだけでなく、プライベートブランド市場としても重要な役割を果たしています。プリマフロール社は、2025年に2億500万ユーロ(2億2,200万米ドル相当)の売上高を計上し、供給された原料から年間5億食以上のサラダを生産すると見込まれています。また、欧州の生産者は、2030年のリサイクル可能性要件を満たすために、包装形態を変更するという差し迫った課題にも直面しています。
アジア太平洋は2031年までCAGR9.7%で成長すると予測されており、パッケージサラダ市場において最も成長が速い地域となる見込みです。主要都市で近代的な小売業が拡大するにつれ、中国とインドが販売量の増加の大部分を占めると予想されます。都市部の消費者は、便利な冷蔵食品にますます慣れ親しんでいますが、コールドチェーンの整備状況は北米や西欧に比べて依然として不均一です。日本とオーストラリアでは需要がより成熟しており、機能性グリーン、オーガニック製品、特殊なレタス品種が価値の向上を支えることができます。南米は、ブラジルを筆頭にスーパーマーケット基盤の強化に牽引され、小規模ながら新興の機会を呈しています。中東・アフリカは依然として初期段階の市場であり、アラブ首長国連邦、サウジアラビア、ナイジェリア、エジプト、モロッコでは、都市化、小売業の発展、徐々に改善される冷蔵物流が後押しとなっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 健康・ウェルネス志向
- 利便性を重視した食事代替品の需要
- 近代的な食料品店と持ち帰り用食品小売店の拡大
- 植物由来と高タンパク製品のイノベーション
- 小売業者のプライベートブランドとセットメニューの拡大
- 環境制御型農業と地域供給の機会
- 市場抑制要因
- 保存期間が短く、傷みやすい
- 食品の安全性と微生物汚染への曝露
- 小売廃棄、値下げ、利益率の圧迫
- 包装の持続可能性とコンプライアンスコスト
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ
- ベジタリアンサラダ
- 葉物野菜のサラダ
- 野菜サラダ
- 穀物ベースのサラダ
- フルーツサラダ
- その他のベジタリアンサラダ
- 肉入りサラダ
- 鶏肉と七面鳥のサラダ
- 魚介類ベースのサラダ
- 卵ベースのサラダ
- ベジタリアンサラダ
- 性質
- 従来型
- オーガニック
- パッケージ形態
- バッグ
- ボウル
- トレイ
- クラムシェル容器
- その他の包装形態
- 流通チャネル
- フードサービス
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売ストア
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- ペルー
- チリ
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Taylor Fresh Foods, Inc.
- Dole plc
- Fresh Express Incorporated
- Bonduelle Group
- Fresh Del Monte Produce Inc.
- Bakkavor Group plc
- Gotham Greens Farms LLC
- BrightFarms, Inc.
- Earthbound Farm
- ORGANICGIRL, LLC
- Misionero, Inc.
- Apio, Inc.
- Ready Pac Foods, Inc.
- Green Giant
- Florette Group
- United Salad Co.
- Zina's Salads, Inc.
- Saladworks, LLC
- Mann Packing Company, Inc.
- Bonduelle Fresh Americas
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日


