


アマランサス油:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Amaranth Oil - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117996
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アマランサス油の市場規模は、2025年の9億1,025万米ドルから2026年には9億3,568万米ドルへと拡大し、2026~2031年にかけてCAGR5.52%で推移し、2031年には9億9,052万米ドルに達すると予測されています。
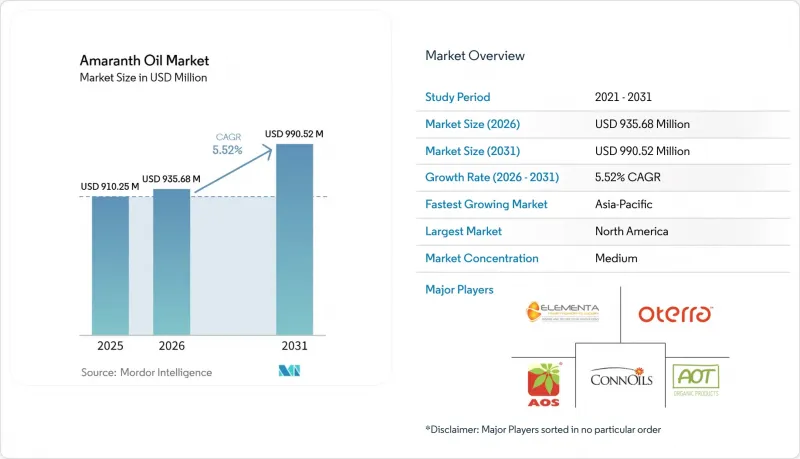
本レポートは、形態(精製・未精製)、抽出方法(コールドプレス、有機溶媒抽出、超臨界CO2抽出)、カテゴリー(従来型、オーガニック)、用途(飲食品、医薬品、その他)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)と数量の観点から提示されています。
世界のアマランサス油市場の動向と洞察
天然・植物由来の原料に対する需要の高まり
アマランサス油市場は、明確な植物由来の由来、トレーサビリティ、クリーンラベルのポジショニングに沿った天然原料への需要の高まりから恩恵を受けています。消費者が原料の調達元、持続可能性、加工手法をより厳密に評価するようになるにつれ、化粧品とニュートラシューティカル企業は、特定の合成エモリエントや海洋由来の有効成分を代替する動きを強めています。『Frontiers』誌に掲載された、穀物アマランサスとその食品用途に関する調査によると、アマランサス穀物油はサメ由来スクアレンの植物由来代替品として機能し得ることが示されています。この機能性により、トレーサビリティのある植物由来スクアレンを必要とし、倫理的かつ持続可能な調達を謳う代替品を求める高級スキンケアブランドにとって、その重要性がさらに高まっています。また、未精製とコールドプレス製法は、オイルの自然な特性や植物由来のアイデンティティを保つのに役立つため、クリーンラベルブランドが掲げる「最小限の加工」という主張を裏付けるものとなります。こうした要件により、原産地、抽出条件、加工方法、完成油の組成を文書化できる上、プレミアム化粧品やニュートラシューティカル製品の処方に必要な透明性を提供できるサプライヤーが優位に立っています。
スクアレンを豊富に含むアンチエイジングと皮膚バリア機能向上用製剤の拡大
アマランサスオイル市場は、スクアレンを単なるエモリエントとしてではなく、有効脂質として使用するスキンケア製剤からの支持を拡大しています。2026年の研究によると、アマランサスオイルには、リノール酸、オレイン酸、トコフェロール、フィトステロールに加え、100 gあたり6.90 gから7.90 gのスクアレンが含まれていることが報告されました。同研究では、炎症抑制や皮膚関連細胞モデルに関連する効果についても検証されており、これは、バリア機能修復や光老化対策製品に対する処方開発者の関心を裏付けるものです。FLAVEXは、ISO 9001、ISO 14001、HACCP、「Clean at Sephora」、「Credo Clean Standard」の認証を取得した有機アマランサス種子CO2抽出物をラインナップしています。プレミアムブランドが植物由来原料を選定する際、こうした認証情報はますます重要になっています。
種子油の収率が低く、原料コストが高いこと
アマランサス油市場は、持続的なコスト制約に直面しています。これは、アマランサスの種子に含まれる油分が重量比でわずか6.00%~8.00%であるのに対し、ヒマワリやナタネでは40.00%~45.00%であるためです。この低い油分含有量のため、加工業者は、抽出時のロスを考慮する前から、商業的な量の油を生産するために、はるかに大量の種子を調達・処理しなければなりません。従来型供給状況によると、油1リットルを生産するには8kgから12kgの種子が必要であり、これが原料調達、物流、加工の経済性にさらなる圧力をかけています。ペルーのキウィチャに関する調査では、アンデス高地の各県における小規模農家での生産状況が報告されており、産業用油の収量向上のための最適化が限定的であることが指摘されています。この分散した生産基盤は、供給量や品質に季節的な変動をもたらす可能性があります。というのも、生産量は地域の農業プラクティス、収穫時期、収穫後の取り扱い方法に左右されることが多いためです。また、ペルーやボリビアから調達される有機原料の調達コストや認証コストも増加させます。特に、買い手が分散した供給源からトレーサビリティ、安定した品質、確実な供給量を必要とする場合には、その傾向が顕著です。
セグメント分析
2025年時点で、形態別アマランス油市場規模のうち、未精製油が75.48%を占めました。この主導的な地位は、天然のスクアレン、トコフェロール、フィトステロールが保持された油への需要を反映しており、特にブランドが当該成分を、単なる中性の加工助剤ではなく、認識可能な植物由来成分として位置づけている場合に顕著です。化粧品やニュートラシューティカル(機能性食品)のバイヤーは、製品提案の一環として植物化学成分のプロファイルを完全に活用する場合、しばしばこの形態を選択します。また、この形態は、クリーンラベルへの取り組みや、加工を最小限に抑えることを重視する小売基準にも合致しています。FLAVEXは、自社の有機CO2抽出物を「Clean at Sephora」と「Credo Clean Standard」の基準に準拠していると明記しており、これはプレミアムチャネルで使用される認証基準を示しています。しかし、未精製油はロットごとにばらつきが生じる可能性があります。これは、報告されているスクアレン濃度が100gあたり6.90gから7.90gの範囲に及んでいるためです。このばらつきは、有効成分の仕様について一貫性を求める産業用バイヤーにとって課題となる可能性があります。
精製油は、形態別市場において最も高い成長率を記録すると予測されており、2026~2031年にかけてCAGR6.82%が見込まれています。精製アマランサス油の市場規模は、加工食品メーカー、医薬品用エマルジョンメーカー、産業用化粧品メーカーによって支えられています。これらの顧客は、意図した官能特性を変えたり、標準化された製造プロセスを乱したりすることなく、複数の原料と併用できる必要があるため、中性な風味、保存期間の延長、予測可能なロットごとの性能を優先しています。中和、漂白、脱臭処理を行うことで、より複雑な製品にブレンドしやすい形態を実現できます。精製油の使用が増加していることは、大手メーカーがアマランサスを、小規模なプレミアム製品にとどまらない原料として検討し始めていることを示しています。これにより、加工業者は一次抽出に加え、精製能力を増強する理由が生まれます。また、アマランサス油産業にとっては、完全な天然の生物活性プロファイルよりも一貫性が重視される用途に対応することが可能になります。
2025年時点で、抽出方法別アマランサス油市場規模のうち、超臨界CO2抽出が45.21%を占めました。この方法は、貴重な化合物を保持しつつ、従来型溶剤残留物を回避できるため、高級化粧品や医薬品の調達に適しています。超臨界CO2技術に関するレビューでは、バイオマスから抗酸化物質、ポリフェノール、必須脂肪酸を回収する際の同技術の活用について説明されています。この方法は、明確な分析文書と厳密に管理された抽出プロセスを必要とするバイヤーに適しています。特に、調達チームがサプライヤーの残留物管理、材料仕様、高付加価値の完成品への適合性を評価しなければならない場合に有効です。FLAVEXは、アマランサス種子CO2抽出物について、有機認証とISO 9001、ISO 14001、HACCPの認証情報を公開しています。したがって、この抽出法の地位は、アマランサス油市場における品質要件と認証の重要性の両方を反映しています。また、この方法は、サプライヤーが規制対象の顧客とのトレーサビリティに関する協議を支援するのにも役立ちます。
コールドプレス法は、2026~2031年にかけてCAGR6.47%で拡大すると予測されています。資本要件が低いため、加圧超臨界CO2システムへの投資ができない加工業者にとっても利用しやすい方法です。また、コールドプレスオイルを最小限の加工と結びつけて考えるバイヤーにも適しており、この傾向は、完成品において原料のシンプルさ、簡潔な加工プロセスの説明、元の種子との明確な関連性が重視される場合に特に重要となります。したがって、アマランサス油市場では、コールドプレスとCO2抽出という2つの形態に対する需要が並行して存在することが予想されます。購入者は、抽出方法の表示だけでなく、完成油のスクアレン含有量やその他の品質指標を比較する傾向が強まっています。この比較により、2つの抽出方法間の価格差は縮小する可能性があります。組成、原産地、加工品質を明確に証明できるサプライヤーは、両方の形態においてより効果的に競争することができます。
地域別分析
2025年、北米はアマランサス油市場シェアの41.28%を占めました。この地域は、確立された特殊原料の流通ネットワークと、自然派・オーガニック製品の発売が盛んな基盤という恩恵を受けています。米国では、海洋由来のスクアレンに代わる植物由来の代替品を求めるニュートラシューティカル(機能性食品)ブランドを通じて、この需要の多くが牽引されています。また、同地域の栄養補助食品と機能性食品の流通チャネルでは、クリーンラベルの調達を重視しており、これにより流通業者や製造業者は、原産地記録、成分情報、抽出方法に関する明確な説明が裏付けられた原料を求める理由が生まれています。GRAS(一般に安全と認められる)の枠組みは、該当する食品とサプリメント用途における原料の商品化の障壁を低減しています。カナダは、自然健康製品の規制により植物性原料に対する体系的な承認プロセスが整備されているため、二次的な機会となる市場です。これらの特徴により、北米は調査対象期間において最大の地域市場となっています。
アジア太平洋は、2026~2031年にかけてCAGR6.63%で成長すると予測されています。インドと中国は、アマランサス穀物の栽培拡大と機能性栄養への需要拡大により、重要な市場となっています。また、K-ビューティーやJ-ビューティーの動向により、消費者は日々のスキンケアにおいてプレミアムな植物性オイルに親しむようになりました。インドは、科学に基づく植物性有効成分と関連する製造能力において注目すべき供給拠点です。韓国、日本、ベトナム、シンガポールは、スクアレンを豊富に含むスキンケア原料にとって高付加価値の製剤市場です。この地域は生産ポテンシャルと化粧品需要を兼ね備えているため、アマランサスオイル市場における役割を強化しています。これは、加工業者が現地の製剤需要に応えつつ、特殊な植物由来原料のより広範な供給にも参画できるためです。
欧州は、特にドイツ、フランス、チェコ共和国において、依然として高品質な抽出・製剤の中心地となっています。REACH規制やEUオーガニック認証では、堅実なコンプライアンス文書を提示できる加工業者が優遇されます。ペルーやボリビアを中心とする南米は、認証済み有機種子の供給源として重要な位置を占め続けていますが、栽培が分散しており、季節による品質のばらつきがあるため、バイヤーは調達スケジュールや書類要件を積極的に管理する必要があります。また、調査では、南アフリカを含む南部アフリカ開発共同体(SADC)諸国が、穀物アマランサスの新たな栽培地域となる可能性が示されました。中東・アフリカは依然として初期段階にあり、アラブ首長国連邦やサウジアラビアは主に高品質な天然オイルの輸入・流通拠点として機能しています。地理的な多様化を図ることで、既存生産地域における季節的な供給変動に対するアマランサス油市場のリスクを軽減できる可能性があります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 天然・植物由来の原料に対する需要の高まり
- スクアレンを豊富に含むアンチエイジングと皮膚バリア機能向上用製剤の拡大
- コールドプレス製法の特選オイルに対する需要の高まり
- オイル抽出技術の進歩
- 植物由来の機能性食品と栄養補助食品の成長
- クリーンラベル製品に対する消費者の嗜好の高まり
- 市場抑制要因
- 種子油の収率が低く、原料コストが高いこと
- 分散した栽培と季節による品質のばらつき
- 食品とサプリメント用途に関する規制関連文書の負担
- 高級植物油における偽和と真正性確認のリスク
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 形態別
- 精製
- 未精製
- 抽出方法別
- コールドプレス
- 有機溶媒抽出
- 超臨界CO2抽出
- カテゴリー別
- 従来型
- オーガニック
- 用途別
- 飲食品
- 医薬品
- 化粧品・パーソナルケア
- 栄養補助食品
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Akay Natural Ingredients(P)Limited
- All Organic Treasures GmbH
- Amaranth Bio Company
- AMR Amaranth A.S.
- AOS Products Private Limited
- Aroma-Zone
- Botanic Innovations, LLC
- Connoils India Private Limited
- Elementa Natural Ingredients, Inc.
- FLAVEKO Trade spol. s r.o.
- FLAVEX Naturextrakte GmbH
- Henry Lamotte Oils GmbH
- Jedwards International, Inc.
- Kancor Ingredients Limited
- Natural Sourcing, LLC
- Nature's Way Products, LLC
- Nans Products Private Limited
- Proderna Biotech Pvt. Ltd.
- R. J. B. Oil Industries
- RusOliva Pvt. Ltd.
- Sabinsa Corporation
- SanaBio GmbH
- The Amaranth Seed Company
- W. ULRICH GmbH