


気圧外傷:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Barotrauma - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117973
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、気圧外傷市場の規模は、2025年の41億2,000万米ドルから2026年には43億5,000万米ドルへと拡大し、2031年までに57億6,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR5.76%で成長すると見込まれています。
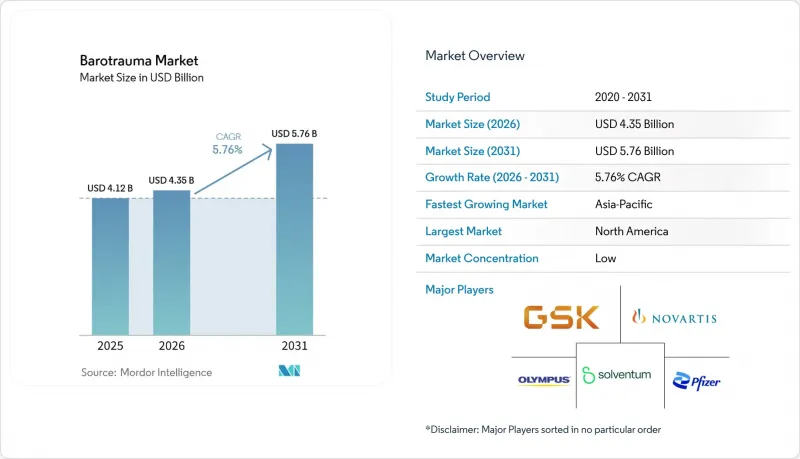
本レポートは、タイプ別(耳気圧外傷、副鼻腔気圧外傷、肺気圧外傷、その他)、オファリング別(診断[身体検査、耳鏡検査、聴力検査、X線検査、CTスキャンなど]、治療[保存療法、薬物療法、酸素療法、再加圧療法、外科手術])、エンドユーザー(病院、専門クリニック、外来手術センター、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の気圧外傷市場の動向と洞察
レクリエーションダイビングと航空分野での露出の増加
2025年に世界の航空旅客数が49億7,000万人に達し、需要が5.3%増加、世界の搭乗率が83.5%に達したことから、気圧外傷市場は着実に拡大する旅行者層の影響を受けています。米国だけでも2025年に8億9,010万人の旅客数を記録しており、これは日常的な医療現場において、航空関連の耳や副鼻腔の症状に対する継続的な曝露基盤がいかに大きくなっているかを示しています。レクリエーションダイビングもまた重要な要素となっています。CDCの推定によると、米国には60万人から350万人のアクティブなスキューバダイバーがおり、この人々は一度限りの曝露ではなく、繰り返しの気圧変化を経験しているからです。
この曝露パターンが重要なのは、耳や副鼻腔の症例が軽度の症状から始まることが多いにもかかわらず、正式な医療経路において、継続的な投薬需要、耳鼻咽喉科への受診、経過観察のための通院を引き起こすからです。IATAは2026年に旅客数の伸びが鈍化すると予測していますが、頻繁に飛行機を利用する人々の基盤は依然として十分に大きく、プライマリケア、緊急医療、専門の耳鼻咽喉科の各チャネルにおいて、気圧外傷関連の症例が安定して発生し続けることを支えています。
ICUにおける人工呼吸管理と褥瘡の検出の拡大
気圧外傷市場は、集中治療分野においても拡大しています。これは、人工呼吸器を装着した患者における肺損傷が、症例特定においてより大きく、かつ顕著な割合を占めるようになったためです。2025年の臨床レビューによると、現代の低一回換気量療法の下では、人工呼吸器を装着した成人における肺気圧外傷の割合は平均10%以下となっていますが、高齢化が進み、収容能力の高い病院システムにおいて、人工呼吸器を装着した患者の絶対数は依然として高い水準にあります。
2025年に実施された4,298人のICU患者を対象としたベイズ法によるメタ分析では、呼吸数と駆動圧が、最大吸気圧単独よりも重要な相関因子であることが判明しました。これにより、臨床医はより広範なモニタリングロジックを採用するようになっています。この変化は、複雑な肺疾患の症例が単一のパラメータに基づくプロトコルに当てはまることが稀であるため、気圧外傷市場における呼吸モニタリング、CTに基づく治療エスカレーション、多職種連携によるICUワークフローへの需要の高まりを後押ししています。
高気圧酸素療法と専門医療の高コスト
コストは依然として気圧外傷市場における明らかな足かせとなっており、特に高気圧酸素療法が通常の保険適用範囲外である場合や、唯一の施設まで長距離を移動しなければならない場合には顕著です。高気圧酸素療法の費用は通常、1回あたり200~400米ドルであり、重度の減圧症では20~40回の治療が必要となる場合があり、治療内容によっては1症例あたりの総費用が4,000~1万6,000米ドルに達することもあります。多くの民間保険会社では、特定の適応症について依然として高気圧酸素療法(HBOT)を実験的または研究段階の治療とみなしており、その結果、患者には多額の自己負担が生じ、紹介の可否が予測しにくくなっています。医療機関レベルにおいても設備拡充には多額の費用がかかります。例えば、バラガ郡記念病院は2025年、ミシガン州初のHBOT施設建設のために30万米ドルの建設契約を締結しました。多人数用システムの場合、設備投資の負担はさらに大きくなりますが、重度の減圧症に対しては依然として再加圧療法が標準治療とされているため、財政的に厳しい地域では、供給面と費用面の両方の障壁に同時に直面することになります。
セグメント分析
耳の気圧外傷は、2025年の収益の52.36%を占め、気圧外傷市場における最大のシェアを占めています。これは、ダイビング、航空、治療目的の曝露といったあらゆる経路において、依然として最も一般的な圧力関連の外傷であるためです。このセグメントは、充血除去薬や鼻用コルチコステロイドから始まり、症状が持続する場合や構造的損傷が疑われる場合にのみ、クリニックでの処置や外科的処置に移行するという、定評のあるケアパスから恩恵を受けています。航空旅行やレクリエーションダイビングによる繰り返しの曝露により症例数は高水準を維持しており、これが耳鼻咽喉科の外来診療需要の安定と、気圧外傷市場における確実な処方箋更新を支えています。
肺気圧外傷はCAGR6.87%で成長すると予測されており、2031年までの気圧外傷市場規模(タイプ別)において最も速い成長ペースを示すと見込まれています。その増加は、人工呼吸器を装着した集中治療室(ICU)患者数の増加に加え、単一の圧力閾値への依存ではなく、呼吸数や駆動圧のより詳細なモニタリングが行われるようになったことに関連しています。
地域別分析
北米は2025年の売上高の41.34%を占め、地域別気圧外傷市場規模において最大のシェアを占めました。米国では2025年に8億9,010万人の乗客数が記録され、これにより同地域は、世界の気圧外傷市場において、航空関連の耳・副鼻腔症状に対する最大の継続的曝露基盤を有しています。また、CDC(米国疾病予防管理センター)の推定によると、米国には60万人から350万人ものアクティブなスキューバダイバーが存在しており、これが地域の需要にレクリエーションダイビングという大きな層を加え、外来での耳鼻咽喉科受診件数の継続的な増加を支えています。
欧州は、ドイツ、フランス、英国における確立された専門医ネットワークと充実した高圧酸素治療インフラに支えられ、気圧外傷市場において依然として第2位の地域クラスターを維持しています。2025年と2026年には、HAUXがニースに欧州最大規模の単一拠点型高圧酸素チャンバーシステムを設置したことで、設備容量の拡大が加速し、同地域の導入実績とチャンバーを中心とした医療における役割が強化されました。
アジア太平洋はCAGR7.23%で成長すると予測されており、気圧外傷市場において最も成長の速い地域セグメントとなる見込みです。中国では2025年に7億7,610万人の乗客数が記録され、東南アジアの沿岸市場では、病院インフラへの投資に加え、ダイビングによる曝露が増加しており、これにより外来と急性期医療の両方の需要が拡大しています。2025年に実施された日本の高気圧酸素療法(HBO)装置に関する全国調査では、設置済みの高気圧酸素療法設備の容量と運用準備状況が積極的に追跡されており、これは同地域の体系的な成長基盤を支えるとともに、高気圧酸素療法に対する政策面と医療提供者側の関心が持続していることを示唆しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- レクリエーションダイビングと航空分野での露出の増加
- ICUにおける人工呼吸管理と褥瘡の検出の拡大
- 高気圧酸素療法と耳鼻咽喉科医療へのアクセス拡大
- AIを活用した早期診断とトリアージ
- 患者数の多い施設における高気圧酸素治療施設の近代化
- ダイバーおよびパイロットにおける圧力損傷への認識
- 市場抑制要因
- 高気圧酸素療法と専門医療の高コスト
- プライマリケアにおける軽症例の診断漏れ
- 専門医とクリニックの受入能力不足
- 先進治療に対する保険適用範囲の限定
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 耳気圧外傷
- 副鼻腔気圧外傷
- 肺気圧外傷
- その他
- オファリング別
- 診断
- 身体検査
- 耳鏡検査
- 聴力検査
- X線検査
- CTスキャン
- その他
- 治療
- 保存療法
- 薬物療法
- 酸素療法
- 再加圧療法
- 外科手術
- 診断
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 外傷・救急センター
- 高気圧酸素治療センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca plc
- Atos Medical
- CellScope, Inc.
- Cipla Ltd.
- Entellus Medical, Inc.
- GSK plc
- HEINE Optotechnik GmbH & Co. KG
- Hillrom Holdings, Inc.
- Merck & Co., Inc.
- Novartis AG
- Olympus Corporation
- Pfizer Inc.
- Preceptis Medical, Inc.
- Sechrist Industries, Inc.
- Solventum Corporation
- Stryker Corporation
- Teva Pharmaceutical Industries Ltd.
第7章 市場機会と将来の展望



