


グリーンアンモニア肥料:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Green Ammonia Fertilizer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117632
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、グリーンアンモニア肥料市場は、2025年の28億米ドルから2026年には29億7,000万米ドルへと拡大し、2031年までに39億7,000万米ドルに達すると予測されています。
2026~2031年までの予測期間におけるCAGRは6.0%となる見込みです。
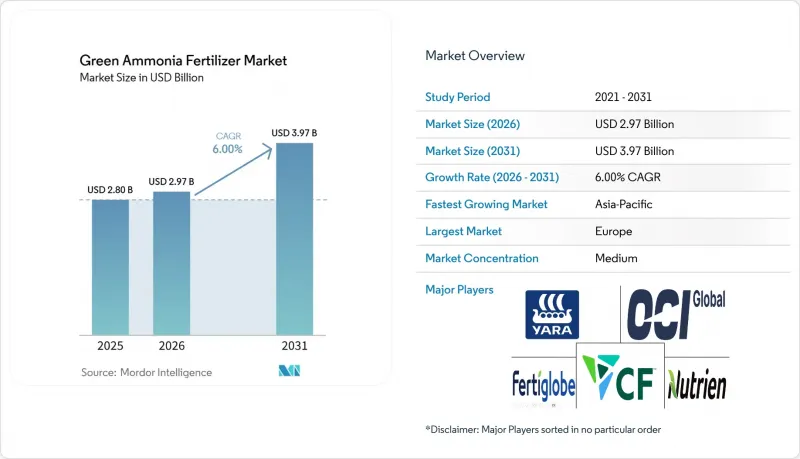
本レポートは、肥料タイプ(グリーンアンモニア、グリーン尿素、その他)、製造技術(電解水素ベース、バイオマスガス化ベース、その他)、形態(固体と液体)、作物タイプ(畑作物、園芸作物、その他)、地域(北米、南米、その他)ごとに分類されています。市場予測は、金額(米ドル)と数量(トン)で提示されています。
世界のグリーンアンモニア肥料市場の動向と洞察
カーボンニュートラルな肥料の義務化
法的拘束力のある排出規制により、いくつかの農業サプライチェーンにおいて、低炭素窒素の調達は、任意の選択肢から契約上の要件へと移行しつつあります。欧州連合(EU)の「排出量分担規制(ESR)2021~2030」は、加盟国に対し、農業を含む排出量取引制度(ETS)対象外のセクターにおける温室効果ガス排出量の削減を義務付けており、これにより肥料の購入者は、認証を受けた低排出量の投入材を求めるようになっています。この政策転換により、トレーサビリティの重要性も高まっています。購入者がオフセットに基づく主張だけでなく、ライフサイクル全体の検証をますます求めるようになっているためです。これは、大規模な生産者や、より統合されたバリューチェーンに有利に働きます。日本の2024年「水素社会推進法」は、長期契約を可能にする政策枠組みを通じて輸入を支援することで、東アジアにおいても同様の需要パターンを生み出しています。その結果、グリーンアンモニア肥料市場全体において、コンプライアンス基準が上流部門の投資判断を左右するようになっています。
発電拠点における再生可能エネルギーのコストパリティ
再生可能電力と電解槽のコスト低下により、電解アンモニアと従来型アンモニア生産との間の商業的な格差は縮小しつつあります。国際エネルギー機関(IEA)は、2025年の『グローバル水素レビュー』において、2024年の中国以外の地域における電解槽の設置コストは1キロワットあたり2,000~2,600米ドルの範囲であったと報告しています。このコスト面での優位性は、信頼性の高い再生可能エネルギーへの系統接続が可能なプロジェクトに有利に働きます。なぜなら、こうしたプロジェクトは、低い運用コストと優れた排出性能を両立させることができるからです。2025年にMDPIで発表された柔軟な生産モデリングでも、最適化された風力と風力・太陽光ハイブリッドシステムの下では、将来のアモニアコストが大幅に低下することが示されており、プロジェクトの規模拡大やシステム設計の成熟に伴い、コスト競争力が向上するという見解を裏付けています。このコスト格差が縮小するにつれ、グリーンアンモニア肥料市場は政策支援への依存度を低減させ、商業ベースでの拡大が可能になっていきます。
大規模な電解槽と合成ラインの高い資本集約度
大規模なグリーンアンモニア肥料プラントの建設コストの高さは、供給拡大を加速させる上での最大の障壁であり続けています。国際エネルギー機関(IEA)は2025年、2030年までに計画されている世界全体の電解槽パイプラインが520ギガワットに上るにもかかわらず、最終投資決定に至った、あるいは建設を開始したものはわずか4%にとどまると報告しました。これは重要な点です。なぜなら、グリーンアンモニア肥料プロジェクトの建設期間は通常3~5年であり、建設中に炭素価格や補助金制度に変更が生じると、生産開始前に収益性が低下する恐れがあるからです。新興市場では、長期のプロジェクト融資が限られており、ソブリンリスクプレミアムによって実質的な資本コストが高まるため、資金調達がより困難になります。したがって、進展には長期の引取契約、政策の安定性、建設期間中のリスク支援が不可欠です。
セグメント分析
2025年、グリーンアンモニア肥料は市場収益の46.0%を占め、グリーン肥料市場において最大の製品セグメントとなりました。その支配的な地位は、従来型窒素肥料産業全体で利用されている既存のハーバー・ボッシュ法生産施設、アンモニアターミナル、取り扱いインフラとの互換性によって支えられています。この確立されたインフラにより、既存の生産・物流ネットワークに大幅な変更を加えることなく、低排出のアンモニアを導入することが可能となり、購入者にとっての移行コストが低減されます。また、グリーンアンモニアは農業以外の分野からの需要も享受しており、船舶用燃料としての利用は、農業需要が低迷する時期における資産活用率の向上に寄与する追加の販路となっています。
グリーンアンモニアは、2026~2031年にかけてCAGR6.8%で成長すると予測されており、関連するグリーン肥料カテゴリーの進化に伴い、その地位をさらに強固なものにする見込みです。低炭素肥料の生産や、肥料製造におけるグリーンアンモニアの利用を促進する政府の取り組みにより、グリーン尿素やその他の持続可能な窒素製品の商業的な展望は改善されています。同時に、肥料製品の構成は、従来型窒素代替にとどまらず、低排出かつ循環型の栄養ソリューションというより幅広いポートフォリオへと徐々に拡大しています。こうした多様化にもかかわらず、グリーンアンモニアは農業と産業の両方のエンドユーザーに提供されるため、引き続き市場の商業的基盤としての地位を維持すると予想されます。
2025年には、電解水素を基盤とする生産方式が原料技術の売上高の54.0%を占め、グリーンアンモニア肥料市場において最大のシェアを占めました。その地位は、ゼロカーボン認証要件との直接的な整合性、米国、欧州、日本における主要なインセンティブプログラムの適用対象となっていることによって支えられています。また、この手法は、認証機関、保険会社、エンジニアリング企業、オフテイカーからなるより成熟したエコシステムからも恩恵を受けており、大規模プロジェクトにおける取引上の摩擦を軽減しています。電解法を選択する開発事業者は、取引相手が認証の論理や資金調達構造をより明確に理解しているため、多くの場合、より迅速に事業を進めることができます。バイオマスガス化による生産は、特に南アジアと東南アジア全域において、作物残渣が強力な地域的な原料の優位性をもたらす市場で存在感を維持しています。
廃棄物由来の水素生産は、2026~2031年にかけてCAGR10.0%で拡大すると予想されており、最も急成長する供給技術となる見込みです。この手法が注目を集めているのは、廃棄物管理と肥料の脱炭素化を単一のビジネスケースに統合できるためであり、これによりプロジェクトに利用可能な資金源を拡大できるからです。最大の機会は、廃棄物処理手数料による収益や自治体のごみ処理義務が、水素生産の経済性を直接支えることができる地域に存在します。プラズマ支援合成や電気化学的窒素還元などの他の手法は、依然として初期段階にあり、グリーンアンモニア肥料市場において短期的な供給量に貢献するものではなく、むしろ長期的な技術選択肢として捉えるのが適切です。
地域別分析
2025年、欧州はグリーン肥料市場シェアの32.0%を占め、最大の地域となりました。欧州のこの地位は、炭素価格設定、より厳格な輸入責任、認証済みの低排出アンモニアや下流の肥料に対して購入者がより積極的に対価を支払う姿勢によって支えられています。炭素国境調整メカニズム(CBAM)は2026年1月に本格運用段階に入り、これにより、特に輸入された従来型アンモニアに長期的に依存している買い手にとって、低排出肥料の供給の相対的な競合力が向上しています。また、生産者がロシア産ガスに依存する原料への依存度を低減し、低炭素資源を中心にサプライチェーンを再構築しようとしていることから、欧州は依然として重要な需要拠点となっています。
アジア太平洋は、2026~2031年にかけてCAGR7.6%で拡大すると予測されており、最も成長が著しい地域となる見込みです。この成長は、インド、日本、韓国、中国、オーストラリアの各政府が、需要創出と供給面での投資支援を組み合わせていることによって牽引されています。2026年6月、インドは「国家グリーン水素ミッション」の一環として、インド太陽エネルギー公社(SECI)を通じて、国内の11の肥料工場向けに年間67万トンのグリーンアンモニア供給を盛り込んだ10年間の契約を締結しました。日本は、越境グリーンアンモニアプロジェクトが銀行融資可能な輸出需要を確保できるよう支援する価格支援枠組みを通じて、地域的な拡大を後押ししています。また、サウジアラビア、アラブ首長国連邦、エジプトが、低コストの再生可能資源と、欧州と東アジアの買い手を対象とした輸出志向のプロジェクト戦略を組み合わせていることから、西アジアの重要性も高まっています。
北米は依然として商業的に重要な市場であり、米国の政策枠組みにより、クリーン水素と低炭素アンモニアプロジェクトに対して、より強力な財政支援と明確な投資の展望が提供されています。南米では、輸出向け農業を通じて需要が拡大しており、特に生産者や輸出業者が、プレミアム市場へのアクセスを維持するために、検証可能な持続可能な投入資材の使用を求められる地域で顕著です。アフリカには規模は小さいもの注目すべきプロジェクトパイプラインがあり、エジプトと南アフリカは、資源の質と肥料需要が長期的な拡大の妥当性を裏付ける市場として際立っています。ロシアは依然として市場の発展が緩やかです。低コストの天然ガス、クリーンエネルギー政策の勢いの欠如、欧米との技術提携へのアクセス縮小が、変化のペースを制約し続けているためです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- カーボンニュートラルな肥料の義務化
- 発電拠点における再生可能エネルギーのコストパリティ
- 企業のネットゼロ農業調達
- グリーン水素に対する税額控除と生産奨励策
- 肥料貿易に対する炭素国境調整の圧力
- 海運の脱炭素化に伴うアンモニア燃料補給需要の拡大
- 市場抑制要因
- 大規模な電解槽と合成ラインの高い資本集約度
- 送電網の混雑による再生可能エネルギーの電力買取契約の遅延
- 乾燥した生産地域における認定グリーン水資源の不足
- 新規グリーン肥料配合の農学的検証の遅れ
- バリューチェーンとサプライチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 肥料タイプ別
- グリーンアンモニア
- 完全グリーンアンモニア
- 混合グリーンアンモニア肥料
- グリーンアンモニアをベースとしたバイオ統合型肥料
- グリーン尿素
- その他の肥料タイプ
- グリーンアンモニア
- 製造技術別
- 電解水素ベース
- バイオマスガス化ベース
- 廃棄物から水素を製造する方式
- その他の新規技術
- 形態別
- 固体
- 液体
- 作物タイプ別
- 畑作物
- 園芸作物
- 芝生と観賞用植物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Yara Clean Ammonia AS(Yara International ASA)
- CF Industries Holdings Inc.
- Nutrien Ltd.
- OCI Global(OCI N.V.)
- Fertiglobe PLC
- ACME Cleantech Solutions Private Limited(ACME Group)
- Air Products and Chemicals Inc.
- ENGIE SA
- Iberdrola S.A.
- thyssenkrupp Uhde GmbH(thyssenkrupp AG)
- Siemens Energy AG
- Nel ASA
- AmmPower Corp.
- Avina Clean Hydrogen Inc.
- Casale SA
- AM Green Ammonia India Private Limited(AM Green Group)
- Greenko Energy Holdings
- Fortescue Energy Pty Ltd
- Technip Energies N.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


