


QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Quantum-as-a-Service (QaaS) Software Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117628
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォームの市場規模は、2025年の7億8,000万米ドル、2026年の9億3,000万米ドルから、2031年までに23億1,000万米ドルへと拡大すると予測されており、2026~2031年までの期間におけるCAGRは19.96%となる見込みです。
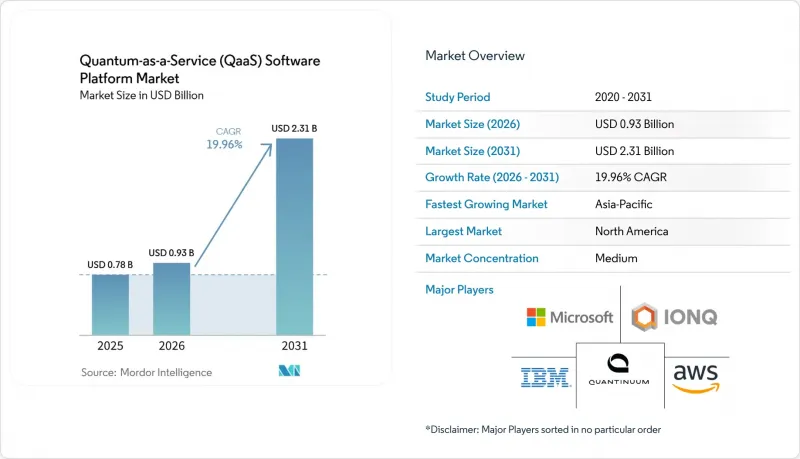
本レポートは、サービスタイプ(量子コンピューティングクラウドアクセス、Quantum-Simulation-as-a-Service、その他)、展開モード(パブリッククラウドQaaS、プライベート専用量子アクセス、ハイブリッド量子・古典ワークフロー)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、製薬・ライフサイエンス、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のQaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場の動向と洞察
ハードウェアを所有せずに量子アクセスを利用したいという企業の需要の高まり
QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場は、初期段階のワークロードにおいて、高価な量子システムを自社で所有・維持管理することを望む企業がほとんどないという単純な経済的変化の恩恵を受けています。購入企業は、極低温システムの保守、校正、あるいは専門スタッフの人件費を負担することなく、ポートフォリオの最適化、分子シミュレーション、セキュリティの使用事例を検証するために、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォームをますます活用しています。「2026年世界の量子産業の現状」調査によると、企業の89%がすでに量子技術を実際に活用していますが、大規模な導入に至っているのはわずか3%にとどまっており、試用段階から本番環境での利用へと移行するための大きな道筋が残されています。同調査では、主権要件やローカル制御への期待も指摘されており、企業は単にアクセスを求めているだけでなく、制御可能で監査可能なアクセスモデルを求めていることを意味します。そのため、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場は、単一の提供モデルではなく、パブリック、プライベート、ハイブリッドの各形態にまたがって拡大しています。
クラウドネイティブな量子開発エコシステムの拡大
QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場も拡大しています。これは、開発者が企業のワークフロー内にすでに存在するクラウド環境を通じて量子リソースにアクセスできるためです。これにより、学習のハードルが低くなり、チームは従来型ツール、データパイプライン、慣れ親しんだアクセス制御と並行して、量子ルーチンをテストできるようになります。2026年5月、ScalewayとQbitSoftは欧州初のクラウドネイティブ量子導入プログラムを開始し、企業が単一のソブリンクラウドインターフェースを通じて複数のハードウェアモードにアクセスできるようにしました。このような構造は、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において重要です。なぜなら、ハードウェア層の上に位置するソフトウェアプロバイダが、企業のワークフロー設計における長期的なコントロールポイントとなり得るからです。クラウド経由で利用可能なバックエンドが増えるにつれ、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場では、単なるハードウェアの性能を宣伝するベンダーよりも、開発者による導入を簡素化するベンダーが評価されるようになると考えられます。
NISQハードウェアの制限と生産信頼性の低さ
QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場は、依然としてノイズの多い中規模量子ハードウェアの基本的な限界に直面しています。現在のシステムには、有限のコヒーレンス時間、限られた接続性、商用として有用な回路の深さと一貫性を損なうエラー率といった問題があります。2026年に『New Journal of Physics』誌に掲載された調査によると、NISQ時代の量子機械学習システムは依然として、表現力、学習可能性、ノイズ耐性の間でトレードオフに直面しており、これが多くのハイブリッドワークフローの円滑なスケーリングを妨げています。『The State of the Global Quantum Industry 2026』の報告書では、実運用への展開における最大の障壁として、ハードウェアの成熟度を上回る形でアルゴリズム設計が挙げられており、これはQaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場が、工学的な限界と応用面での限界の両方によって足止めされていることを示しています。スループットが向上している企業がより大規模なワークロードを日常的に利用に移行するには、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において、より信頼性の高い運用環境が依然として必要とされています。
セグメント分析
2025年、量子コンピューティングクラウドアクセスは、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場シェアの38.29%を占め、この分野に参入する企業にとって主要な商業的入り口となりました。このセグメントが主導的な地位を占める理由は、購入者が通常、より専門的なシミュレーション、最適化、またはセキュリティ契約に移行する前に、サブスクリプションベースのハードウェアアクセスから始めるためです。この傾向により、特に使用事例や社内チームの適性をまだ検討中の企業において、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場は、「アクセス優先」の購買行動に根ざした状態が維持されています。また、初期のアクセス決定が後のツールチェーンやワークフローの選択に多大な影響を与えることが多いため、プラットフォーム事業者はQaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において強固な地位を築いています。
量子機械学習サービスにおけるQaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場の規模は、2031年までCAGR21.63%で拡大すると予測されており、これは最も成長の速いサービスカテゴリーとなります。この成長は、単なる学術的な実験にとどまらず、実運用向けのマシンラーニングワークフローへの関心が高まっていることを反映しています。また、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場では、材料、物流、金融モデリングの分野において、シミュレーションと最適化サービスへの需要が高まっています。これらの分野では、購入者が従来型基準と比較して測定可能な改善を求めています。量子暗号とセキュリティサービスも重要性を増しています。これは、一部の規制対象企業が、制御された環境内で耐障害性、リスクの暴露度、将来のセキュリティ対応要件を検証するために、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場を活用しているためです。
地域別分析
2025年、北米は世界全体の収益の37.19%を占め、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において最大の地域シェアを獲得しました。米国は、直接的な政策調整を通じてその優位性を強化しています。これは、ホワイトハウスが2026年6月に、商用化を加速し、国家量子戦略を更新するための大統領令第14413号を発令したためです。また、米国エネルギー省は、フォールトトレラントシステムの開発と国家規模のコンピューティングインフラと連携した「Quantum Genesis」イニシアチブを通じて、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場を推進しています。2026年5月、米国商務省は9社の量子関連企業に対し、CHIPS法に基づく20億1,300万米ドルの奨励金を発表しました。これにより、同地域の商用化パイプラインに製造とエンジニアリング支援が追加されることになります。欧州は、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において依然として重要な位置を占めています。これは、キリマンジャロによるマルチモーダルQaaSデータセンターの立ち上げや、ScalewayとQbitSoftのクラウドネイティブ導入プログラムが示すように、主権クラウドの位置づけ、国内プロバイダ、規制対象セクターからの需要が、現地での導入を後押ししているためです。
アジア太平洋は、2026~2031年にかけてCAGR26.11%で成長すると予測されており、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において、最も成長が著しい地域となる見込みです。同地域は、公的資金、研究機関、企業のパイロット事業活動が強力に連携している恩恵を受けており、これにより地域のエコシステムが実験室中心の段階から商用アクセスモデルへと移行しつつあります。この構造は、単にクラウドアクセスを輸入するだけでなく、国内での能力構築を通じて、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場を支えています。中国、日本、インド、韓国は、国家プログラム、地域パートナーシップ、コンピューティング、通信、商用製品開発分野における早期のバイヤーとの連携を通じて、その転換を形作っています。
南米、中東・アフリカは、QaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において依然として初期段階にありますが、これらの地域の購入者は、ハードウェアを長期間所有する段階を経ることなく、直接マネージドサービス形態に移行できるため、戦略的に重要な位置を占めています。2025年、Aramcoとパスクアルは、Aramcoのダーランデータセンターにおいて、サウジアラビア初、かつ中東初の商用QaaS(Quantum-as-a-Service)プラットフォームを立ち上げました。この動きは、中東におけるQaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場が、エネルギー、材料、産業最適化といった機関向けの使用事例を中心に形成されつつあることを示しています。南米では依然として認知度向上やパイロット事業の段階に留まっていますが、金融サービスの基盤が厚く、デジタルトランスフォーメーションの推進が広範囲に及んでいることから、ブラジルはQaaS(Quantum-as-a-Service)ソフトウェアプラットフォーム市場において最も大きな可能性を秘めています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハードウェアを所有せずに量子アクセスを利用したいという企業の需要の高まり
- クラウドネイティブな量子開発エコシステムの拡大
- 政府資金による量子プログラムによる商用パイロット事業の展開の加速
- ハイブリッドな量子・古典ワークフローのオーケストレーションに対するニーズの高まり
- 規制対象産業における量子シミュレーションと最適化APIへの需要の増加
- 新興PQCの導入準備状況と量子リスクテストの使用事例
- 市場抑制要因
- NISQのハードウェア上の制約と生産信頼性の低さ
- 量子ソフトウェアエンジニアとアルゴリズム専門家の不足
- SDKやクラウドプラットフォーム間の相互運用性の断片化
- データの主権、セキュリティ、輸出規制上の制約
- マクロ経済要因が市場に与える影響
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 量子コンピューティングクラウドアクセス
- Quantum-Simulation-as-a-Service
- 量子最適化API
- 量子機械学習サービス
- 量子暗号とセキュリティサービス
- 展開モード別
- パブリッククラウドQaaS
- プライベート専用量子アクセス
- ハイブリッド量子・古典ワークフロー
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 製薬・ライフサイエンス
- 航空宇宙・防衛
- 材料・化学
- 物流とサプライチェーン
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- トルコ
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- IonQ, Inc.
- Quantinuum Ltd.
- QC Ware Corporation
- Zapata Computing Holdings Inc.
- Classiq Technologies Ltd.
- Riverlane Ltd.
- Q-CTRL Pty Ltd.
- Xanadu Quantum Technologies Inc.
- Pasqal SAS
- QuEra Computing Inc.
- Aliro Technologies, Inc.
- Horizon Quantum Computing Pte. Ltd.
- Terra Quantum AG
- Quantastica Ltd.
- QunaSys Inc.
- Strangeworks, Inc.
- D-Wave Systems Inc.
- Rigetti Computing, Inc.
- Fujitsu Limited
- Atos SE
- Alibaba Cloud Computing Ltd.
- Huawei Technologies Co., Ltd.
- Origin Quantum Computing Technology Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日

