


SOP肥料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
SOP Fertilizer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117602
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、sOP市場の規模は2025年に50億2,000万米ドルと評価され、2026年の52億7,000万米ドルから2031年までに67億7,000万米ドルへと拡大し、2026年から2031年までの予測期間においてCAGR6.16%で成長すると見込まれています。
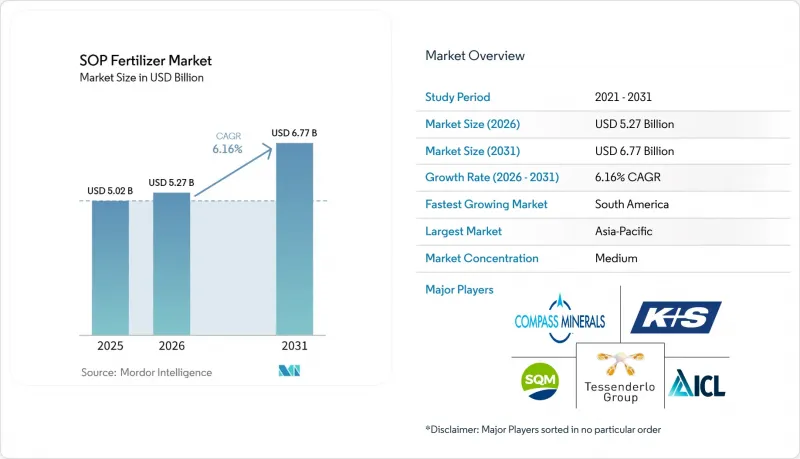
本レポートは、種類別(標準SOP、粒状SOP、水溶性SOPなど)、施用方法別(土壌施用、葉面散布、施肥灌漑)、作物品目別(畑作作物、園芸作物、芝生・観賞用植物)、および地域別(北米、欧州、アジア太平洋地域など)に分類されています。市場予測は、金額(米ドル)および数量(メトリックトン)で提示されています。
世界のSOP肥料市場の動向と洞察
高付加価値作物における塩化物フリーのカリウム肥料への需要の高まり
果物、野菜、木の実、タバコにおける塩化物への感受性は、SOP市場にとって強力な農学的根拠となっています。これらの作物体系において、塩化物を含むカリウム肥料の施用は、糖の生成、果実の硬さ、色づき、および収穫後の品質を低下させる可能性があるため、作物の栄養管理の選択は直接的な商業的判断となります。オレゴン州立大学の『Agronomy』誌に掲載された2025年の研究によると、オレゴン州コロンビア盆地において、K2SO4(硫酸カリウム)はKCl(塩化カリウム)と同等のジャガイモ総収量をもたらす一方で、塩化物蓄積に伴う塊茎の比重低下を回避できることが明らかになりました。この結果は、高級食品サプライチェーンのバイヤーが、単に生収量だけでなく、梱包後の品質に対して対価を支払うことが一般的であるという点で重要です。その結果、SOP市場は、販売価値が外観や貯蔵品質の維持に依存する作物体系と密接に結びついたままとなっています。
保護栽培の拡大と園芸主導の施肥灌漑
保護栽培は、温室、シェードハウス、ポリハウスシステム全体において、市場の技術的な需要基盤を強化しています。これらのシステムでは、精密な養分管理とクリーンな溶解が求められ、それにより塩化物を含まない高溶解性の作物用栄養製品の価値が高まっています。特に、循環式施肥システムは塩化物の蓄積に敏感であり、過剰な塩化物は繰り返される灌漑サイクルを通じて養分バランスを乱す恐れがあります。その結果、水耕栽培や基質栽培においては、SOPは多くの場合、プレミアムな選択肢というよりも、技術的な要件として機能しています。この動向は、輸出向けのベリー類、トマト、ピーマン、および花卉栽培プログラムにおいても顕著であり、そこでは投入資材の一貫性が作物の品質と市場での受容を支えています。保護栽培が拡大するにつれ、硫酸カリウム市場の需要は、灌漑設備や閉ループ式養分システムと互換性のある、より高純度の製品へとシフトしています。
塩化カリウム(MOP)に比べて生産コストが高いことが、広範囲での採用を制限している
SOP市場の主な商業的制約は、塩化カリウム(MOP)に比べてコストが高いことです。この価格差は、果物、野菜、その他の品質に敏感な作物では対応可能ですが、穀物、油糧種子、その他の広面積栽培システムでは吸収するのがより困難です。これらの分野の多くの生産者は、単位栄養素当たりのコストに基づいて肥料を購入しています。これは、これらの作物の経済性において、塩化物の排除が直接的な利益に直結しないためです。たとえSOPに農学的メリットがあったとしても、その作物が販売時に高い価値をもたらさない場合、価格差が導入の妨げとなる可能性があります。これにより、広大な農地での汎用作物栽培におけるSOPの市場浸透には構造的な上限が生じ、需要は品質や市場性によって価格差を相殺できる作付け体系に集中したままとなっています。
セグメント分析
2025年、粒状硫酸カリウム(SOP)は硫酸カリウム市場シェアの48.5%を占め、金額ベースで最大の製品タイプとなりました。その支配的な地位は、果樹、ブドウ、野菜の作物における土壌施肥プログラムにおいて、長年にわたり確立された役割を反映しており、生産者は取り扱いの容易さと圃場での安定した施用を重視しています。標準SOPは重要な第2位の地位を維持している一方、その他の製品タイプは、より小規模で専門性の高い作付けプログラムに利用されています。
水溶性SOPは、2026年から2031年にかけてCAGR 7.8%で拡大すると予測されており、硫酸カリウム市場において最も成長の速い製品タイプとなる見込みです。水溶性グレードは、圃場散布型製品に比べて、施肥灌漑、温室栽培、水耕栽培システムにより適しているため、SOP市場の価値構成に変化をもたらしています。また、水溶性SOPはより精密な養分供給を可能にしますが、これは果実の仕上がりや均一性が販売価格に直結する高級園芸において重要です。信頼性の高い純度、低塩化物含有量、優れた溶解性能を提供するメーカーは、この動向から恩恵を受ける好位置にあります。長期的には、粒状製品が最大の導入ベースを維持すると予想されますが、市場価値のより大きな割合が水溶性製剤へとシフトする可能性が高いと考えられます。
地域別分析
2025年、アジア太平洋地域は市場価値の38.5%を占め、地域別では最大のセグメントとなりました。中国は、広範な保護栽培基盤、果物や野菜の消費増加、および特殊作物用資材の積極的な利用により、依然として最大の国内市場を維持しています。インドでは、園芸に重点を置く各州で点滴灌漑が拡大し、水溶性グレードの需要を牽引することで、その地位を強化しています。ベトナム、インドネシア、フィリピンも、輸出向けの野菜、コーヒー、熱帯果物の生産プログラムにおいて、作物の品質や規格適合性がより重視されるようになったことで、需要の伸びに寄与しています。同地域における広大な特殊作物の作付面積と、高品質な栄養管理プログラムへの関心の高まりにより、アジア太平洋地域は市場の中心的な位置を占め続けています。
南米は2026年から2031年にかけてCAGR6.4%で拡大すると予測されており、市場において最も成長の速い地域セグメントとなる見込みです。ブラジルでは、生産者が塩化物フリーの栄養管理の恩恵を受けるプレミアム園芸作物へと移行していることから、この成長を牽引しています。アルゼンチンやチリでも同様の動向が見られ、柑橘類、アボカド、ブドウ、および関連する輸出サプライチェーンは、品質や市場アクセス要件に非常に敏感です。この地域では、作物の栄養管理の選択が、輸出対応力やバイヤーの受容度とますます密接に関連しています。
北米は、特産作物、有機栽培、および精密栄養管理プログラムに支えられ、市場において安定した高級品向け市場としての地位を維持しています。欧州もまた、バイヤーがプレミアムなサプライチェーンにおいて、トレーサビリティ、生産基準、および低炭素な投入資材の選択肢をより重視するようになったことから、魅力的な市場であり続けています。中東では、制御環境農業や塩分を含む水条件が、温室システムにおける塩化物フリーの作物栄養を好むため、需要を支えています。アフリカでは、エジプト、南アフリカ、ナイジェリアにおける輸出向け園芸作物を通じて需要が増加しており、これらの国々では、スーパーマーケットの基準や海外のバイヤーの要件により、作物の品質に対する期待が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 調査手法
第2章 本レポートの内容
第3章 エグゼクティブサマリーおよび主な調査結果
第4章 主要な業界動向
- 主要作物の作付面積
- 畑作作物
- 園芸作物
- 平均施肥量
- 灌漑設備を備えた農地
- 規制の枠組み
- 価値およびサプライチェーン分析
- 市場促進要因
- 高付加価値作物における塩化物フリーのカリウム肥料への需要の高まり
- 保護栽培の拡大と園芸主導の施肥灌漑
- 土壌の塩分濃度が懸念され、低塩化物肥料の導入が加速しています
- 精密栄養管理により、特産作物の栄養吸収効率が向上しています
- 輸出志向型の果物・野菜生産に対する政府の支援
- 微量灌漑農場における水溶性肥料の採用拡大
- 市場抑制要因
- 塩化カリウムに比べて生産コストが高いため、広範囲での導入が制限されています
- 高品質な硫酸塩原料の入手可能性が限られているため、供給が制約されています
- 新興市場における零細農家の価格感応度
- 混合肥料や代替カリウム源による代替
第5章 市場規模と成長予測、金額および数量
- タイプ別
- 標準SOP
- グラニュラーSOP
- 水溶性SOP
- その他のSOPタイプ
- 施用方法別
- 土壌
- 葉面
- 灌漑
- 作物タイプ別
- 畑作物
- 園芸作物
- 芝生および観賞用植物
- 地域別
- 北米
- カナダ
- メキシコ
- 米国
- その他の北米諸国
- 欧州
- フランス
- ドイツ
- イタリア
- オランダ
- ロシア
- スペイン
- ウクライナ
- 英国
- その他の欧州諸国
- アジア太平洋
- オーストラリア
- バングラデシュ
- 中国
- インド
- インドネシア
- 日本
- パキスタン
- フィリピン
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 南米
- アルゼンチン
- ブラジル
- その他の南米諸国
- 中東
- サウジアラビア
- トルコ
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- エジプト
- ナイジェリア
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nutrien Ltd.
- Tessenderlo Group
- SQM S.A.
- ICL Group Ltd.
- K+S Aktiengesellschaft
- Yara International ASA
- Arab Potash Company PLC
- Intrepid Potash, Inc.
- Compass Minerals International, Inc.
- Sinofert Holdings Limited
- Coromandel International Limited
- EuroChem Group AG
- JSC Belaruskali
- Gujarat State Fertilizers and Chemicals Limited
- Sesoda Corporation
- Yunnan Yuntianhua Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日