


ラニチジン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ranitidine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117568
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ラニチジン市場の規模は、2025年の5億8,915万米ドルから2026年には6億1,313万米ドルへと拡大し、2026年から2031年にかけてCAGR4.47%で推移し、2031年には7億6,299万米ドルに達すると予測されています。
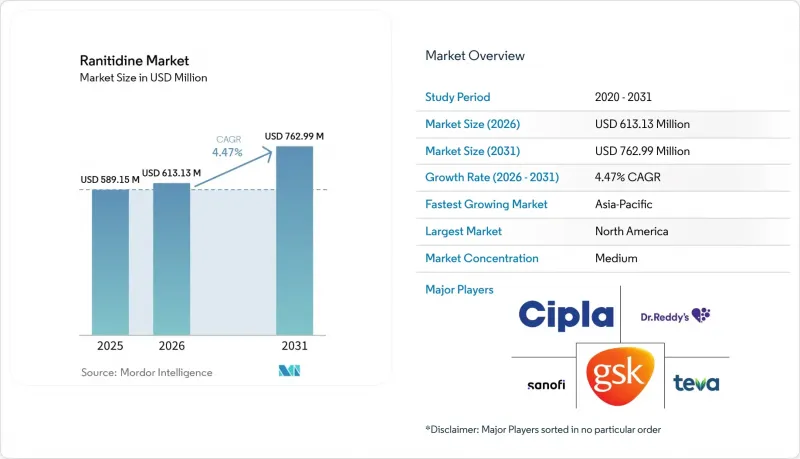
本レポートは、用量(75 Mg、150 Mg、300 Mg)、剤形(錠剤、シロップ、注射剤)、投与経路(経口、静脈内)ごとに分類されており、適応症(GERD、消化性潰瘍、ZES、びらん性食道炎、ストレス性潰瘍)、流通チャネル(病院、小売、オンライン薬局)、エンドユーザー(病院、診療所、ASC、在宅ケア)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のラニチジン市場の動向と洞察
GERDおよび消化性潰瘍の負担増大により、対象患者層が構造的に拡大
世界のGERD有病率は1990年以降、年平均3.4%のペースで増加し、2021年には8億2,560万件に達しました。2021年の新規発症件数は、インドで3,660万件、中国で2,090万件を記録しました。酸分泌抑制療法において費用が依然として重要な考慮事項であるため、これらの国々はラニチジン市場にとって重要な市場となっています。症例数の増加に伴い、逆流症状や潰瘍関連疾患の治療を必要とする患者層が拡大しています。食習慣や保険償還の制限により、東南アジアやサハラ以南のアフリカの一部地域では、低コストの治療法がより重要視される傾向にあります。したがって、ラニチジン市場は、患者が高コストな治療へ容易に移行できない地域において、需要の潜在力を維持しています。
価格に敏感な市場における低コストの酸分泌抑制療法への選好が、ジェネリック医薬品の販売量を支えています
自己負担による治療環境においては、ラニチジンは、すべてのプロトンポンプ阻害薬(PPI)の処方に対する直接的な代替品というよりは、依然として低コストの選択肢となっています。保険未加入の患者にとって、ジェネリックのプロトンポンプ阻害薬が依然としてH2ブロッカーよりも高価である地域では、ラニチジン市場が恩恵を受けています。ハイデラバードやアーメダバードにあるインドの製造クラスターは、国内および輸出市場への有効成分および完成品の供給を支えています。2025年に導入された、必須医薬品成分の国内生産を支援するための政府のインセンティブは、この供給体制をさらに強化しています。低コストでの生産により、インドのサプライヤーは、これらの市場から撤退することなく、東南アジア、アフリカ、南米への供給を継続することが可能となります。ラニチジン市場は依然として価格競争にさらされていますが、保険適用範囲が限定的であることから、確立されたジェネリック治療薬への需要は維持される可能性があります。
NDMAリコールの余波と根強い信頼の欠如が再採用率を抑制
2020年に米国でラニチジンが市場から撤退したことは、2025年の承認後も依然として影響を及ぼしている信頼の障壁を生み出しました。ラニチジン市場は、他の酸分泌抑制療法に移行した処方医や患者からの信頼を取り戻す必要があります。米国消化器病学会(AGSA)は2025年12月、再配合されたラニチジンがファモチジンよりも大きな臨床的利益をもたらす可能性は低いとの見解を示しました。この見解により、すでに代替薬で病状が安定している患者にとって、治療を変更する理由が薄れます。検査、ロットリリース、および保管管理は、規制対象の輸出市場に製品を供給するメーカーにとって、コストと複雑さを増す要因となります。ラニチジン市場は、新製品が保存期間を通じて不純物リスクを管理できるという一貫したエビデンスに依存することになるでしょう。
セグメント分析
2025年、150 mg製剤はラニチジン市場の48.71%を占め、多くの外来患者における胃食道逆流症(GERD)および維持療法の処方において、依然として標準的な用量でした。その使用は、逆流症状や消化性潰瘍に対する1日2回の確立された治療ルーチンに反映されています。小売薬局や病院では、一般的にこの用量が主要な調剤選択肢として挙げられています。75 mg製剤は、低用量製品が依然として入手可能な一部の欧州およびアジア諸国において、その役割は比較的小さいものです。欧州連合(EU)においては、ラニチジン製剤の販売停止措置が依然として有効であるため、その市場シェアは限定的です。ラニチジン業界は、各国の市場における用量ごとの供給状況に引き続き依存しています。
300 mgのセグメントは、2026年から2031年にかけてCAGR6.16%で成長すると予測されています。この用量は、一部の十二指腸潰瘍患者に対して用いられる就寝前の1回投与プロトコルを支えています。投薬スケジュールが厳格に管理されている施設でのケアにおいては、服用回数の減少が服薬遵守率の向上につながる可能性があります。VKT Pharma社の承認は、米国における150 mgおよび300 mgの再配合錠の両方を対象としています。この承認により、米国での再発売において、商業的に重要な両方の用量が利用可能となります。したがって、承認された製品が病院や処方箋チャネルに供給される地域では、ラニチジン業界において高用量への需要がさらに高まる可能性があります。
2025年のラニチジン市場において、錠剤が61.82%を占めました。これは、経口固形剤が外来および病院での調剤において依然として実用的であるためです。その確立された使用実績により、小売薬局や医療機関の薬局での幅広い入手可能性が支えられています。シロップ剤は、錠剤を快適に使用できない小児や高齢の患者に対して、別の役割を果たしています。米国の医薬品情報では、ラニチジン経口液剤は15 mg/mLと表示されています。体重に基づく投与や嚥下困難といった要因が、この液剤のニッチ市場を維持する一因となっています。ラニチジン市場では、錠剤のみの供給モデルではなく、複数の剤形に対する需要が依然として存在しています。
注射剤は、2026年から2031年にかけてCAGR4.82%で拡大すると予測されています。静脈内投与は、ストレス性潰瘍の予防、麻酔前の誤嚥リスク管理、および特定の集中治療のニーズに対応しています。これらの患者は、消化管を通じて薬剤を摂取できない場合があります。2025年の研究では、高リスクの外科患者群に対する非経口酸抑制プロトコルの継続的な使用が報告されています。病院は、適切な使用に関する現行の指針を遵守し、不必要な予防措置を避ける必要があります。ラニチジン業界は、この病院という環境を、より専門的な需要源として捉えています。
地域別分析
北米は2025年にラニチジン市場の38.23%を占め、2026年においても地域別で最大のシェアを維持しました。VKT Pharma社の再配合錠がFDAの承認を受けたことで、2020年の販売中止後、米国での処方アクセスが再開されました。同製品は処方箋薬であり、開封後90日以内の廃棄が義務付けられているため、回復のペースは緩やかなものにとどまる見込みです。また、多くの処方医は、市販薬「Zantac 360」に使用されているファモチジンにも馴染みがあります。カナダとメキシコではジェネリック医薬品の供給が維持されており、価格に敏感な病院の調達方針が、メキシコでの使用を支えています。
欧州では、欧州連合(EU)によるラニチジン製剤の販売停止措置が依然として継続しているため、規制環境が分断された状態で運営されています。この枠組みにより、酸分泌抑制療法の多くはプロトンポンプ阻害薬やファモチジンへと移行しています。ドイツでは、2025年12月に「Ranitidin AbZ 150 mg錠」および「Ranitidin-ratiopharm 300 mg錠」の供給不足が解消されました。ラニチジン市場は、スペインやその他の小規模な欧州市場においてのみ限定的な活動が見られます。英国、フランス、イタリアでは、各国のプログラムに基づき、特定の患者層向けに処方薬の供給が限定的に維持されています。欧州の需要は、コンプライアンス要件や各国の承認プロセスによって依然として制約を受けています。
アジア太平洋地域は、2031年までCAGR5.29%で成長すると予測されており、ラニチジン市場において最も成長の速い地域となる見込みです。提供されたエビデンスに基づき報告されたGERDの新規罹患負担は、インドと中国が最も大きかったとされています。インドの原薬クラスターは、世界の製剤市場に有効成分を供給しています。2025年に導入された国内生産奨励策により、この製造基盤はさらに強化されます。韓国と日本では、病院薬局チャネルにおいて処方需要が維持されていますが、医師によるプロトンポンプ阻害薬への習熟度が、より広範な普及を制限しています。オーストラリアは、欧州連合と同様のラニチジン使用一時停止措置を講じています。中東およびアフリカでは、コスト競争力のあるジェネリック医薬品を主にインドのメーカーから調達しており、一方、ブラジルとアルゼンチンでは、ニトロソアミンに対するより厳格な監視の下で、公的処方薬リストに基づく需要が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GERDおよび消化性潰瘍の罹患率の増加
- 価格に敏感な市場における低コストの酸抑制への選好
- 病院および小売薬局の処方集における、確立された経口剤形への親しみ
- 製品のリフォーミュレーションと不純物管理能力により、特定の需要層が再び活性化しています
- 特定の医療現場における小児および高齢者向けの液剤投与のニーズ
- 急性期医療における短期調達への選好と、購入者による在庫バッファーの確保
- 市場抑制要因
- NDMAリコールの余波と根強い信頼の欠如
- PPIおよびファモチジン系代替薬による代替
- コンプライアンス、試験、およびバッチリリースにかかるコスト負担
- 配合変更された製品の安定性、包装、およびコールドチェーンへの感受性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用量別
- 75 mg
- 150 mg
- 300 mg
- 剤形別
- 錠剤
- シロップ
- 注射
- 投与経路別
- 経口
- 静脈内
- 適応症別
- 胃食道逆流症
- 消化性潰瘍
- ゾリンジャー・エリソン症候群
- びらん性食道炎
- ストレス性潰瘍の予防
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- エンドユーザー別
- 病院
- クリニック
- 外来手術センター
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Apotex Inc.
- Aurobindo Pharma Limited
- Boehringer Ingelheim International GmbH
- Cipla Limited
- Dr. Reddy's Laboratories Ltd.
- GlaxoSmithKline plc
- Glenmark Pharmaceuticals Limited
- Granules India Limited
- Hikma Pharmaceuticals PLC
- J B Chemicals and Pharmaceuticals Limited
- Lupin Limited
- Merck KGaA
- Sanofi
- Sandoz Group AG
- Strides Pharma Science Limited
- Sun Pharmaceutical Industries Limited
- Teva Pharmaceutical Industries Ltd.
- Tocris Bioscience
- Viatris Inc.
- Zydus Lifesciences Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日

