


プッシュ通知ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Push Notification Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117557
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プッシュ通知ソフトウェアの市場規模は、2025年の15億8,000万米ドル、2026年の18億3,000万米ドルから、2031年までに37億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は15.61%となる見込みです。
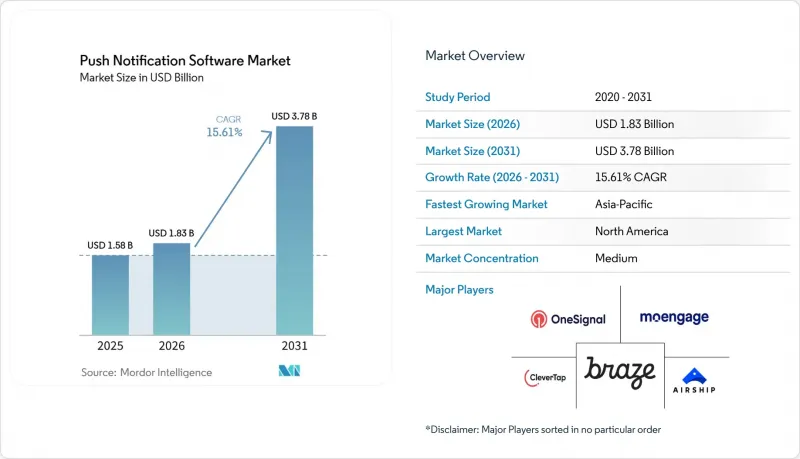
本レポートは、導入形態(クラウド型およびオンプレミス型)、企業規模(大企業および中小企業)、通知チャネル(モバイルプッシュ通知、Webプッシュ通知など)、エンドユーザー業界(小売・Eコマース、銀行・金融サービス・保険など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプッシュ通知ソフトウェア市場の動向と洞察
リアルタイムのモバイルおよびウェブにおける顧客エンゲージメントへのニーズの高まり
プッシュ通知ソフトウェア市場は、モバイルアプリケーションやウェブサイト全体において、即時的かつ関連性の高い顧客コミュニケーションに対するニーズの高まりから恩恵を受けています。ブランド各社は、カート放棄、在庫状況、価格変更、アカウントの活動、その他の時間的制約のあるアクションに対して、イベントトリガー型のメッセージをますます活用しています。これらのトリガーを活用している小売業者は、予定されたキャンペーン配信のみに依存している企業よりも、注文の回復率が高いと報告しています。インドや東南アジア諸国では、リアルタイムのエンゲージメントツールを活用できる「モバイルファースト」のユーザー層が引き続き広く存在していますが、加入者数の多さだけでは効果的なコミュニケーションが保証されるわけではありません。有料チャネルを通じた顧客の再獲得には多額の費用がかかる可能性があるため、企業は既存ユーザーの維持に一層注力しています。プッシュ通知ソフトウェア市場の成熟したユーザーは、通知配信をより広範な顧客維持プログラムに組み込んでおり、これにより、顧客データやワークフローシステムと連携したプラットフォームは、一度導入されると置き換えが難しくなっています。
ファーストパーティデータと許可ベースのメッセージングの成長
サードパーティによるトラッキング手段の減少により、プッシュ通知の購読は、ファーストパーティの顧客情報を得るためのより重要な情報源となっています。プッシュトークンは、オプトインされたデバイス連携型のコミュニケーション経路を提供し、ブラウザの再読み込みやアプリケーションの更新後も利用可能な状態を維持します。この機能により、ブランドは断片化した広告オーディエンスに完全に依存することなく、既知のユーザーと直接的にエンゲージメントを図ることが可能になります。OneSignalは2026年7月、OneSignal AIおよびModel Context Protocol Serverをオープンベータ版としてリリースし、AIアシスタントが行動データを活用してオーディエンスの構築やキャンペーン業務を行えるようにしました。欧州データ保護委員会は、個人データの処理が関与する場合、適用されるプライバシー枠組みに基づく同意は、自由意志によるものであり、具体的かつ十分な情報に基づいた、明確なものでなければならないと述べています。したがって、同意管理、加入者記録、オプトアウト制御機能を備えたプロバイダーは、企業の購買決定において優位性を得ることができます。
通知疲れとユーザーのオプトアウト圧力
プッシュ通知ソフトウェア市場において、通知疲れは依然として制約要因となっています。タイミングの悪いメッセージや繰り返しのメッセージは、ユーザーが通知を無効にする原因となるためです。デバイスレベルでのオプトアウトは、ブランド側が新たなアプリのインストールやユーザーからの許可の更新を必要とすることが多いため、元に戻すのが難しい場合があります。小売、メディア、その他の大量送信を行う事業者は、メッセージが顧客の行動や好みに合わせて最適化されていない場合、より大きなリスクに直面します。Batch社の2025年ベンチマーク調査では、12億人の訪問者を対象に8,000億件のメッセージを分析し、プラットフォームや業界カテゴリごとに異なる許可状況が明らかになりました。企業が関連性や配信頻度の管理に投資しなければ、加入者リストの増加が必ずしもプラットフォームの長期的な収益につながるとは限りません。予測に基づく配信抑制ツールを活用することで、プロバイダーはオプトアウトリスクの高いユーザーを特定し、関係が失われる前に連絡頻度を低減することができます。
セグメント分析
2025年、プッシュ通知ソフトウェア市場シェアの72.63%をクラウドベースの導入が占めました。このセグメントは、自動ソフトウェア更新、柔軟な容量、および初期導入コストを削減する価格設定モデルの恩恵を受けています。また、クラウド配信は、ブラウザ通知やより広範なデジタルエンゲージメントプログラムに不可欠な、Webベースのアプリケーションプログラミングインターフェース(API)もサポートしています。中小規模の購入者は、限られた技術サポートから始め、加入者数の増加に合わせて利用範囲を拡大できるため、クラウドツールを好む傾向があります。Brazeは2026年4月のリリースで、多言語翻訳サポートとワークスペース単位のメッセージ送信レート制限を追加し、クラウドプラットフォームが顧客アカウント全体に新たな機能を提供できることを示しました。SOC 2 Type IIやISO 27001などのセキュリティ認証は、クラウドプロバイダーにとって重要な企業要件となっており、小規模ベンダーの参入障壁を高めています。
オンプレミス導入は、2031年までCAGR15.96%を記録すると予想されており、最も急速に成長する導入手法となる見込みです。金融機関、政府請負業者、医療機関では、データの保存場所や処理環境に対するより厳格な管理が求められることがよくあります。医療・ライフサイエンス分野のCAGR18.37%は、米国におけるHIPAA要件をサポートするプライベートクラウドやオンプレミス環境への需要と一部関連しています。Braze社は、欧州の顧客のデータ居住要件に対応するため、2026年4月に「BrazeAI Decisioning Studio」のGoogle Cloud上での欧州ホスティングを追加しました。この動きは、クラウドによる提供と、顧客によるより強力な管理機能を組み合わせたホスト型プライベート環境の役割が拡大していることを示しています。中核機能を損なうことなく柔軟な導入を提供できるプロバイダーは、クラウドファーストの企業と規制対象組織の両方にサービスを提供することができます。
2025年、プッシュ通知ソフトウェア市場のシェアの64.38%を大企業が占めました。こうした組織は、多くの場合、複数の事業部門にまたがって運営されており、通知ツールをCRMシステム、顧客データプラットフォーム、分析製品、データウェアハウスと連携させています。このような統合は、プロバイダーの変更が確立されたカスタマージャーニーやレポート作成プロセスを混乱させる可能性があるため、運用上の切り替えコストを生じさせる可能性があります。また、大口購入企業は、同意管理、監査記録、役割ベースのアクセス制御、専用インフラ、およびサービスレベル契約(SLA)も求めています。医療システム、小売チェーン、銀行・金融サービス・保険機関は、配信の信頼性とデータの安全な取り扱いを特に重視しています。Salesforce、Oracle、SAP、および主要な顧客データプラットフォームなどのシステムに対する認定済み連携機能を持たないプロバイダーは、企業の調達ニーズを満たすのに苦労する可能性があります。
中小企業(SME)セグメントは、2031年までCAGR16.78%で成長すると予測されています。セルフサービスによるオンボーディング、フリーミアムプラン、利用量に応じた料金体系により、中小企業にとっての導入コストと複雑さが軽減されています。OneSignal社は、同社のプラットフォームが世界中で100万社以上の企業に採用されており、プッシュ通知、メール、SMS、RCS、アプリ内メッセージング、Live Activitiesにわたるメッセージングをサポートしていると述べています。同社が2026年7月にリリースしたAI機能は、小規模なチームが、手作業を最小限に抑えながら、セグメントの作成、キャンペーンコンテンツの執筆、ジャーニーの構築、およびコミュニケーションのスケジュール設定を行えるよう設計されています。Pushwoosh、PushEngage、WebEngageなどのプロバイダーは、利用量に応じた料金体系を採用しており、小規模な顧客は、加入者数の増加に合わせて支出を調整することができます。AIを活用した自動化により、大企業のエンゲージメントプログラムと、小規模なチームが利用できるリソースとの間の格差をさらに縮めることが可能になります。
地域別分析
2025年、北米は世界のプッシュ通知ソフトウェア市場シェアの36.61%を占めました。この地域では、小売、銀行、金融サービス、保険、メディア、デジタルコマース企業の間で、SaaS(Software-as-a-Service)の導入が成熟しています。企業での導入においては、Salesforce、HubSpot、顧客データプラットフォーム(CDP)との緊密な連携が行われることが多く、通知システムは確立された顧客エンゲージメント運用の一環となっています。こうした連携により、乗り換えコストが高まり、ベンダーとの長期的な関係が維持されやすくなります。欧州は2番目に大きな地域市場を占めており、ドイツ、英国、フランスが主要な企業顧客の拠点となっています。欧州の顧客は、プライバシーコンプライアンスがプラットフォームの選定に影響を与えるため、同意管理、データ居住地、監査インフラをより重視しています。そのため、欧州のデータ保護フレームワークにより、ガバナンス機能は、同地域にサービスを提供するプロバイダーにとって重要な競争上の差別化要因となっています。
アジア太平洋地域は、2031年までCAGR19.24%で成長すると予想されています。インド、中国、東南アジアにおける「モバイルファースト」のコマースは、フィンテック、クイックコマース、教育テクノロジー、デジタルヘルス分野からの需要を支えています。MoEngage、WebEngage、Netcore Cloudなどの地域プロバイダーは、インドにおける顧客エンゲージメントプログラムでの経験を活かし、国内市場の外へと事業を拡大しています。2026年7月にAurora MobileがPobo Financialに対して実施したJPushの導入は、中国における金融コミュニケーションにおいて、高可用性の配信システムが必要であることを示しました。日本と韓国では、スマートフォン普及率が高く、ゲーム、小売、メディア、消費者向けアプリケーション企業からの企業需要が貢献しています。
南米はプッシュ通知ソフトウェア市場において新興地域であり、ブラジルやメキシコではフィンテックやEコマースの成長が導入を後押ししています。モバイルファーストのインターネット利用により、費用対効果の高い顧客維持プログラムを求める企業にとって、直接的な顧客エンゲージメントが特に重要となっています。ブラジルの大規模なデジタルコマース環境は、ライフサイクル自動化や行動ベースのコミュニケーションへの投資を促進しています。中東およびアフリカ地域は、依然として導入の初期段階にありますが、サウジアラビアやアラブ首長国連邦における金融サービスのデジタル化により、銀行、フィンテックプロバイダー、eコマース企業の間で需要が生まれています。ナイジェリアと南アフリカは、モバイルインフラの改善とデジタルコマース活動の活発化により、対象となるユーザー層が拡大しているため、アフリカにおける重要な市場となっています。これらの地域でデジタルインフラが整備されるにつれ、現地語や地域ごとの決済システムとの連携に対応できるプロバイダーは、より有利な立場に立つ可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイムのモバイルおよびWebによる顧客エンゲージメントへのニーズの高まり
- ファーストパーティデータの拡大と許可ベースのメッセージング
- SaaSおよびコマースワークフローにおけるライフサイクル自動化の拡大
- 単一チャネルキャンペーンに取って代わるオムニチャネル顧客維持戦略
- AIを活用した送信タイミングとメッセージのパーソナライゼーション
- 中堅企業およびセルフサービス型中小企業セグメントにおける導入の拡大
- 市場抑制要因
- 通知疲れとユーザーのオプトアウト圧力
- 同意、プライバシー、およびデバイスレベルの権限管理の厳格化
- アプリ、Web、CRMスタックにまたがるクロスプラットフォーム統合の複雑さ
- コアとなるプッシュ機能におけるコモディティ化と低い乗り換えコスト
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- 価格分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- クラウドベース
- オンプレミス
- 企業規模別
- 大企業
- 中小企業
- 通知チャネル別
- モバイルプッシュ通知
- Webプッシュ通知
- デスクトップ向けプッシュ通知
- エンドユーザー産業別
- 小売・Eコマース
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- メディア・エンターテイメント
- 旅行・ホスピタリティ
- ヘルスケア・ライフサイエンス
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- OneSignal, Inc.
- Airship Group, Inc.
- Braze, Inc.
- CleverTap
- MoEngage, Inc.
- Iterable, Inc.
- Salesforce, Inc.
- Adobe Inc.
- Oracle Corporation
- Attentive Mobile, Inc.
- PushEngage
- Firebase, LLC
- WebEngage
- Customer.io, Inc.
- Insider.
- HubSpot, Inc.
- Netcore Cloud Pvt. Ltd.
- VWO Engage
- Pushwoosh Inc.
- Sendinblue SAS
- Catapush
第7章 市場機会と将来の展望



