


極低温断熱:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cryogenic Insulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117529
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
極低温断熱市場の規模は2025年に36億8,000万米ドルに達し、2026年の39億1,000万米ドルから2031年までに54億4,000万米ドルへと拡大すると推定されており、2026年から2031年までの年間平均成長率(CAGR)は6.83%となる見込みです。
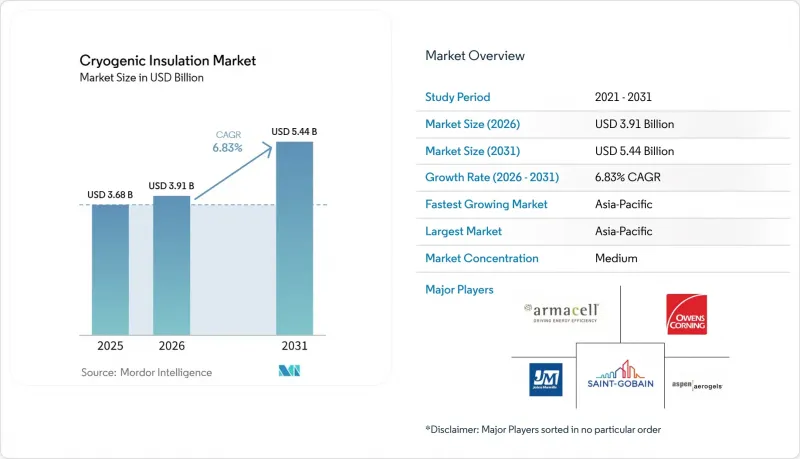
本レポートは、製品タイプ(PUおよびPIR、セルラーガラスなど)、形状タイプ(MLI、フォーム、バルクフィル、その他の形状)、用途(LNGの貯蔵・輸送、産業用ガスの貯蔵など)、最終用途産業(エネルギー・電力、化学・石油化学など)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の極低温断熱市場の動向と洞察
LNGの液化、貯蔵、輸送インフラの拡大
極低温断熱市場は、LNGの投資サイクルと密接に結びついています。これは、新たな液化トレインが稼働するたびに、断熱配管、貯蔵システム、および移送インフラが大量に必要となるためです。米国では2025年に、年間80 bcmを超える新規LNG液化能力の認可が見込まれており、これは国内記録を更新するものであり、短期的な極低温プロジェクト活動の最も強力なシグナルの一つとなるでしょう。このプロジェクトの波はすでに調達に影響を及ぼしており、断熱包装は設計段階で仕様が定められ、プラントの稼働開始よりかなり前に発注されるからです。極低温断熱市場への影響は、材料の使用量にとどまりません。プロジェクト開発者は、長いプロセスラインや運用信頼性の向上を図るため、高性能なシステムをますます選択するようになっているからです。また、EPC企業が主導する優先サプライヤーリストも参入障壁を高めており、主要なLNGプロジェクトに必要な製品認証やプロジェクト実績をすでに保有するメーカーが優遇されています。2026年5月にコモンウェルスLNGプロジェクトの最終投資決定(FID)が肯定的に下されれば、今後の計画案件にさらに大規模なプロジェクトが加わり、将来の断熱材需要の見通しがさらに明確になるでしょう。
エネルギー効率の高い極低温貯蔵・処理システムへの需要の高まり
事業者は、初期の資材価格のみに基づいて断熱システムを評価するのではなく、総設置コストや運用効率をより重視するようになっています。この変化により、LNGターミナルや産業用ガス資産全体において、ボイルオフ管理、熱損失、労働集約度、およびサービス信頼性に対する精査が厳しくなっています。国際エネルギー機関(IEA)は、2025年にエネルギー効率化への支出がエネルギー投資全体の伸びを上回ったと述べており、これは熱システムにおけるエネルギー損失を削減しようとする広範な動きを後押ししています。極低温断熱市場において、この動向は、実験室での優れた結果だけでなく、実運用においても安定した性能を発揮する製品への需要を牽引しています。また、購入者は性能保証についてもより厳選するようになっており、実稼働実績の記録や保証サポートの価値が高まっています。この変化により、熱性能に加え、迅速な設置とより予測可能なライフサイクルコストを兼ね備えたサプライヤーの地位が強化されています。
極低温断熱システムの高い設置コストとライフサイクルコスト
極低温断熱市場は、エアロゲルブランケットや真空断熱パネルなどの先進的なシステムの価格が従来の選択肢よりも大幅に高いため、依然としてコストの障壁に直面しています。この要因は、小規模なLNGプロジェクトや、より厳しい資本予算の下で事業を行う産業用ガス事業者における材料選定に、最も大きな影響を及ぼしています。この課題は初期の設置コストにとどまらず、一部の旧式システムでは、資産の長いライフサイクルにわたって多額の維持管理費が発生する可能性もあります。低コスト市場では、こうしたトレードオフにより、高級エアロゲル製品よりも、セルラーガラス、ポリスチレン、その他の一般的な選択肢への需要が引き続き支えられています。中東・アフリカ、東南アジア、南米の一部地域における資金調達の制約も、一部の設備更新の決定を遅らせています。その結果、極低温断熱市場は拡大しているもの、高性能仕様を求める需要と、コスト重視の購買行動との間で二極化した状態が続いています。
セグメント分析
PUおよびPIRは、2025年の極低温断熱市場シェアの34.82%を占めており、2031年までCAGR 7.41%で成長すると予測されており、極低温断熱市場において強固な主導的地位を維持しています。その主導的地位は、コストと性能の実用的なバランスを反映しており、LNG運搬船の貨物倉の建設や陸上液化プラントの配管に適しています。このバランスにより、購入者が最高コストの材料層に移行することなく、信頼性の高い断熱性能を求めるプロジェクトの大部分において、これらの材料が適しています。また、この製品群は、施工業者による設置作業への習熟度の高さという利点もあり、建設スケジュールが厳しい大規模プロジェクトでの採用を後押ししています。極低温断熱市場において、実績のある使用実績、規模の経済性、そして幅広い適用範囲という組み合わせが、PUおよびPIRが依然として最大の製品グループであり続けている理由を説明しています。
PUおよびPIRの強みが、他の製品群の停滞を意味するわけではありません。プロジェクトの条件がその使用を正当化する場面では、より高性能な材料が引き続き地歩を広げています。発泡ガラスは、耐火性、圧縮強度、および防湿性が極めて重要な貯蔵タンクやプロセス配管において、依然として重要な役割を果たしています。オーウェンズ・コーニング社は、チェコ共和国のFOAMGLAS工場で生産能力を50%拡大すると発表し、2026年第2四半期に稼働開始を予定しています。これは、欧州の産業およびエネルギー用途における需要に対する継続的な自信を示しています。ポリスチレンやガラス繊維は、極低温要件が購入決定の主要な要素ではない、コスト重視の用途において引き続き利用されています。パーライトは、大型LNG貯蔵タンクの環状空間や改修工事において依然として役割を果たしていますが、その熱効率の低さから、より高性能な代替素材への関心が集まっています。極低温断熱業界のこの分野では、単一の汎用素材の選択というよりも、製品タイプによって製品間の競合がますます決定づけられるようになっています。
地域ごとの製造動向も、極低温断熱市場における製品競争を形作っています。アルマセル社のプネへの投資により、アジア太平洋地域における先進的なエアロゲル製品の供給体制が強化され、LNGおよび産業用ガスの需要が最も活発な地域の一つへの長距離輸送への依存度が低減されました。これは、プロジェクトの買い手が大規模な断熱材を発注する際、熱性能と同様に供給の信頼性を重視することが多いため、重要な意味を持ちます。また、これまではリードタイムの短さから従来の材料が優位だったプロジェクトにおいて、既存の製品群に対する競争圧力が高まっています。水素や高仕様の産業用ガスの用途が拡大するにつれ、製品構成はより薄型で専門性の高いソリューションへとシフトし続ける見込みです。
製品ラインナップは依然として幅広いもの、技術的要件や使用環境によって細分化が進んでいます。PUおよびPIRは、現在の需要の大部分を占めているため、引き続き主導的な地位を維持しています。セルラーガラスは、構造性能や湿気制御が仕様の中心となる用途において、確固たる地位を保っています。エアロゲル製品は、現地生産能力の強化、性能要件の厳格化、および購入者による受容の拡大により、勢いを増しています。その結果、極低温断熱市場は依然としてコスト効率の高い発泡システムが基盤となっている一方で、高付加価値のニッチ市場ではプレミアム素材の影響力が高まっています。
2025年時点で、発泡材は形態別セグメントの中で最大のシェアを占め、極低温断熱市場規模の45.63%を占めました。その主導的な地位は、LNGインフラ、産業用ガス貯蔵、低温ユーティリティ配管など、幅広い分野での利用を反映しています。発泡材がこの規模を維持しているのは、幅広い運転条件に適していることに加え、プロジェクト設計者、製造業者、設置作業員にとって馴染み深い素材であるためです。極低温断熱市場において、この慣れ親しんだ特性は仕様上のリスクを低減し、請負業者が大規模な現場全体でスケジュール管理や労働効率を向上させるのに役立っています。また、発泡材は大量生産によるコストメリットも享受しており、コスト管理が最優先事項となるプロジェクトにおいても競争力を維持しています。こうした利点により、発泡材は現在の設置ベースの大部分および新規需要の大部分において、依然としてデフォルトの断熱材として選ばれ続けているのです。
多層断熱材は、2031年までCAGR7.68%を記録し、最も急速に成長する形態セグメントになると予想されています。液体水素貯蔵、航空宇宙用推進剤システム、およびその他の高真空極低温用途が、その成長を牽引しています。これらの用途では、熱侵入の許容限界がはるかに厳格に定められているためです。水素の台頭は、反射層の設計、真空エンベロープの品質、およびシステムの信頼性の向上を促進している点で、特に重要です。これらの進歩により、今後、多層断熱材の適用範囲が拡大し、隣接するLNGや産業用ガス用途での採用がさらに進むと見込まれます。極低温断熱市場において、多層断熱材はまだ大量生産される形態には至っていませんが、技術基準の方向性を示す最も重要な指標の一つになりつつあります。
バルク充填パーライトは、既存の設計構造がすでにその使用に対応している改修プログラムやタンク用途において、依然として重要な役割を果たしています。その継続的な役割は、特に事業者がコストや改修の複雑さを考慮しなければならない場合、更新サイクルが必ずしも最新の材料システムに直接移行するわけではないことを示しています。しかし、極低温断熱市場の全体的な方向性は、より狭い空間制限の中で、より優れたボイルオフ制御と高い熱効率を提供するソリューションへと引き続き向かっています。この変化により、従来のバルク充填システムと先進的な高真空形式との間の性能格差が徐々に拡大しています。より多くの購入者が損失の低減と予測可能性の高い長期運用を優先するにつれ、最高仕様のプロジェクトにおいて、プレミアムな形態のシェアが拡大する可能性が高いと考えられます。
フォームタイプにおける主な市場動向としては、安定した大容量のベース層と、成長が加速している高性能層が組み合わさった形が見られます。発泡断熱材は、確立された施工方法により最も幅広い実用的な用途に対応できるため、依然として不可欠な存在です。水素や先進的な極低温システムにおいて性能要件が高まっていることから、多層断熱材の需要も拡大しています。バルクフィル方式は、特に既存のタンク群や一部の改修環境において、特定の用途に対応し続けています。この動向により、極低温断熱市場は、成熟した大量需要と、規模は小さいもの急速に拡大している先進セグメントとの間でバランスを保っています。
地域別分析
アジア太平洋地域は、2025年に極低温断熱市場の39.81%を占めると予想されており、2031年までCAGR7.58%を記録すると予測されています。これにより、同地域は極低温断熱市場において最大かつ最も急速に成長している地域市場となる見込みです。中国のLNGターミナルの建設拡大、インドの再ガス化施設の拡張、そして韓国がLNG運搬船製造において果たす役割が、この地域の成長を支えています。中国では、2024年9月に唐山LNGターミナル第2期が稼働を開始しました。このプロジェクトでは、プレハブ式の極低温断熱技術が採用され、年間ボイルオフガス率を0.05%以下に抑えることに成功しました。このプロジェクトは、主要なLNG輸入市場における高性能断熱施工の明確なベンチマークとなっています。また、日本も、エネルギー効率規制や旧式の極低温システムの更新需要を通じて、同地域の需要を支えています。
韓国は、LNG運搬船の建造が極低温パネルや貯蔵タンク関連の断熱材に対する大きな需要を牽引しているため、極低温断熱市場における主要な戦略的需要拠点であり続けています。専門メーカーや造船能力が集中していることから、同地域は堅調な国内需要と輸出面での重要性の両方を兼ね備えています。また、アジア太平洋地域では、今後、新たな水素および産業用ガスへの投資が、既存のLNGインフラと最も直接的に交差していく可能性があります。この動向により、高品質な材料システムがニッチなプロジェクトから、より広範な地域での導入基盤へと移行する可能性が高まります。極低温断熱市場において、アジア太平洋地域は、短期的なプロジェクト量、更新需要、そして長期的な用途の多様性という、最も強力な組み合わせを誇っています。
北米は2番目に大きな地域であり、現在、極低温断熱市場において最も堅調な短期プロジェクトパイプラインを有しています。米国では2025年に、年間80 bcmを超える新規LNG液化能力が承認されると予想されており、これは過去最高を記録するとともに、開発中の輸出インフラの規模を裏付けるものです。また、同地域では水素インフラも整備が進んでおり、米国エネルギー省が地域のクリーン水素ハブに対して70億米ドルの支援を約束していることが後押しとなっています。これにより、プロジェクトが進展するにつれて、高真空断熱システムに対する将来の需要がさらに強まると見込まれます。カナダとメキシコもLNGおよび産業用ガスの活動をさらに拡大させていますが、その絶対的な規模は依然として米国より小さいままです。
欧州は、極低温断熱市場において成熟しているもの、再編が進んでいる地域であり、LNG輸入活動の活発化や、低炭素産業設備への注力の強化に支えられています。欧州のバイヤーは、2025年に最終投資決定(FID)後の米国プロジェクトから年間約25 bcmのLNGを調達すると見込まれており、これは2024年の水準の2倍以上となり、主要各国におけるターミナルおよび再ガス化への投資を後押しすることになります。サンゴバンは2025年にスペインで新たな低炭素石綿生産ラインの立ち上げを発表しましたが、これは欧州のメーカーが生産能力の決定をエネルギーおよび排出目標と整合させていることを反映しています。南米、中東・アフリカは、現在の市場規模では依然として小さいもの、ガス処理、産業用ガスの開発、およびLNGに関連する特定のインフラを通じて、将来の機会を秘めています。資金調達の制約や実行リスクにより、これらの地域での成長は引き続き緩やかなものとなっており、その貢献度はアジア太平洋地域や北米に見られるペースを下回っています。それでもなお、これらの地域は極低温断熱市場の地理的基盤を拡大し続け、長期的なプロジェクトの選択肢を広げる一助となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LNGの液化、貯蔵、輸送インフラの拡充
- 省エネ型の極低温貯蔵・処理システムに対する需要の高まり
- 水素の生産、貯蔵、および供給インフラへの投資の拡大
- 産業用ガス用途における高度な極低温断熱の採用拡大
- 老朽化した極低温貯蔵・輸送インフラの更新および近代化
- 市場抑制要因
- 極低温断熱システムの高額な設置コストおよびライフサイクルコスト
- 熟練した人材を必要とする複雑な設置・保守作業
- 湿気の侵入、機械的損傷、および経年劣化による性能低下
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
第5章 市場規模と成長予測
- 製品タイプ
- PUおよびPIR
- セルラーガラス
- ポリスチレン
- ガラス繊維
- パーライト
- その他
- フォームの種類
- 多層断熱材(MLI)
- フォーム
- バルクフィル
- その他のフォーム
- 用途
- LNGの貯蔵・輸送
- 産業用ガスの貯蔵
- 極低温パイプライン
- 極低温処理装置
- その他の用途
- 最終用途産業
- エネルギー・電力
- 化学・石油化学
- 冶金・金属加工
- エレクトロニクス・半導体
- 食品・飲料
- ヘルスケア・バイオテクノロジー
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ARMACELL
- Aspen Aerogels, Inc.
- Cabot Corporation
- Chart Industries, Inc.
- Dicalite Management Group
- Imerys S.A.
- Johns Manville
- Kingspan Group plc
- Knauf Insulation GmbH
- Morgan Advanced Materials plc
- Nichias Corporation
- Owens Corning
- Ravago Group
- RHI Magnesita
- Saint-Gobain
- Thermax Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


