


ビデオマーケティングソフトウェア市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Video Marketing Software Market - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117527
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ビデオマーケティングソフトウェア市場の規模は2025年に159億1,000万米ドルと評価され、2026年の185億3,000万米ドルから2031年までに463億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは20.21%となる見込みです。
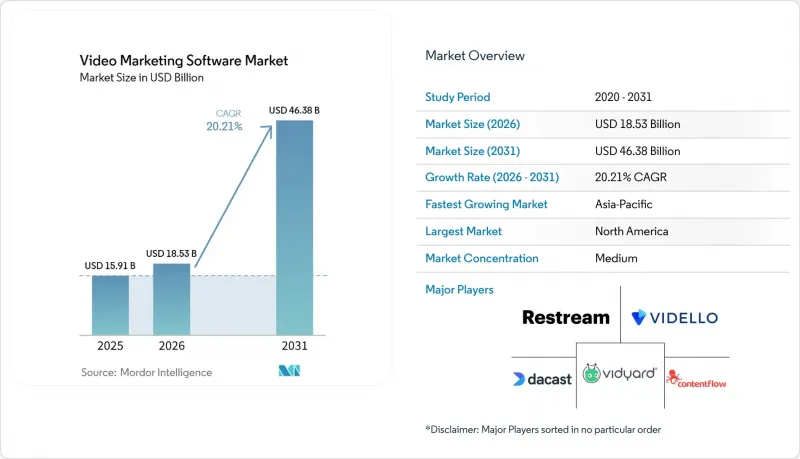
本レポートは、構成要素(プラットフォームおよびサービス)、導入形態(クラウドおよびオンプレミス)、組織規模(大企業および中小企業)、用途(マーケティングキャンペーンおよび需要創出、カスタマーサポート、研修およびオンボーディング、社内コミュニケーションおよび従業員エンゲージメントなど)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のビデオマーケティングソフトウェア市場の動向とインサイト
AIによるパーソナライズされた動画アウトリーチがコンバージョン率を向上
ビデオマーケティングソフトウェア市場において、企業はあらゆるアウトリーチ接点からより高い反応率を期待するようになったため、AIによって生成されたパーソナライズされた動画は、試験段階から実用段階へと移行しています。2万1,000人以上の消費者を対象とした無作為化実験によると、AIによるパーソナライズされたアバター動画は、パーソナライズされた画像広告よりも9.4ポイント、一般的な動画広告よりも6.5ポイント高いクリック率を記録しました。また、同じ調査結果からは、マーケターがすでに生成AIを活用して複数の動画広告バリエーションを制作しており、これによりテストサイクルが短縮され、キャンペーン全体での迅速な反復が容易になっていることも明らかになりました。これは動画マーケティングソフトウェア市場にとって重要な意味を持ちます。なぜなら、テストの迅速化により、チームはクリエイティブの変更と反応の結果をより速く結びつけることができるため、企業の予算審査において動画広告費の正当性をより容易に説明できるようになるからです。ツール間での出力品質の差が縮まるにつれ、動画マーケティングソフトウェア市場においては、強力なファーストパーティの行動データを管理し、そのデータを活用して動画をより精密にパーソナライズできるプラットフォームに優位性が移っていくと考えられます。
ショートフォーム動画とショッピング対応動画が収益創出の使用事例を拡大
ショートフォーム動画はもはや認知向上に限定されません。コマース機能により、動画が直接的な購入経路へと変わり、動画マーケティングソフトウェア市場全体で収益に直結する使用事例が拡大しているからです。YouTubeは2026年1月、Shortsにおけるネイティブショッピング機能を世界的に拡大し、ショッピング可能な動画の機会を、限られたソーシャルコマースプラットフォームの枠を超えて、より広範なデジタル広告環境へと広げました。中国ではすでにこの変化の規模が明らかになっており、同国のショート動画広告市場は2024年に前年比16.7%成長しました。この動向は動画マーケティングソフトウェア市場にとって重要です。なぜなら、ショッピング対応フォーマットは、従来型のキャンペーン構造よりもはるかに緊密な一連の流れの中で、発見、エンゲージメント、コンバージョン、および収益レポートを実現するからです。動画内でのチェックアウト追跡、クリエイターへのアトリビューション、GMV連動型レポートに対応できるベンダーは、こうした収益関連の使用事例が動画マーケティングソフトウェア市場全体に拡大するにつれ、より有利な立場に立つことになります。
コンテンツガバナンスの複雑さが企業での導入を遅らせている
企業におけるAI動画の導入は、社内のガバナンス体制の整備よりも速いペースで進んでおり、これが動画マーケティングソフトウェア市場における導入速度の足かせとなっています。法務、コンプライアンス、ブランド、および地域各チームによる承認の遅れにより、キャンペーン開始までに7日から14日余分にかかることが報告されており、これにより、AI生成コンテンツが本来もたらすべき時間的優位性が直接的に損なわれています。この負担は、金融サービス、製薬、ヘルスケアなどの規制の厳しい業界ではさらに重くなります。これらの業界では、あらゆる配信チャネルにおいて開示基準や審査要件がより厳格に定められているからです。また、2026年2月のC2PAフレームワークの更新により、コンテンツの出所に関するより厳しい要件が追加され、多くの企業チームが依然として運用面での対応に追われていることも、さらなるプレッシャーとなっています。その結果、動画マーケティングソフトウェア市場においては、ガバナンスツール、監査証跡、承認プロセスの自動化が、企業の購買サイクルにおいてより早い段階から製品評価の重要な要素となりつつあります。
セグメント分析
2025年、プラットフォームセグメントは売上高の67.29%を占め、動画マーケティングソフトウェア市場において最大の構成要素となりました。これは、統合された環境を好む購入者の傾向を反映したものです。企業は、コンテンツ管理、分析、配信、パーソナライゼーション、統合といった機能を、複数のツールに分散させるのではなく、1つの運用レイヤー内で統合することを求めているため、プラットフォームを好んで採用してきました。動画プログラムがより多くのチームに拡大するにつれ、この傾向はさらに強まっています。なぜなら、ワークフローが1つ追加されるごとに、単一のインターフェースと共有されたレポート構造の価値が高まるからです。プラットフォームベースの製品における動画マーケティングソフトウェア市場の規模が依然として大きいのは、大規模な購入者が通常、1つの契約でマルチユーザーによるガバナンス、キャンペーンの実行、およびシステム間のデータ移動をサポートできるソリューションを選択しているためです。2025年12月にVidyardが「Video Agent API」をリリースしたことは、この方向性を明確に示しています。なぜなら、パーソナライズされた動画の生成は、狭い範囲のスタンドアロンワークフローからではなく、より広範なテクノロジースタック内のあらゆるアプリケーションからトリガーできるようになったからです。
サービスセグメントは、2031年までに22.97%という最も高いCAGRで推移すると予測されており、これはビデオマーケティングソフトウェア市場において、ソフトウェアの導入が進むにつれて、導入支援の需要も高まっていることを示しています。購入者は、AIの導入、CRMとの統合、分析ツールの設定、ワークフローの再設計、チームのオンボーディングなどに関する支援をますます必要としており、これらのタスクは社内のマーケティングチームが単独で管理するのは必ずしも容易ではありません。また、導入にはキャンペーン制作だけでなく、サポート、営業、トレーニング、社内コミュニケーションのワークフローなど、既存のエンタープライズシステムに統合する必要がある機能が含まれるようになったため、サービスへの需要も高まっています。VidyardとHubSpot代理店との関係の深化、およびHubSpot 2026年版「Essential App for Sales」への選定は、パートナーエコシステムがプラットフォーム自体をめぐる導入および更新サポートの拡大にどのように貢献できるかを反映しています。これは、動画マーケティングソフトウェア業界におけるより広範な傾向を示しており、AI機能が初期の関心を集める一方で、導入後にそれらの機能が持続的なビジネス価値をもたらすかどうかは、多くの場合、サービスの提供能力によって決まるということです。
2025年には、売上高の70.41%をクラウド導入が占め、2031年までCAGR22.12%という最も高い成長率で拡大すると予測されています。これは、クラウド提供が動画マーケティングソフトウェア市場の運用上の標準となったことを裏付けています。クラウドシステムが好まれる理由は、スケーリングが容易で、機能リリースが迅速であり、インフラ管理の負担が軽減され、多くの地域や部門にまたがるグローバルチーム全体での展開が簡素化されるためです。また、キャプション、編集、ローカライズ、分析、パーソナライゼーションといった機能を、社内のシステムに大きな変更を加えることなく継続的に更新できるため、AI主導の機能強化がより現実的なものとなります。Vimeoが2025年に動画ファイルおよび文字起こしデータに対する欧州データレジデンシーを導入したことは、企業顧客にとって長年の懸念事項であった、主権や保存データの管理に関するクラウドへの懸念に対処するものでした。また、Brightcoveの2026年ロードマップでは、アクセシビリティ、AIサポート、多言語対応ツールが、遅延しがちなエンタープライズインフラのサイクルではなく、クラウドネイティブな製品リリースを通じて提供される傾向が強まっていることが示されました。
社内セキュリティポリシーにより、機密性の高い通信、研修資料、または規制対象の文書へのサードパーティ製クラウドからのアクセスが制限されている業界では、オンプレミス展開が依然として重要です。防衛、医療、金融サービスは、コンテンツの移動、ユーザーアクセス、保存方法に対してより強力なローカル管理を必要とするケースが多いため、その最も顕著な例と言えます。とはいえ、ハイブリッドアーキテクチャが、より強力なデータ管理を維持しつつ、購入者にクラウド主導の機能開発へのアクセスを提供する柔軟な道筋を示しているため、この分野も圧力にさらされています。つまり、コンプライアンスが依然として中心的な課題となっている環境であっても、純粋なオンプレミスモデルのビデオマーケティングソフトウェアの市場シェアは、クラウドモデルよりも狭い範囲にとどまる可能性が高いということです。全体的な傾向として、アーキテクチャの全面的な転換を強いるのではなく、ハイブリッド移行を円滑にサポートできるベンダーの方が、ビデオマーケティングソフトウェア業界全体でエンタープライズセキュリティ基準が進化する中で、より有利な立場にあると考えられます。
地域別分析
2025年、北米は売上高の36.12%を占め、動画マーケティングソフトウェア市場において最大の地域貢献者となりました。これは、同地域におけるマーケティング技術基盤の成熟度を反映したものです。米国には、エンタープライズ向けCRMの導入事例、SaaSの購入者、ベンダーの本社が密集しており、製品リリースと顧客による採用との間のフィードバックループが迅速化されています。このような事業環境により、動画エンゲージメントデータは、中核的な意思決定システムの外部に位置する独立したレポートストリームではなく、営業やマーケティングのワークフローにおける通常の入力要素として定着する一助となっています。2026年4月に拡大されたVidyardとClariおよびSalesloftとのパートナーシップ、ならびにMNTNが2026年6月に発表したHubSpotとの統合は、北米のベンダー間パートナーシップが、動画マーケティングソフトウェア市場におけるアトリビューションやワークフローの使用事例をいかに深化させているかを示しました。カナダでは、新興の「動画ファースト」型営業テクノロジーが加わった一方、メキシコは依然として初期段階に留まっていましたが、拡大するデジタル広告活動に支えられていました。
アジア太平洋地域は、2031年までに21.45%という最も高いCAGRで推移すると予測されており、動画マーケティングソフトウェア市場において最も成長著しい地域となる見込みです。この地域の成長要因は、モバイルファーストの視聴習慣、クリエイター・コマースのエコシステム、AIの急速な普及、そして主要な経済圏におけるデジタルマーケティング予算の増加が組み合わさっている点で際立っています。中国は重要な基準点となっており、同国のショート動画広告市場は2024年に前年比16.7%の成長を記録しました。AVIAは、アジア太平洋地域におけるユーザー生成動画およびソーシャル動画の収益が2030年までに拡大すると予測しており、これはスクリーン経済におけるクリエイター主導のプラットフォームの地域的な役割を裏付けるものです。インドにおけるプラットフォームのイノベーションの拡大もこの地域を支えており、その一例として、2026年2月にInVideoがGoogle Cloudと提携を拡大し、エンタープライズグレードのAI映像制作パイプラインを構築したことが挙げられます。
欧州は、動画マーケティングソフトウェア市場において成熟しているもの、運用面では複雑な状況が続いており、ドイツ、英国、フランスでは、B2B技術への投資や従業員間のコミュニケーション需要に連動して、企業での導入が着実に進みました。南米は、ブラジルとアルゼンチンが牽引する中程度の成長機会を示しましたが、インフラの制約や経済の変動により、広範な展開は引き続き鈍化しました。中東およびアフリカは依然として初期段階にあり、サウジアラビアとアラブ首長国連邦(UAE)がデジタルトランスフォーメーションを推進する一方で、ナイジェリアと南アフリカがアフリカ大陸における導入の基盤を築いています。これらの地域を合わせても、北米やアジア太平洋地域に比べれば短期的な収益への貢献度は低いもの、すでに発展したエンタープライズ中心地を超えて、動画マーケティングソフトウェア市場の長期的な拡大経路を広げる役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したパーソナライズ動画によるリーチ拡大がコンバージョン率を向上させます
- ショートフォーム動画やショッピング機能付き動画が、収益化の使用事例を拡大しています
- CRMに組み込まれた動画分析がアトリビューションを強化します
- クリエイター主導のセールス・イネーブルメントが、販売サイクルの摩擦を軽減します
- ファーストパーティ動画測定は、プライバシーを最優先とするマーケティングを支えます
- AIによるローカライゼーションが、多言語キャンペーンの成果を拡大します
- 市場抑制要因
- コンテンツガバナンスの複雑さが、企業での導入を遅らせています
- ツールスタックの断片化が、データとワークフローのサイロ化を招いています
- クリエイティブ制作および審査にかかるコストの高さが普及を妨げている
- クロスチャネルアトリビューションのギャップがROIの可視性を低下させている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- プラットフォーム
- サービス
- 展開別
- クラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- 用途別
- マーケティングキャンペーンと需要創出
- セールス・イネーブルメントおよびアウトリーチ
- カスタマーサポート、トレーニング、オンボーディング
- 社内コミュニケーションおよび従業員エンゲージメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Brightcove Inc.
- BombBomb, LLC
- Cincopa LTD
- Cloudinary Ltd.
- Contentflow GmbH
- Dacast, Inc.
- Hippo Video Inc.
- InVideo, Inc.
- Kaltura, Inc.
- Panopto, Inc.
- Powtoon Ltd.
- Restream, Inc.
- Scribie, Inc.
- StoryTEQ B.V.
- TwentyThree A/S
- Vidello Ltd.
- Vidyard Inc.
- Vimeo.com, Inc.
- Wistia, Inc.
- Wowza Media Systems, LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日