


法医学ゲノミクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Forensic Genomics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117514
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
法医学ゲノミクス市場は、2025年の6億6,000万米ドルから2026年には7億4,000万米ドルへと拡大し、2031年までに15億米ドルに達すると予想されており、2026年から2031年にかけてCAGR15.17%で成長すると見込まれています。
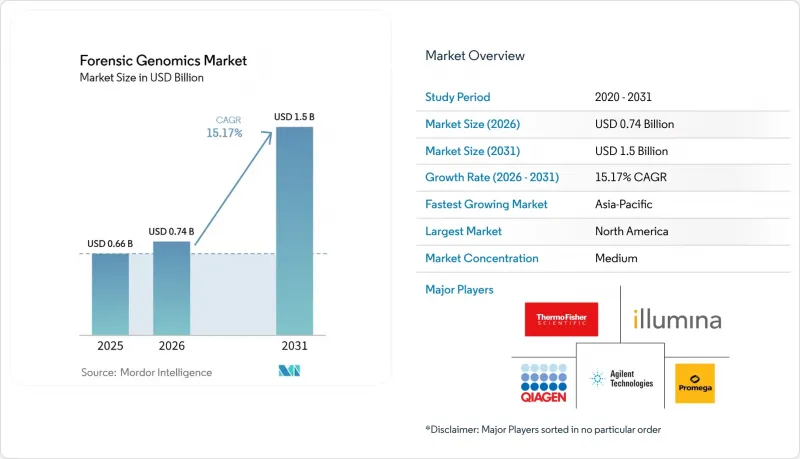
本レポートは、製品タイプ(機器、キットおよび消耗品、ソフトウェアおよびサービス)、手法(次世代シーケンシング、キャピラリー電気泳動など)、治療分野(親子鑑定および家族関係検査、身元確認など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の法医学ゲノミクス市場の動向と洞察
複雑な法医学的DNA分析に向けた次世代シーケンシング(NGS)の進歩
2025年には、次世代シーケンシングが主導的な地位を占め、法医学ゲノミクス市場の売上高の半分以上がこの手法に依存するようになりました。これは、従来の法医学DNA分析の大部分がキャピラリー電気泳動によって行われていた状況から、明らかな変化を示しています。2025年の査読済み研究によると、26の常染色体STR遺伝子座をシーケンシングすることで、従来のCE-STR解析と比較してランダム一致確率が700倍以上低減され、隣接領域の変異により識別精度がさらに向上することが示されました。実際の捜査や身元確認作業において、混合試料、テンプレート量が少ない試料、劣化遺体が依然として一般的であるため、こうした性能は法医学ゲノミクス市場において重要です。QIAGEN社の「ForenSeq Kintelligence HTキット」も、この変化を反映しています。同キットは、親族関係の判定や劣化した骨遺骸の解析向けに1万230個のSNPマーカーを中核として構築されており、ベンダー各社が単なる日常的なワークフローだけでなく、最も困難な事例にも対応できる製品を設計していることを示しています。したがって、法医学ゲノミクス市場は、より強力な識別能力、より幅広い検体対応性、そしてより充実した証拠出力を兼ね備えたプラットフォームへと移行しつつあります。ただし、この移行が完全に拡大するためには、検査機関がより専門的なバイオインフォマティクス支援を必要としている現状があります。
全国DNAデータベースおよび親族関係照合プログラムの拡大
法医学ゲノミクス市場は、各国のDNAデータベースの継続的な拡大と密接に関連しています。なぜなら、プロファイルが1つ追加されるごとに、法執行機関や公的資金提供者にとって、データベースへの参加価値がより明確になるからです。2025年後半のFBIの統計によると、NDISには2,480万件以上の犯罪者DNAプロファイルが保存されており、75万8,449件以上の捜査を支援してきました。これにより、キット、機器、および検査室の処理能力に対する継続的な支出の必要性は、依然として確固たるものとなっています。米国では、「CODISアクセス近代化法」が可決されれば、要件を満たす民間の法医学研究所が適格なDNAプロファイルをNDISに直接アップロードできるようになります。これが実現すれば、公共部門の研究所にとどまらず、商業基盤が拡大することになります。より多くの国が、証拠の保管管理、検証、およびアップロードの品質に関する運用規則を厳格化するにつれ、法医学ゲノミクス市場の規模は拡大しており、既存のサプライヤーは、自社のシステムが正式な基準を満たすのに適した体制を整えていることから、優位性を得ています。
シーケンサーおよび参照ワークフローの高額な資本コストと検証コスト
法医学ゲノミクス市場は、機器とコンプライアンスの両面で依然として高い資本要件が求められるため、依然として大きな参入障壁に直面しています。Rapid DNAシステムだけでも装置価格は25万米ドル近くに達し、次世代シーケンシングへ移行する研究所は、実際の事件捜査で新しいワークフローを使用できるようになる前に、サポート用ソフトウェア、データストレージ、および検証作業の費用も賄わなければなりません。したがって、コスト負担は機器の購入にとどまらず、トレーニング、文書化、データ処理、さらには新しいワークフローの認定に要する間に研究所が失う時間にまで及びます。こうした状況下でも法医学ゲノミクス市場は成長を続けることができますが、予算が限られている研究所や、新たな体制をゼロから構築している段階にある研究所では、導入の進捗にばらつきが生じ続けるでしょう。
セグメント分析
2025年の法医学ゲノミクス市場規模のうち、機器が47.92%を占めました。これは、キャピラリー電気泳動プラットフォームが果たす中心的な役割と、日常的な検査業務におけるシーケンシングシステムの導入台数の増加を反映しています。認定されたワークフローでは、証拠の解釈や報告に進む前に検証済みのハードウェアが不可欠であるため、このセグメントは引き続き基盤となるものです。また、導入済み機器の基盤は更新サイクルを長期化させており、これにより法科学ゲノミクス市場には、消耗品、サービス契約、ワークフローのアップグレードに対する着実な継続的需要を伴う、堅牢な機器層が形成されています。法科学ゲノミクス業界において、この傾向は、その製品がすでに検査室の標準作業手順に定着している老舗ベンダーを後押ししています。
ソフトウェアおよびサービスは、2031年までCAGR17.14%で最も急速な成長を記録すると予測されており、これはワークフローがよりデータ集約型になるにつれて、法医学ゲノミクス市場における価値創造が分析と解釈へと移行していることを示しています。この変化は、確率的ジェノタイピング、クラウド対応の検査室情報システム、および単なるサンプル抽出だけでなく分析上のボトルネックに対処する専門的な系図・親族関係解析ツールと密接に関連しています。したがって、法医学ゲノミクス市場では、競合上の強みがハードウェアの独占から、混合サンプルの解析、解釈ロジックの文書化、そして安全で監査可能なワークフローのサポート能力へと移行しつつあります。
地域別分析
2025年、北米は法医学ゲノミクス市場シェアの42.57%を占め、地域別で首位を維持しました。この地域の強みは、最も広範な検査室ネットワーク、最大規模の国家DNAデータベース、そして事件処理の拡大や技術更新サイクルを継続的に支える安定した公的資金源にあります。提案されている「CODISアクセス近代化法」が成立すれば、適格な民間検査室が要件を満たすプロファイルをNDISに直接アップロードできるようになり、従来の公的検査室以外の需要も拡大することで、商業基盤がさらに広がる可能性があります。
欧州は、ドイツ、英国、フランスなどの国々における厳格な認定基準と成熟した運用文化に支えられ、法医学ゲノミクス市場において依然として第2位の地域ブロックとなっています。同地域の検査機関は、検証の品質、技能試験、および確立されたDNA照合システム間の相互運用性を重視する枠組みの中で運営されています。これにより、需要は低コストで検証が不十分な代替品ではなく、規格に準拠したキットや監査可能なソフトウェアに集中しています。プライバシーに関する規制も、法医学ゲノミクス市場における製品設計に影響を与えています。これは、ベンダーが機密性の高い遺伝データに対するアクセス制御、安全な取り扱い、および正当性のある利用をサポートするワークフローを必要としているためです。その結果、欧州は依然として高品質な収益地域であり、調達決定は機器の純粋な性能だけでなく、規制への適合性によっても大きく左右される傾向にあります。
アジア太平洋地域は最も急成長している地域であり、同地域の法医学ゲノミクス市場は2031年までCAGR18.21%で拡大すると予測されています。中国はこの成長ペースの主要な原動力となっています。2024年以降に施行された一連の国家法医学DNA基準により、検査室の建設、検査仕様、およびNGS(次世代シーケンシング)に基づくDNA検査のための正式な調達プロセスが確立されたためです。日本では、DNAプロファイリングに関する指針が改訂され、国家データベースへの登録要件が更新されたことで、需要の規律にさらなる層が加わりました。韓国とオーストラリアは引き続き確立された地域需要を提供している一方、新興の東南アジア市場は、将来的な展開に向けた初期段階の機会を提示しています。2026年に中国の統合型「1時間法科学DNA検出システム」が認定されたことも、特に現場で展開可能な形式において、国内のイノベーションが地域の法科学ゲノミクス市場においてより積極的な原動力になりつつあることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑な法医学的DNA分析に向けた次世代シーケンシング(NGS)の進歩
- 各国のDNAデータベースおよび親族照合プログラムの拡大
- AIを活用した法医学生物情報学による迅速な解析
- 現場ワークフローにおけるRapid DNAおよびポータブルシーケンシングの導入拡大
- プライバシー・バイ・デザインに基づくフォレンジック・ワークフローが、プライバシー保護型分析への需要を高めています
- 法医学的DNAフェノタイピングおよび捜査用遺伝子系図学の採用拡大
- 市場抑制要因
- シーケンサーおよびリファレンス・ワークフローの高額な導入コストと検証コスト
- 認定法医遺伝学者およびバイオインフォマティシャンの人材不足
- サンプルの劣化、汚染リスク、およびトレーサビリティの脆弱性
- DNAデータの共有における国境を越えたデータガバナンスとプライバシー上の制約
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 機器
- キットおよび消耗品
- ソフトウェア・サービス
- 方法別
- 次世代シーケンシング
- キャピラリー電気泳動
- ポリメラーゼ連鎖反応
- その他の方法
- 治療領域別
- 親子鑑定および家族性遺伝子検査
- ヒトの識別
- 犯罪捜査および未解決事件の解決
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies, Inc.
- Bio-Rad Laboratories, Inc.
- Bode Technology Group, Inc.
- Eurofins Scientific SE
- Gene by Gene, Ltd.
- Hamilton Company
- Illumina, Inc.
- InnoGenomics Technologies, LLC
- LGC Limited
- MGI Tech Co., Ltd.
- Neogen Corporation
- NicheVision Forensics, LLC
- Othram, Inc.
- Parabon NanoLabs, Inc.
- Promega Corporation
- QIAGEN N.V.
- Sorenson Forensics, LLC
- Thermo Fisher Scientific Inc.
- Tri Tech Forensics, Inc.
- Verogen, Inc.
第7章 市場機会と将来の展望


