


車載DRAM:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive DRAM - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117505
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
車載DRAMの市場規模は、2025年の82億8,000万米ドルから2026年には97億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR17.91%で推移し、2031年には222億5,000万米ドルに達すると予測されています。
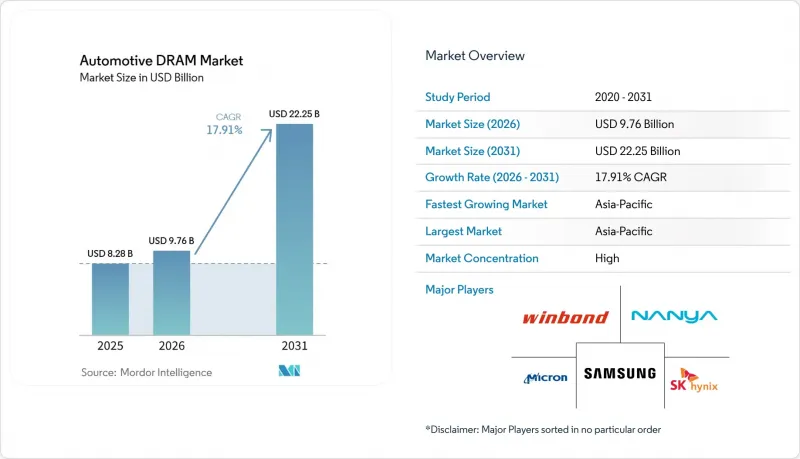
本レポートは、製品タイプ(DDR3、DDR4、DDR5、LPDDR4/4X、LPDDR5/5X、およびGDDR6/6X)、用途(デジタルコックピットおよびインフォテインメント、ADASおよび自動運転、その他)、車種(乗用車および商用車)、メモリ密度(128 MB~512 MB、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の車載DRAM市場の動向と洞察
ADASおよび中央演算プラットフォームにおけるDRAM搭載量の増加
ドメインベースのレイアウトからゾーン型および集中型コンピューティングアーキテクチャへの移行は、車載DRAM市場において依然として最も強力な需要拡大要因となっています。各統合ノードは、かつては多数の個別のコントローラに分散していたワークロードをサポートする必要があり、知覚、計画、制御、フェイルセーフ機能の連携が緊密になるにつれて、メモリプーリングが増加しています。レベル3の自動運転対応プラットフォームでは、すでにセンサーフュージョンやリアルタイム処理のために8GBから16GBのDRAMが必要とされており、これによりメモリ需要はオプション機能の数ではなく、機能的な能力に直接結びついています。マイクロン社は、ADAS、インフォテインメント、コネクテッドサービス全体で演算負荷が高まるにつれ、車両アーキテクチャがはるかにメモリを多用する方向へ移行しており、その動向によりDRAM搭載量が従来の車両基準をはるかに上回る水準に達していると指摘しています。車載DRAM市場においても、この移行に伴う調達上の効果が現れています。なぜなら、新しいメモリ規格への早期移行により、OEM各社は将来の供給逼迫に対処するための余裕を確保できるからです。その結果、メモリの仕様は現在、性能目標だけでなく、より長期にわたる車両生産サイクルにおけるプラットフォームの堅牢性にも結びついています。
デジタルコックピットおよびマルチディスプレイ・インフォテインメントにおけるメモリ負荷の拡大
ディスプレイクラスター、ヘッドアップディスプレイ、音声インターフェース、後部座席用エンターテインメントシステムなどが、単一のコントローラーによって管理されるケースが増えるにつれ、コックピットシステムはメモリの大きな消費源となりつつあります。2026年においても、主流のインフォテインメントシステムでは依然として4 GBから8 GBのDRAMが使用されていますが、先進的な電気自動車(EV)のプレミアムプラットフォームでは、すでに16 GBから32 GBの構成へと移行しつつあります。この増加は、単に画面の拡大だけが要因ではありません。リアルタイムのパーソナライゼーション、より高精細なグラフィックス、ナビゲーション、音声処理などが、ソフトウェアスタック全体を通じて持続的なメモリ要件を増加させているためです。また、車載DRAM市場は、設計段階でのオーバープロビジョニングの恩恵も受けています。これは、OEM各社が、車両のライフサイクルの後半で実施されるソフトウェアアップグレードに備え、十分な余裕を確保したいと考えているためです。マイクロンの自動車用メモリに関する見解もこの傾向を裏付けており、完全自動運転が主流になる前から、コネクテッドカー機能、より豊かなユーザー体験、およびソフトウェアコンテンツの拡大が、メモリ要件の増加を牽引していることが示されています。その結果、コックピット向けDRAMの需要はより構造的なものとなり、車載DRAM市場は、プレミアムモデルおよびアッパーミッドレンジモデルの双方において、持続的なコンテンツの成長の影響を受け続けることとなります。
自動車用メモリの認定サイクルと長期サポートの負担
車載DRAM市場は、依然として民生用メモリ製品に比べてはるかに遅い開発スケジュールで運営されています。車両プログラムでは、生産開始の24ヶ月から36ヶ月前に電子アーキテクチャを確定することが多く、部品が認定されると、OEM各社は10年から15年にわたる供給サポートを期待します。この長いサポート期間は、主流のDRAM製造におけるはるかに速いノード移行サイクルと矛盾するため、製品の移行のたびにタイミングのギャップが生じます。マイクロンは2022年にLPDDR5およびLPDDR5XのASIL-D認証を取得しました。サムスンは2024年に同レベルに達し、SKハイニックスも2024年にLPDDR5XのASIL-D認証を発表しました。これは、すべてが大手メモリメーカーであるにもかかわらず、認定のタイミングによってサプライヤー間の差が生じ得ることを示しています。したがって、車載DRAM市場では、複数の世代を並行して認定し、混乱なく長期供給を約束できるサプライヤーが優遇されます。LPDDR5の認定を遅らせたOEM各社は、旧型製品の供給合理化が近づくにつれ、より厳しい移行期間に直面することになります。
セグメント分析
LPDDR4/4Xは、生産開始の数年前に仕様が確定していた多数の車両プログラムによる大規模な導入実績に支えられ、2025年の車載DRAM市場で37.6%のシェアを占めました。DDR3およびDDR4も、ボディエレクトロニクス、ゲートウェイモジュール、パワートレインシステムにおいて依然として重要な地位を維持しており、これらの分野では、成熟したコスト構造と長期的なサポート期間が、ピーク帯域幅よりも依然として重視されています。LPDDR5/5Xは、2031年までCAGR20.1%で成長すると予測されており、新しいプラットフォームがより高帯域幅のメモリへと移行するにつれ、車載DRAM市場で最も成長の速い製品カテゴリーとなる見込みです。GDDR6およびGDDR6Xは、依然として普及率は低いもの、グラフィックスレンダリングやAI推論に持続的なスループットが求められる、GPU連携型の自動車用アクセラレータにおいて重要性を増しています。そのため、旧世代製品がレガシーシステムやコスト重視のモジュールで引き続き使用される一方で、新世代製品が計算集約型システムの基盤となっていることから、製品構成はもはや同じペースで一方向に変化しているわけではありません。
この二極化が、車載DRAM市場において製品ファミリーごとに不均一な移行が進んでいる理由を説明しています。自動車分野におけるDDR4から新しい規格への移行は、民生用電子機器に比べて遅れています。これは、各世代のDRAMが量産車に採用される前に、新たな認定作業が必要となるためです。サムスンの車載用LPDDR5Xは、集中型の安全クリティカルなシステム向けに設計されており、高い帯域幅と車載グレードの信頼性および温度性能を兼ね備えています。これは、第5世代の低消費電力DRAMが将来のプラットフォーム設計において中心的な役割を果たしつつある理由を示しています。マイクロンの1-gamma LPDDR5Xサンプルも、基板面積の負担を増やすことなくより大きな容量を必要とする次世代コックピットやADAS設計をターゲットとすることで、同様の方向性を裏付けています。自動車向け認定済みのLPDDR5またはLPDDR5Xのラインアップを持たないサプライヤーは、SoCエコシステムが高帯域幅インターフェースを中心に標準化されるにつれ、設計から除外されるリスクに直面する可能性があります。そのため、車載DRAM業界は、レガシー需要のロングテールを支える製品と、次のプログラムサイクルを定義する製品とに二極化しつつあります。
2025年の車載DRAM市場規模のうち、デジタルコックピットおよびインフォテインメントが33.8%を占め、コックピットシステムが市場最大のアプリケーションとなりました。この地位は、統合型コックピットコントローラが、複数の孤立したモジュールではなく、単一のコンピューティングドメインから、計器クラスター、ナビゲーション、メディア、音声サービス、およびキャビンディスプレイをサポートするようになったことを反映しています。現在、主流の車載インフォテインメントシステムでは4GBまたは8GBのDRAMが使用されていますが、プレミアムEVプラットフォームでは、より高度な車内ソフトウェアやAI支援機能を実現するため、すでに16GBから32GBが仕様として定められています。テレマティクスおよびコネクティビティのシェアは依然として小さいもの、5Gの統合により、以前の4G実装よりもメモリ需要が増加しているため、そのシェアは上昇し続けています。マイクロンの自動車用メモリに関する見解によると、より高度なコネクテッドカー機能やソフトウェア定義の体験により、アプリケーションスタック全体で必要なメモリ容量が着実に増加しています。
ADASおよび自動運転は、2031年までCAGR19.9%で拡大すると予測されており、車載DRAM市場において最も急成長しているアプリケーション分野となっています。この成長は、システム設計における明確な変化を反映しています。なぜなら、高度な知覚スタックには、より大きなリアルタイムバッファ、より高いスループット、および並行ワークロードに対するより強力なサポートが必要とされるからです。パワートレイン、バッテリー管理、およびシャシーアプリケーションにおいても、ゾーン統合によって孤立したコントローラーが置き換えられ、ソフトウェア更新機能が追加されるにつれて、メモリ使用量が増加しています。ボディ、コンフォート、ゲートウェイの各コントローラーでは、多くのプラットフォームで依然として低密度の部品が使用されていますが、ステージングパーティションやロールバックのサポートが標準的なソフトウェア要件となるにつれ、これらのアプリケーションにおいてもDRAMの消費量が増加しています。したがって、車載DRAM市場におけるアプリケーションの構成は、単純な表示や制御タスクから、帯域幅を大量に消費するワークロードや安全性に直結するワークロードへとシフトしつつあります。メモリは今や、ユーザー体験、コンピューティングの統合、および車両ソフトウェアの長期運用を直接可能にする要素となっているため、車載DRAM業界もこのアプリケーションのシフトに合わせて変化しています。
地域別分析
アジア太平洋地域は2025年に車載DRAM市場シェアの47.7%を占め、2031年までCAGR18.9%で拡大すると予測されています。この地域は、中国の電気自動車(EV)の規模、韓国のメモリ製造力、そして台湾の特殊半導体分野における役割が相まって、車載DRAM市場を牽引しています。中国は、新エネルギー車の規模、コネクテッドコックピットの普及、および運転支援機能の拡大により、1台あたりのメモリ搭載量が増加し続けていることから、引き続きこの地域における最大の需要源となっています。韓国が重要なのは、サムスン電子やSKハイニックスが拠点を置いているだけでなく、両社の自動車向け認定の進捗が、世界のOEMプログラムの供給ロードマップを形作っているためです。台湾は、低密度や特殊な要件に対応するサプライヤーを通じて市場に深みを与え、製品階層全体にわたって地域の供給基盤を幅広いものに保っています。
北米は、ADASの導入率の高さと、マイクロン・テクノロジーの自動車業界との強固な関係が相まって、車載DRAM市場において戦略的に重要な位置を占めています。米国の車両構成、特にピックアップトラックやSUVは、これらのプラットフォームが多くの場合、より重いソフトウェア、ディスプレイ、運転支援機能の負荷を担っているため、平均を上回るメモリ搭載量を支えています。マイクロンの自動車用メモリのロードマップと、この分野における長い実績により、同地域は生産台数シェアをはるかに超える重要性を持ち続けています。また、マイクロンは、現代の車両が集中型コンピューティングとより充実したコネクテッドサービスへと移行している点を強調しました。これは、メモリ搭載量が多いプラットフォームの採用において、北米の役割をさらに強固なものにしています。メキシコでは、同国の組立プログラムが北米および欧州の大手OEMグループによって定められたメモリアーキテクチャやプラットフォーム仕様を継承しているため、地域全体の需要を後押ししています。
欧州は、車載DRAM市場において依然として重要な位置を占めています。これは、欧州のプレミアムOEMプログラムが、自動車グレードのLPDDR5Xや集中型ソフトウェアアーキテクチャの早期採用者となっているためです。ドイツ、英国、フランス、イタリアは、プレミアム車の開発を通じて市場に影響を与え続けており、そこでは、低コストセグメントよりも迅速に、コンピューティングの統合やソフトウェア定義機能の進展が進んでいます。また、OTA(オーバー・ザ・エア)ソフトウェア管理に対する規制面の支援により、欧州のプログラムにおけるメモリのステージングおよびロールバック要件の基準も引き上げられました。コンプライアンスの枠組みはプラットフォームレベルで適用されるため、この影響はプレミアムモデルだけでなく、あらゆる車両クラスに及んでいます。世界のその他の地域は依然として規模は小さいもの、南米、中東、およびアジアの新興サブ市場において、電子機器の搭載率が高い車両が生産段階に入っていることから、市場は発展を続けています。インドでは、電動化プログラムや、新型国産モデルへのADASの広範な搭載を通じて、重要な需要要因となっています。中東におけるコネクテッドカーの導入や南米でのモデル刷新は規模こそ小さいもの、車載DRAM市場の潜在的な顧客基盤を拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ADASおよび中央演算プラットフォームにおけるDRAM搭載量の増加
- デジタルコックピットおよびマルチディスプレイ・インフォテインメントシステムのメモリ負荷の拡大
- ソフトウェア定義型およびゾーン型車両におけるLPDDR5/5Xの採用
- EVおよび高級車グレードにおける電子部品の搭載率の向上
- 機能安全メモリの機能:冗長な演算オーバーヘッドの低減
- OTA対応機能のロードマップが、設計導入時にメモリの余裕を強いる
- 市場抑制要因
- 自動車の認定サイクルと長期サポートの負担
- AI/HBMの容量引き上げが自動車グレードのDRAM供給を逼迫させている
- レガシーDDR4/LPDDR4プラットフォームの再設計に伴うリスク
- 量産車における高密度化を制限する電力および熱収支
- 業界バリューチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- DDR3
- DDR4
- DDR5
- LPDDR4/4X
- LPDDR5/5X
- GDDR6/GDDR6X
- 用途別
- デジタルコックピットおよびインフォテインメント
- ADASおよび自動運転
- テレマティクスおよびコネクティビティ
- パワートレイン、BMS、およびシャシー制御
- ボディ、コンフォート、ゲートウェイ・コントローラー
- 車両タイプ別
- 乗用車
- 商用車
- メモリ密度別
- 128 MB~512 MB
- 512 MB超~1 GB
- 1 GB超~2 GB
- 2 GB以上
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Winbond Electronics Corporation
- Nanya Technology Corporation
- Etron Technology, Inc.
- Alliance Memory, Inc.
- AP Memory Technology Corporation
- Integrated Silicon Solution, Inc.(ISSI)
- Elite Semiconductor Microelectronics Technology Inc.
- ATP Electronics, Inc.
- Innodisk Corporation
- Virtium LLC
- Intelligent Memory Limited
- Apacer Technology Inc.
- ChangXin Memory Technologies
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- SMART Modular Technologies, Inc.
- Cervoz Technology Co., Ltd.
第7章 市場機会と将来の展望


