


ゲノミクス・ライフサイエンス計算におけるPIM:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
PIM For Genomics and Life Science Computing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 148 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117500
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ゲノミクス・ライフサイエンス計算におけるPIM市場の規模は、2025年の1億9,000万米ドル、2026年の2億5,000万米ドルから、2031年までに 11億5,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は35.81%となる見込みです。
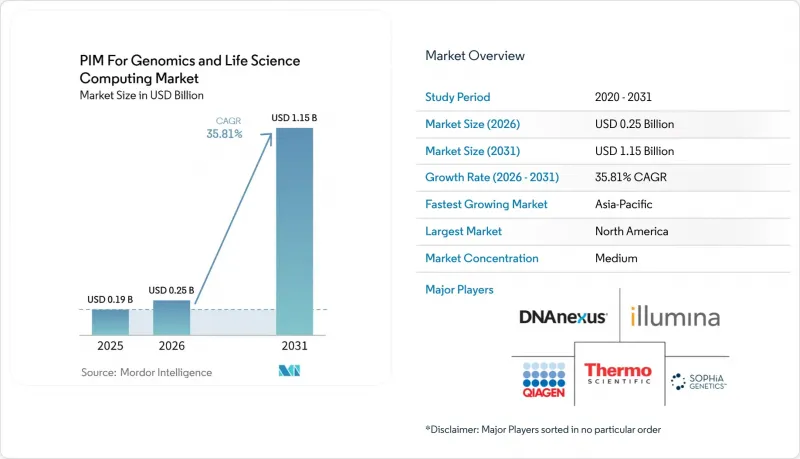
本レポートは、導入形態(クラウド型、オンプレミス型、ハイブリッド型)、構成要素(ハードウェアなど)、エンドユーザー(製薬・バイオテクノロジー企業、学術・研究機関など)、用途(配列アラインメントおよびマッピング、バリアントコールおよび解釈など)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
ゲノミクス・ライフサイエンス計算におけるPIM市場の動向と洞察
AIを活用したゲノムデータのキュレーションとバリアントの解釈
人工知能(AI)は、ゲノミクスおよびライフサイエンス・コンピューティング市場におけるPIMの役割を、受動的な保存から能動的なキュレーションおよび解釈へと変革しています。DNAnexusは2026年5月、ノーコードでのコホート作成および縦断的クエリを実現する「Omics Data Agent」と、モデルのプロトタイピング時間を最大80%短縮する「AutoML Assistant」をリリースし、この変革をさらに推進しました。イルミナも2026年、DRAGEN v4.5において、生殖細胞系および体細胞系の使用事例にわたる構造変異コールの機械学習サポートを拡張し、5塩基のマルチオミクス解析への対応を追加することで、同様の方向へと進みました。『Journal of Translational Medicine』誌に掲載された2026年の研究では、AIを活用したゲノム解析により、希少疾患の診断において、表現型の標準化、病原性ランク付け、構造化されたレポート作成を、追跡可能なワークフロー内で統合できることが示されました。こうした進展が重要である理由は、精選されたエビデンスが、一貫性のあるメタデータ、レポート作成ロジック、およびバージョン管理とリンクされることで、再利用が容易になるからです。ゲノミクスおよびライフサイエンス・コンピューティング向けのPIM市場において、これはAIによるキュレーションが、ラボ、バイオ医薬品チーム、および規制対象の臨床ユーザーにとって、単なるプレミアム機能から、購入の必須要件へと移行しつつあることを意味します。
LIMS、EHR、PIMスタックにわたる相互運用可能なデータガバナンスへのニーズの高まり
相互運用性は、ゲノミクスおよびライフサイエンス・コンピューティング向けのPIM市場において中心的な要求事項となりつつあります。これは、検査室、臨床システム、および製品データ環境において、単なるファイル交換ではなく、共有されたガバナンスが必要とされているためです。QIAGEN Digital Insightsは、2025年11月のQCI Interpretアップデートにおいて、このニーズを示しました。このアップデートでは、専門家によるキュレーションの対象を約1,100の遺伝子に拡大し、世界の臨床ゲノミクス業務向けに多言語レポート機能を追加しました。イルミナ社の「Emedgene」ソフトウェアも、LIMS、EHR、その他のITシステムと統合しつつ、管理された方法で解釈テンプレートにデータを入力できる、検査室でキュレーションされたリポジトリを維持しています。ISO/TS 21405:2026は、IDMPオントロジーの開発および意味論的に相互運用可能な医薬品データのための正式なフレームワークを確立することで、さらなる層を追加しています。これにより、システムの変更に伴いメタデータモデル、レポート構造、ガバナンス規則を常に整合させ続ける必要があるため、相互運用性が単発の統合作業にとどまることが防止されます。したがって、ゲノミクスおよびライフサイエンス・コンピューティング市場におけるPIMは、監査可能性を損なうことなく、調査、臨床、規制の各環境にわたるデータのコンテキストを管理できるプラットフォームへの需要から恩恵を受けています。
レガシーなライフサイエンスシステムとの統合コストの高さ
ゲノミクスおよびライフサイエンス・コンピューティング向けのPIM市場において、レガシーなライフサイエンスシステムの導入が進まないのは、新しいツールが、すでに規制対象業務をサポートしている検証済みの環境に適合しなければならないためです。2025年3月にVeevaと共同で立ち上げられたベーリンガーインゲルハイムの「One Medicine Platform」は、同社の世界の研究開発組織全体にわたる臨床データ、規制関連データ、品質データを連携させました。これは、価値を実現するためには、こうした変革プログラムがいかに広範なものでなければならないかを示しています。イルミナ社の「Emedgene」に関する資料も、関与するインターフェースの多さを浮き彫りにしています。このソフトウェアは、LIMS、EHR、その他のITシステムと連携しつつ、解釈ワークフローの安全性と構造化を維持しているからです。DNAnexusは、検証済みのクラウドコラボレーションを基盤とした「Trusted Regulatory Spaces」を提唱しており、ベンダーは現在、コンプライアンス支援機能をプラットフォーム自体に組み込む必要があることを示唆しています。これにより、特に組織が孤立した単体のツールを追加するのではなく、長年定着したワークフローを置き換える場合、各導入に伴う時間、計画、およびサービス上の負担が増大します。したがって、ゲノミクスおよびライフサイエンス・コンピューティング市場のPIMにおいて、購入者が移行の労力と短期的な生産性向上を比較検討する中で、導入の摩擦を軽減できるベンダーは、より有利な立場に立つことになります。
セグメント分析
2025年、ゲノミクスおよびライフサイエンス・コンピューティング分野のPIM市場シェアのうち、オンプレミス展開が61.13%を占めました。これは、規制対象環境における検証済みの環境の重要性と、より厳格な管理への期待を反映したものです。この優位性は、長年にわたるGxP慣行、内部レビューのルーチン、および機密性の高い科学記録を厳重に管理されたインフラストラクチャ内に保持する必要性と密接に関連しています。コンプライアンス、トレーサビリティ、およびデータ取り扱い方針が数年にわたって構築されてきたにもかかわらず、多くの購入者は依然として、ローカルでの管理をより安全な選択肢と見なしています。また、このセグメントは、レガシーなLIMS、品質システム、および臨床アプリケーションを、一挙に置き換えるよりも維持する方が容易であるという事実からも恩恵を受けています。このため、導入の傾向に変化が見られ始めていても、ゲノミクス・ライフサイエンス計算におけるPIM市場の現在の収益構成において、オンプレミス型は依然として強固な地位を維持しています。
クラウドベースの導入は、2031年までCAGR36.48%で拡大すると予測されており、ゲノミクス・ライフサイエンス計算におけるPIM市場において最も成長の速い導入モデルとなっています。DNAnexusが2026年5月に「Omics Data Catalog」と「Omics Data Agent」をリリースしたことは、ガバナンスの確立されたデータ発見、再利用可能なメタデータ、AIとの直接的な連携を軸に、クラウドプラットフォームが構築されつつあることを示しています。「Trusted Regulatory Spaces」は、規制対象のコラボレーション、監査サポート、およびクラウドアクセスを、今や単一の管理された環境内で統合できることを示しており、この傾向を裏付けています。ハイブリッド導入は、組織が機密性の高い記録を既存のローカルシステムに保持しつつ、より広範な分析やコラボレーションをクラウド上で実行できるため、実用的な中間的な選択肢として台頭しています。今後、検証手順が改善され、継続的なプラットフォーム更新に慣れる購入者が増えるにつれ、ゲノミクス・ライフサイエンス計算におけるPIM市場では、クラウドおよびハイブリッドモデルがさらに浸透していくと見込まれます。
2025年の収益基盤のうち、ハードウェアが78.62%を占めており、ゲノミクス・ライフサイエンス計算におけるPIM市場における支出の多くが、シーケンサー、高性能コンピューティング資産、ストレージ、および関連インフラに結びついていることがわかります。この傾向は、本番環境における次世代シーケンシング、アラインメント、および大量データの移動に伴う多大な技術的負担を反映しています。イルミナ社の2026年の製品動向もこの見解を裏付けており、「TruPath Genome」、MRD研究向けの分散型全ゲノムシーケンシング、および「fireflyGO」はいずれも、データ生成と実験室の処理能力に対する継続的な投資を示唆しています。生のシーケンシングデータ、演算性能、およびストレージの信頼性が不十分であれば、いかなるガバナンス層も価値を生み出すことはできないため、ハードウェアは依然として不可欠です。これは、導入済みのハードウェア基盤が、ゲノミクスおよびライフサイエンス・コンピューティング市場のPIM(製品・インフラストラクチャ・モデル)における現在の構造の大部分を依然として支えていることを意味します。
ソフトウェア市場はCAGR36.42%で成長すると予測されており、このペースは、ゲノミクスおよびライフサイエンス・コンピューティング市場のPIMにおいて、差別化の焦点がどこへ移りつつあるかを示しています。イルミナ社のDRAGEN v4.5はこの変化を如実に示しており、その価値は、装置そのものよりも、より精度の高いコール、より幅広いアッセイのサポート、そしてより迅速な結果解釈にますます結びついているからです。DNAnexus社も、ガバナンスが施されたプラットフォームに会話型検索、メタデータカタログ化、AutoMLのサポートを直接組み込むことで、異なる角度から同様の点を強調しています。サービスのシェアは依然として小さいもの、統合、検証、ワークフローの設定が、顧客がソフトウェア層をどの程度迅速に活用できるかを依然として左右しているため、商業的には重要な位置を占め続けています。ゲノミクスおよびライフサイエンス・コンピューティング業界のPIMにおいて、価値の中心は、機器の所有からソフトウェアのインテリジェンスや管理されたデータオーケストレーションへと徐々に移行しつつあります。
地域別分析
2025年、北米はゲノミクス・ライフサイエンス計算におけるPIM市場の46.67%を占め、主要地域としての地位を維持しました。この地域は、米国、特にマサチューセッツ州、カリフォルニア州、ノースカロライナ州に密集するバイオテクノロジーおよび製薬クラスターの恩恵を受けており、これらの地域における研究の活発さと商業化活動が、プラットフォームの迅速な導入を支えています。イルミナ社が2026年2月に発売した「TruPath Genome」には、Broad Clinical Labs、GeneDx、Rady Children's Hospital、ベイラー医科大学など30社以上の早期導入顧客がおり、この地域におけるゲノミクス導入の活発さを反映しています。カナダとメキシコは、研究ネットワークやサービス提供能力を通じて支援を補完していますが、ゲノミクスおよびライフサイエンス・コンピューティング市場におけるPIM(パフォーマンス・インフォメーション・マネジメント)の需要の中核は依然として米国にあります。欧州は、ドイツ、英国、フランスにおける堅調な需要に加え、EHDS(欧州健康データ戦略)やフェデレーテッドデータ共有モデルによって形作られる、より厳格なガバナンスへの期待に支えられ、引き続き第2位の地域規模を維持しています。
アジア太平洋地域は、2031年までCAGR36.73%で成長すると予測されており、ゲノミクスおよびライフサイエンス・コンピューティング市場におけるPIMの中で最も成長が速い地域となる見込みです。この地域での成長は、大規模な国家ゲノミクス・プログラム、バイオ医薬品業界の急速な拡大、およびライフサイエンス分野におけるコンピューティング・クラウド能力への投資拡大によって支えられています。2026年に『Nature』誌で報告された中国の「1,000 Chinese Pangenome」プロジェクトでは、1,116の二倍体ゲノムアセンブリとインピュテーション参照パネルが生成されました。これは、同地域で現在構築されているガバナンスの整ったデータインフラの規模を示すものです。日本とインドもまた、規制の近代化、国内のバイオ医薬品業界の拡大、および精密医療ワークフローへの関心の高まりを通じて、地域における需要を強化しています。これにより、アジア太平洋地域は、北米以外において、ゲノミクス・ライフサイエンス計算におけるPIM市場にとって最も明確な成長エンジンとなっています。
南米および中東・アフリカは、現在の市場規模としては依然として小さいもの、世界のスポンサーが臨床プログラムや精密医療インフラを新たな地域へと拡大するにつれ、両地域とも重要性を増しています。南米ではブラジルが際立っており、公衆衛生ゲノミクス活動がデータ管理ニーズのためのより強固な基盤の構築に寄与しています。サウジアラビアとアラブ首長国連邦も、医療分野の多角化や精密医療への投資計画を通じて、地域における存在感を高めています。両地域において、ゲノミクスおよびライフサイエンス・コンピューティング向けのPIM市場は、直ちに行われる大規模なプラットフォームの置き換えというよりは、共同プロジェクト、臨床試験インフラ、および国境を越えたガバナンスのニーズを通じて、まず拡大していくものと見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したゲノムデータのキュレーションと変異の解釈
- LIMS、EHR、PIMの各システム間における相互運用可能なデータガバナンスへのニーズの高まり
- 臨床データおよび製品データにおける監査対応可能なトレーサビリティに対する規制上の圧力
- 分散型研究ネットワーク全体におけるクラウドネイティブ型コラボレーションへの需要の高まり
- マルチオミクスおよびプレシジョン・メディシン・ワークフローの拡大
- 大規模なデータ標準化とメタデータの充実
- 市場抑制要因
- 従来のライフサイエンスシステムとの統合コストが高め
- データプライバシー、主権、およびコンプライアンスの複雑性
- 断片化された科学データモデルとワークフローの非互換性
- 社内のバイオインフォマティクスおよびデータガバナンスに関するスキルが限られている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 展開タイプ別
- クラウドベース
- オンプレミス
- ハイブリッド
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 病院および臨床検査機関
- 受託研究機関
- その他のエンドユーザー
- 用途別
- 配列アラインメントおよびマッピング
- バリアントの同定と解釈
- マルチオミクス解析
- 臨床ゲノミクス
- 創薬および標的同定
- 集団ゲノミクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- インド
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Illumina, Inc.
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- DNAnexus, Inc.
- SOPHiA GENETICS SA
- IBM Corporation
- Oracle Corporation
- SAP SE
- Informatica LLC
- Stibo Systems A/S
- inriver AB
- Syndigo LLC
- Akeneo SAS
- Contentserv AG
- Pimcore GmbH
- Salsify, Inc.
- Veeva Systems Inc.
- Benchling, Inc.
- Fabric Genomics, Inc.
- Geneva Bioinformatics, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 148 Pages
- 納期
- 2~3営業日


