


短波長赤外線(SWIR)カメラ:市場シェア分析、業界動向と統計、成長予測(2025年~2030年)
SWIR Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117473
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
短波長赤外線(SWIR)カメラの市場規模は2025年に3億2,691万米ドルに達し、2030年までに5億1,370万米ドルに拡大すると予測されており、予測期間中のCAGRは9.46%となります。
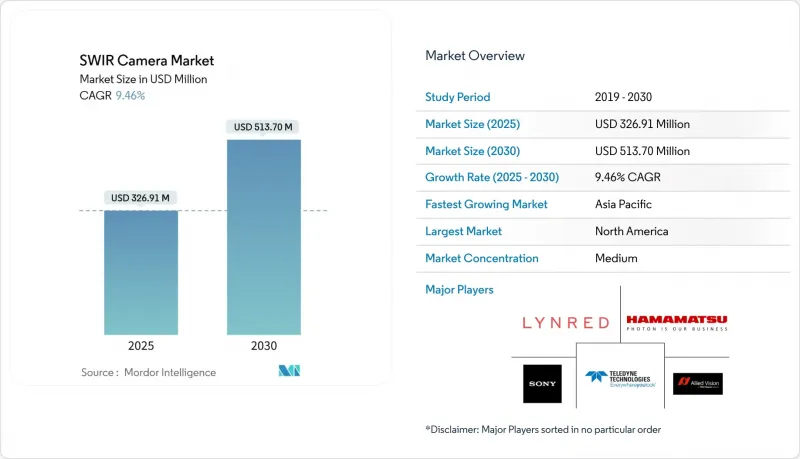
本レポートは、走査方式(エリアスキャン、ラインスキャン)、検出器技術(InGaAs、MCT、CQD、II型超格子)、用途(産業用検査、監視・セキュリティ、その他)、スペクトル帯域(0.9~1.4 Aµm、1.4~2. 2 Aµm、その他)、プラットフォーム(固定/据え置き型システム、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の短波長赤外線カメラ市場の動向と洞察
半導体ウエハー検査における採用の増加
2025年までに、主要な半導体製造工場では、可視光画像では検出できなかった表面下の欠陥を特定するために、短波長赤外線カメラが活用されるようになりました。300 mmおよび450 mmウエハーへの継続的な移行により、歩留まり確保の重要性が高まり、量産において短波長赤外線検査は不可欠なものとなりました。New Imaging Technologies社のNSC1801センサーは、高スループットの露光ラインに対応する60 kHzのラインレートを実現し、ピクセルアーキテクチャの小型化により、検査対象1サイトあたりのコストを削減しました。メガファブへの集約が進むにつれ、品質基準が厳格化され、短波長赤外線カメラは単なるオプションの追加機能から、プロセスにおける標準的なツールへと位置づけが向上しました。ベンダーによる標準化の取り組みにより、統合がさらに円滑化され、投資回収期間が短縮されました。
防衛用暗視システムのアップグレード
NATO加盟国が資金提供した近代化プログラムでは、従来のゴーグルやライフルスコープに、熱画像と短波長赤外線(SWIR)画像を融合させたデュアルバンドモジュールが後付けされました。LRAS3などのプログラムでは、霧や戦場の煙に隠れていた標的がSWIRチャネルで再認識された際に得られる戦術的優位性が実証されました。Sensor Unlimited社のHinted SWIR技術は、目に安全なレーザー照明を活用し、熱画像システムには欠けていた「秘密作戦の維持」という特性を備えていました。輸出規制によるセグメンテーションは、国内需要を保護すると同時に、同盟国へのより広範な普及に向けたITAR対象外のバリエーションの開発を促進しました。2030年まで続く調達ロードマップは、サプライヤーにとって長期にわたる収益の見通しが立っていることを裏付けています。
デュアルユース赤外線技術に対する輸出規制
カテゴリーXIIの改正案により、さらに多くの焦点面アレイがITARの対象となり、非同盟国への高解像度SWIRモジュールの出荷が制限されました。コンプライアンス対応により、ライセンシングの遅延や法的コストが発生し、小規模な輸出業者にとって足かせとなりました。Xenicsなどのサプライヤーは、ITAR対象外のカメラ製品ラインを立ち上げることで対応しましたが、性能面でのトレードオフは依然として残りました。こうした規制のばらつきにより、フレンドショアリングの地位とより円滑な輸出承認を求めて、欧州のファウンダリへの生産移管が進みました。時間の経過とともに、こうした追加的な摩擦により世界のCAGRはわずかに鈍化しましたが、同時に、オープンな輸出アーキテクチャにおけるイノベーションを促進することにもつながりました。
セグメント分析
ラインスキャンアーキテクチャは、コンベアやウェブの形状が主要な要素となる、限定的ではあるもの拡大しつつある使用事例に対応しました。エリアスキャンカメラは汎用性の高いフルフレーム撮影を実現し、2024年には売上高の71.87%を占めましたが、短波長赤外線(SWIR)カメラ市場においては、2030年までラインスキャン方式が10.78%のCAGRで推移すると見込まれています。New Imaging Technologies社のLisa SWIRプラットフォームは、この動向を如実に示しており、2,048ピクセルのアレイと60 kHzのラインレートを組み合わせ、半導体やリサイクル用コンベアとシームレスに同期しました。欠陥ボンディング技術の向上によりデッドピクセルが減少したことで、エリアスキャンに匹敵する生産歩留まりが実現しました。メーカーは、光学的な制約ではなくプロセスフローに基づいてスキャンアーキテクチャを選択する傾向が強まり、この変化により調達基準の幅が広がりました。
エリアスキャンモデルは、監視、研究開発(R&D)、および科学イメージングの分野において依然として不可欠であり、これらの分野では、生データ処理能力よりもシーン全体の文脈が重視されました。サプライヤー各社は、画素サイズや冷却オプションを多様化し、新興のラインスキャン製品と同等の性能を確保しました。スキャン方式間の相互作用は健全な競合を促進し、感度とダイナミックレンジの全般的な向上をもたらしました。
InGaAsは、数十年にわたる防衛分野での実績と成熟したサプライチェーンに支えられ、2024年の短波長赤外線(SWIR)カメラ市場で82.76%のシェアを維持し、依然として主流の地位を占めました。それにもかかわらず、STマイクロエレクトロニクスなどのメーカーが、1.62µmの画素ピッチで量子効率60%のデバイスを消費者向け価格帯で発表したことを受け、コロイド量子ドットセンサーはCAGR11.34%の見通しを示しました。量子ドットが300mmシリコンファブと互換性を持つようになったことでコスト構造が劇的に改善され、この技術はスマートフォンの顔認証、自動車の車内モニタリング、そして新興のARウェアラブル機器への展開が可能となりました。タイプII超格子検出器は、バンドギャップ工学を活用してスペクトル範囲を3µm以上に拡張することで、ニッチな科学分野や宇宙用ペイロードの市場を獲得しました。
コスト面での優位性は量子ドットに有利に働きましたが、採用の進展は、長期安定性、暗電流性能、および耐放射線性のベンチマークに左右されました。大手OEM各社は、実績のあるInGaAsの信頼性と、ナノ材料参入企業による画期的な価格設定とのバランスを取るため、デュアルソーシング戦略を開始しました。
地域別分析
北米は、防衛予算、半導体生産能力、および精密農業分野での早期導入に支えられ、2024年の売上高の37.15%を占めました。オンセミによるSWIR Vision Systemsの買収、および浜松ホトニクスによるBAE Systems Imaging Solutionsの買収により、重要な検出器の知的財産(IP)が地域内の管理下に統合されました。輸出規制は、国内企業を特定の海外競合他社から保護すると同時に、ITAR(国際武器取引規制)の対象外となる代替技術の研究開発を促進しました。同地域の成熟したOEMエコシステムは、インフレ圧力にもかかわらず、更新サイクルを維持しました。
アジア太平洋地域は、中国における半導体投資、韓国におけるメモリ工場、およびインドや東南アジア全域での農業技術パイロット事業に後押しされ、11.28%という最速のCAGRを記録しました。地方自治体は、イメージング部品における自給自足を推進し、量子ドットやゲルマニウム検出器を手掛けるスタートアップ企業に対して補助金を投入しました。日本の精密機器メーカーは、光学分野における長年のリーダーシップを活かし、SWIRモジュールを計測機器に組み込みました。
欧州では、循環型経済指令や気候変動への適応に関する規制上の緊急性が高まる中、市場が拡大しました。Lynred社が8,500万ユーロを投じてグルノーブルで行った拡張事業は、2025年までに同地域の検出器生産能力を50%引き上げ、欧州宇宙機関(ESA)および防衛プログラムへの供給を確保することを目的としていました。国境を越えたプロジェクトにより、プラスチック分別インフラの基準が統一され、マクロ経済の逆風にもかかわらず安定した需要が支えられました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 半導体ウエハー検査における導入の拡大
- 防衛用暗視システムのアップグレード
- プラスチックリサイクルのためのNIR選別を義務付ける規制
- ハイパースペクトル作物健康状態イメージングの成長
- コロイド量子ドット(CQD)SWIRセンサーの成熟化
- エッジAIの統合により処理の遅延が短縮されています
- 市場抑制要因
- デュアルユース赤外線技術に対する輸出規制
- インジウムガリウム砒素ウエハーの製造コストの高さ
- UAVの搭載物に対する熱ノイズ管理上の制約
- 可視光・LiDARシステムによる競合の拡大
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- スキャニングタイプ別
- エリアスキャン
- ラインスキャン
- 検出器技術別
- インジウム・ガリウム・ヒ素(InGaAs)
- 水銀カドミウムテルル(MCT)
- コロイド量子ドット(CQD)およびII型超格子
- 用途別
- 産業用検査
- 監視・セキュリティ
- 科学研究
- 医療・ライフサイエンス
- 農業モニタリング
- その他の用途
- スペクトル帯域別
- 0.9~1.4 Aµm
- 1.4~2.2 Aµm
- 2.2~3.0 Aµm
- プラットフォーム/ フォームファクター別
- 固定型/据え置き型システム
- ハンドヘルドおよびポータブルカメラ
- UAV/ドローン搭載ペイロード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teledyne Technologies Incorporated
- Hamamatsu Photonics K.K.
- Sony Corporation
- Lynred
- Allied Vision Technologies GmbH
- FLIR Systems LLC(Teledyne FLIR)
- Xenics NV
- Raptor Photonics Ltd.
- New Imaging Technologies SAS
- Princeton Infrared Technologies Inc.
- Sensors Unlimited Inc.(RTX)
- IRCameras LLC
- SCD USA Infrared LLC
- InfiRay Technologies Co. Ltd.
- FluxData Inc.
- SWIR Vision Systems Inc.
- Photon etc. Inc.
- Opgal Optronic Industries Ltd.
- TriEye Technologies Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


