


自動車用ピストン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Piston - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117459
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用ピストン市場の規模は、2025年の29億8,000万米ドルから2026年には30億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR2.25%で推移し、2031年までに34億1,000万米ドルに達すると予測されています。
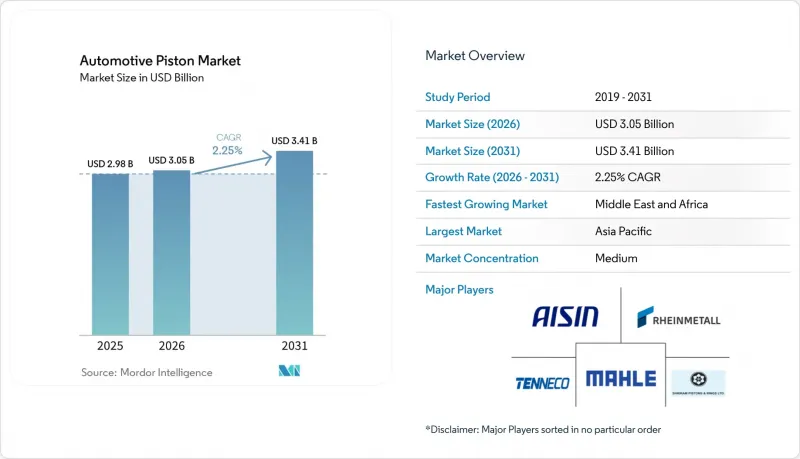
本レポートは、構成部品タイプ(ピストン、ピストンリング、ピストンピン)、コーティングタイプ(オイルシェディング、ドライフィルム潤滑、熱遮断)、車種(乗用車、商用車)、材質(アルミニウム、鋼)、地域(北米、南米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の自動車用ピストン市場の動向と洞察
新興市場における内燃機関(ICE)の需要が継続
新興国では、充電インフラが依然として限定的であり、車両の価格手頃さが極めて重要であるため、依然として内燃機関(ICE)パワートレインに依存しています。インドは2025会計年度に80万台以上の車両を輸出し、その大半はアフリカやラテンアメリカ向けのガソリン車またはフレックス燃料車でした。中国は二本立てのアプローチを採用しており、国内販売がバッテリー式電気自動車プラットフォームへと移行する中でも、内燃機関の輸出は継続されています。ブラジルのエタノールプログラムやアルゼンチンのCNGタクシー車両は、ピストン搭載エンジンの耐用年数を延ばし、地域的な需要を支えています。ウッタル・プラデーシュ州、サンパウロ、またはモンテレイに工場を持つサプライヤーは、この生産量を効率的に満たすことができます。これらの地域の低所得層の購入者は、新しい代替技術よりも実績のある内燃機関技術を優先するため、自動車用ピストン市場は恩恵を受けています。
厳しい排出ガス規制が軽量アルミニウム製およびコーティングピストンを後押し
2025年半ばに施行されるユーロ7規制や、今後導入されるバーラト・ステージ7基準により、自動車メーカーはNOxや粒子状物質の排出を抑制する、より軽量で冷却性能に優れたピストンの採用を迫られています。熱遮断層を備えたアルミニウム製ピストンは、ピーク温度を低下させ、ノッキングを起こすことなくより高い圧縮比を実現します。二硫化モリブデンを配合したスカートコーティングは、コールドスタート時の摩擦を低減し、欧州や米国におけるフリート平均CO2排出規制の遵守を支援します。こうした規制は技術の急速な更新サイクルを促し、コーティングピストンの専門メーカーに新たな受注機会を生み出しています。東南アジアや南米でも同様の規制が広がるにつれ、自動車用ピストン市場はこれらのソリューションを複数の大陸に拡大させています。
EVの普及加速が内燃機関車の販売台数を食いつぶす
2025年、中国では新車登録台数の約40%、欧州では25%をバッテリー式電気自動車(EV)が占め、ピストンの需要を直接的に押し下げました。テスラやBYDをはじめとするEVメーカーは生産能力を拡大しており、従来の自動車メーカーもカーボンニュートラル公約を達成するために資本を再配分しています。内燃機関(ICE)車の減少は、OEMおよびアフターマーケットの両チャネルにおいてピストン需要の減少を意味します。この売上に与える影響は、購入インセンティブやゼロエミッション規制を導入している地域で最も深刻です。サプライヤー各社は、EVの普及ペースが緩やかな市場をターゲットにすることでこの減少を相殺しようとしていますが、自動車用ピストン市場全体への影響は依然として大きなものです。
セグメント分析
ピストンは2025年の部品売上高の49.02%を占め、このセグメントにおける自動車用ピストン市場のシェアを支える最大の割合を占めています。サプライヤー各社は、排出ガス規制の厳格化に伴い、熱管理と摩擦低減を図るため、ピストンのクラウン形状やスカートプロファイルの改良を続けています。設計面では、ダウンサイジングされたエンジンにおけるシリンダー内圧の上昇に対応するため、軽量化に重点が置かれています。そのため、電動化への圧力があるにもかかわらず、ピストンは依然として販売数量の主力となっています。ティア1メーカーは、大量生産を行う組立工場へのジャストインタイム納品を確実にするため、世界中の鋳造工場を活用しています。
OEM各社がターボチャージャー搭載プラットフォーム向けにDLCコーティングを施した表面硬化処理済みのピストンピンを採用した結果、ピストンピン市場は3.84%という最も高いCAGRを記録しました。このアップグレードにより、疲労寿命が向上し、かじれ現象を起こすことなくより高い回転数(RPM)を実現できるようになりました。アフターマーケットの購入者は、オーバーホール作業を効率化できる完全なピン・リングキットを好んでいます。コーティング専門企業との業界連携により、認定サイクルが加速し、市場投入までの期間が短縮されています。価値が高精度のピンへとシフトするにつれ、小規模なニッチメーカーも差別化を図る余地を得ています。
2025年には、熱遮断コーティングが42.34%という圧倒的なシェアを占め、ピストン頭部の断熱や燃焼の安定化における役割をさらに強固なものにしました。これらのセラミック系コーティング層は、Euro 7および今後施行されるEPA規制におけるPN10基準の達成に貢献しています。OEM各社はコストよりも耐久性を優先しており、実績のあるサプライヤーと複数年契約を締結しています。軽量アルミニウム製ピストンとの統合により、熱保護機能を維持しつつ、質量を低減しています。世界の試験所プロトコルに基づく認証は、参入要件となっています。
ドライフィルム潤滑コーティングは、このセグメント内で最も高いCAGR3.29%を記録し、市場を牽引しています。二硫化モリブデン配合材は、コールドスタート時の境界摩擦を低減し、車両群全体の平均CO2排出量削減に寄与しています。新興の化学技術では、二硫化タングステンやグラファイトナノフレークを用いて、高負荷下での寿命を延長しています。多層コーティングは、油をはじく特性を組み合わせることで、単位面積あたりの機能密度を高めています。自動車メーカーがCO2排出量の削減を1グラム単位で追求する中、自動車用ピストン市場では、実証済みの摩擦低減効果を提供するサプライヤーが評価されています。
地域別分析
アジア太平洋地域は2025年の売上高の47.71%を占め、自動車用ピストン市場における同地域の中心的な位置づけを浮き彫りにしています。インドの輸出志向型組立ラインからは、ガソリン車のコンパクトカーがアフリカやラテンアメリカへ出荷されており、世界の内燃機関(ICE)の需要を長引かせています。中国では、国内販売がEVへと移行しつつある中でも、「一帯一路」パートナー国向けに大規模なICE生産を維持しています。日本はハイブリッド車や水素関連の取り組みに重点を置いており、特殊コーティングを施した精密加工ピストンが求められています。地域のサプライヤーは、コスト重視のアルミ鋳造品と高級コーティング製品の双方に対応するため、デュアル生産ラインへの投資を行っています。
欧州と北米は市場が成熟していますが、厳格な排出ガス規制や大規模なアフターマーケットの車両群により、依然として重要な市場であり続けています。ユーロ7およびEPA 2027基準により、OEM各社は燃焼室の改良を余儀なくされており、生産台数の減少にもかかわらず、ピストンの技術革新は継続しています。車両の老朽化に伴い交換用部品の販売が増加しており、これがサプライヤーを新車市場の変動から守っています。ゼネラル・モーターズによるV型エンジン工場の最近の改修など、資本注入が行われていることから、内燃機関からの撤退は急激なものではなく、長期にわたる移行期であることが確認されています。現地のティア1サプライヤーは、付加価値の高いコーティングやアフターマーケット向け迅速な流通体制を提供することで、収益性を確保しています。
中東・アフリカ地域はCAGR2.52%での成長が見込まれており、南米地域も、インフラや価格面での制約により電動化が遅れているため、販売台数の伸びが見込まれます。ブラジルのエタノール車やアルゼンチンのCNGタクシーには、腐食性の燃料に耐性のある高圧縮比ピストンが必要です。湾岸諸国の石油資金による車両fleetは、ICE車両の更新サイクルが短いため、OEM組み立てキットやアフターマーケット部品の需要を支えています。メキシコや南アフリカに拠点を置くサプライヤーは、貿易協定を活用して両大陸に効率的にサービスを提供しています。先進国が電動パワートレインへと移行する中、これらの新興地域は総じて、自動車用ピストン市場の成長の幅を広げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興市場におけるICE車の需要の継続
- 厳しい排出ガス規制が、軽量アルミニウム製およびコーティング処理されたピストンの普及を後押ししています
- 車両保有台数の増加が、アフターマーケットにおけるピストン交換を牽引しています
- 水素内燃機関(ICE)のプロトタイプには、高温用鋼製ピストンが必要です
- 燃費クレジット取得のための低摩擦スカートコーティング
- パフォーマンスチューニング用3Dプリントカスタムピストン
- 市場抑制要因
- EVの普及加速が、内燃機関車の販売台数を食い荒らしています
- エンジンのダウンサイジングにより、1台あたりのピストン数が減少しています
- シリンダー休止機能によりピストンの作動サイクルが短縮されます
- OEMの設備投資が電気パワートレインの研究開発に振り向けられています;
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ピストン
- ピストンリング
- ピストンピン
- コーティングタイプ別
- 撥油性
- ドライフィルム潤滑
- 遮熱材
- 車両タイプ別
- 乗用車
- 商用車
- 素材のタイプ別
- アルミニウム
- 鋼
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mahle GmbH
- Tenneco Inc.
- Rheinmetall AG(Kolbenschmidt)
- Aisin Corporation
- Shriram Pistons and Rings Ltd.
- Hitachi Astemo Ltd.
- NPR Holdings Co. Ltd.
- RIKEN Corporation
- Art Metal Mfg. Co. Ltd.
- Burgess Norton
- Bohai Automotive Systems
- Hirschvogel Group
- Dongsuh Industrial Co.
- India Pistons Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日