


自動車用アクティブパージポンプ:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Automotive Active Purge Pump - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117427
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用アクティブパージポンプの市場規模は2025年に7億3,000万米ドルでしたが、2026年には7億7,000万米ドルに拡大し、2026年から2031年にかけてCAGR6.11%で推移し、2031年までに10億4,000万米ドルに達すると予測されています。
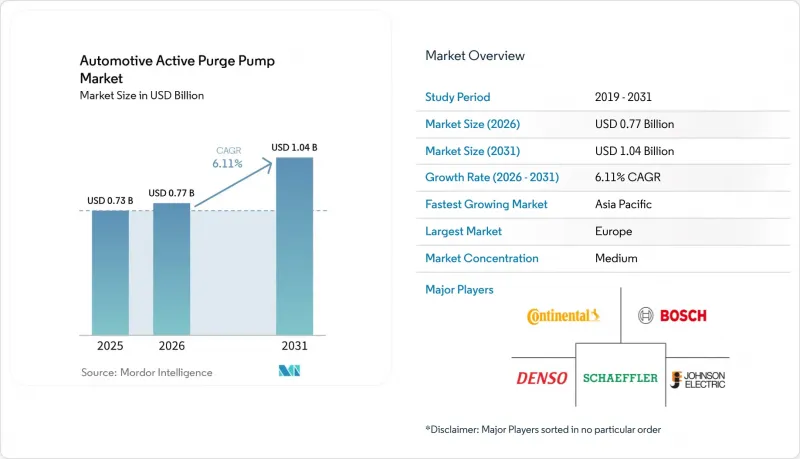
当レポートは、構成部品(DCモーターなど)、材質(金属および非金属)、製造プロセス(切削加工など)、車種(乗用車など)、販売チャネル(OEMおよびアフターマーケット)、および地域ごとにセグメント化されています。市場予測は、金額(米ドル)および数量(台数)の両方で提示されています。
世界の自動車用アクティブパージポンプ市場の動向と洞察
蒸発エミッション規制の厳格化がアクティブパージの採用を促進
EPA Tier 3の0.300 g/テストおよびEuro 7の1.5 g/テストの上限値は、現在ではほぼすべての小型および中型車両に適用されており、自動車メーカーは、タンク内に負圧を発生させることができ、パージデータを継続的に記録できる制御流量ポンプの採用が義務付けられています。欧州委員会実施規則(EU)2025/1707では、さらにバルブのデューティサイクルおよびキャニスターの負荷の車載モニタリングが義務付けられており、欧州で販売されるすべてのモジュールに圧力および流量センサーが事実上組み込まれることになります。カリフォルニア州の2026年認証プロトコルでは、PHEV(プラグインハイブリッド車)に対して48 SCFHのパージ流量基準が設定されていますが、この流量はパッシブシステムでは通常、達成できません。こうした重複する規制により、内燃機関車の生産台数が徐々に減少する傾向を相殺する、安定した需要の基盤が形成されています。1台あたり3,000米ドルを超える可能性のあるコンプライアンス違反による罰金は、OEM各社にリコールのリスクを冒すよりも、パージアーキテクチャのアップグレードを行うよう促しています。
ターボ/GDIエンジンは低真空状態を生み出す
現代のターボチャージャー付き直噴エンジンには、かつてカーボンキャニスターを通じて炭化水素を吸引するために利用されていたマニホールド真空が欠如しています。ステランティスの1.3 L T4エンジンとアキュラの1.5 L L15CAエンジンは、いずれもスロットル全開時に大気圧に近い吸気圧力で動作するため、信頼性の高いパッシブパージが不可能となっています。アクティブパージポンプは、エンジン負荷に関係なく毎分50 Lの安定した空気流量を供給し、触媒の耐久性を維持するとともに、漏れ検出の閾値を満たします。2025年には、ターボGDIエンジンが米国、欧州、中国におけるガソリン車生産台数の40%以上を占めるようになり、現在ではどの車両にもデフォルトでアクティブポンプが搭載されています。この構成は、車載診断システムが要求する精密な流量制御にも対応しています。
BEVの普及により対象市場規模が縮小
バッテリー式電気自動車(BEV)にはパージポンプが不要であり、そのシェアは中国ですでに30%を超え、欧州でも15%を超えています。カリフォルニア州のロードマップでは、2035年までに軽自動車の販売台数を100%ゼロエミッション化することが定められています。バッテリーコストがkWhあたり80米ドルを下回る傾向にある中、大手OEM各社は、内燃機関(ICE)の規制対応からBEVの普及促進へと研究開発資金を振り向けています。その結果生じる構造的な減少は、世界の自動車用アクティブパージポンプ市場におけるCAGRを指数関数的に押し下げています。
セグメント分析
DCモーターは依然として部品表(BOM)の中で最大の構成要素であり、2025年には41.27%を占める見込みです。しかし、多機能アセンブリによる部品点数の削減や、バッテリー式電気自動車への移行に伴うガソリンシステムの完全な排除により、モーターの出荷台数は頭打ちとなるでしょう。アクチュエータ、バルブ、およびベーパーキャニスターは、車両の生産台数に密接に連動していますが、診断の深度が規制で明文化されたことにより、構造的な搭載量の増加が見込まれるのはセンサーのみです。こうした変化により、2031年までセンサーが部品売上高において主導的な地位を維持することが確実視されています。
欧州向けモジュールはすべて、規則2025/1707に従い、パージバルブのデューティサイクルおよびキャニスターベント圧力を記録しなければならないため、センサー市場は2031年までCAGR6.13%で拡大すると予測されています。したがって、センサーを多数搭載したモジュール向けの自動車用アクティブパージポンプの市場規模は、ポンプハードウェアの生産台数だけから推測されるよりも速いペースで拡大しています。コンチネンタル社のデュアル圧力アーキテクチャや、スタンダード・モーター・プロダクツ社のアフターマーケット用ポンプ「CP122」は、リアルタイム診断のための流量および温度検知機能を組み込んだ設計の好例です。
2025年の出荷台数に占める非金属材料の割合は63.37%であり、ハウジング、ポート、カバーにはポリプロピレンやポリアミドが好んで使用されました。射出成形プラスチックは軽量化を実現し、複雑な形状が可能となるため、組立工程を削減でき、このセグメントのCAGRが6.16%になるとの予測を裏付けています。しかし、デンソーの低密度インペラーに関連した430万台のリコールは、厳格な検証なしにサイクルタイムを短縮した際に表面化する品質リスクを浮き彫りにしました。
ステンレス鋼やアルミニウムを中心とする金属素材は、ポンプのインペラーやタンクの接合部など、高圧・高温の環境において依然として重要な役割を果たしています。ポルシェのステンレス製PHEVタンクは、耐久性を保証するためにプレミアム用途において金属が引き続き頼りにされていることを示しています。予測期間中、バイオベース複合材料がバリューチェーンに参入する可能性がありますが、その普及は、燃料との適合性が実証され、樹脂価格が安定しているかどうかにかかっています。
地域別分析
2025年、欧州は世界売上高の38.73%を占めました。これは、Euro 7および規則2025/1707により継続的な蒸発ガスモニタリングが義務付けられているためであり、BEVのシェアが15%を超えたとしても、センサーを多数搭載したモジュールへの需要が維持されるからです。ドイツ、フランス、英国は、ターボGDIおよびPHEVアーキテクチャを広く採用しているプレミアムOEMを通じて、販売数量の基盤を支えています。供給の回復力については、ポーランドおよびチェコ全土に展開するボッシュ、コンチネンタル、デンソーの各工場が、地域での組立および世界の輸出プログラムの両方に貢献しています。
アジア太平洋地域は、2031年までCAGR6.22%と最も高い伸びを示しています。OICAの2025年乗用車生産データによると、中国の乗用車生産台数は約3,030万台で、日本(720万台)、インド(540万台)、韓国(380万台)を大きく上回っています。中国はBEVへの移行を強力に推進していますが、その圧倒的な生産規模により、内燃機関(ICE)車の絶対生産台数は維持されています。デンソーのプラスチック製インペラー問題を受け、日本および韓国のサプライヤーはコスト圧力と品質面での厳しい監視に直面しています。しかし、トヨタ、ホンダ、スズキによる数十億米ドル規模の生産能力拡大は、部品に対する長期的な需要を示唆しています。
北米では、EPA Tier 3規制の施行とSUV中心のモデル構成を背景に、安定した1桁台半ばの成長率を示しています。スタンダード・モーター・プロダクツ社は、サウスカロライナ州、カンザス州、メキシコでパージポンプを製造し、OEサービス契約先および独立系設置業者双方に供給しています。BEVの勢いは強いもの、その広がりにはばらつきが見られます。大型ピックアップトラックやSUVセグメントの存在により、2030年を遥かに超えてガソリン需要が持続することが確実視されています。南米、アフリカ、中東の各地域は販売数量では他地域に後れを取っていますが、成長率は世界平均並みかそれ以上です。エジプトのサプライヤー向け優遇措置やサウジアラビアのTASARUハブといった新たな産業政策が、蒸発ガス制御システムを含む現地組立プロジェクトを促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- より厳格な蒸発エミッション規制(EPA Tier-3、Euro 6eなど)
- ターボ/GDIエンジンは、低真空状態を生み出すため、アクティブパージが必要となります
- アジアおよび中東・北アフリカ地域における乗用車生産の伸び
- PHEVの加圧燃料タンクには、アクティブパージポンプが求められています
- ソフトウェア定義型車両アーキテクチャにより、予測的なパージ診断が可能になります
- 多機能ポンプモジュールにより、部品点数とコストを削減
- 市場抑制要因
- BEVの普及により、パージポンプの必要性がなくなります
- 受動型EVAPバルブと比較したBOMコストの上昇
- BLDCモーター向け希土類磁石の供給制約
- 新たな密閉式燃料システム技術により、パージポンプが不要になる可能性があります
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- DCモーター
- センサー
- アクチュエーター
- バルブ
- ベーパーキャニスター
- 素材のタイプ別
- 金属
- 非金属
- 製造プロセス別
- カッティング
- 真空成形
- 射出成形
- 車両タイプ別
- 乗用車
- 小型商用車(LCV)
- 中型・大型商用車(MHCV)
- 流通チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Johnson Electric Holdings
- Agilent Technologies
- Rheinmetall Automotive AG
- Valeo SA
- Hella GmbH & Co. KGaA
- Magna International
- BorgWarner Inc.
- AISIN Corporation
- Hitachi Astemo
- Youngshin Precision
- Mikuni Corporation
- Eagle Industry Co.
- Standard Motor Products
- Schaeffler Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


