


船舶用フェンダー:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Marine Fenders - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117410
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、船舶用フェンダー(防舷材)の市場規模は、2025年の8億6,000万米ドル、2026年の8億9,000万米ドルから、2031年までに10億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は3.82%となる見込みです。
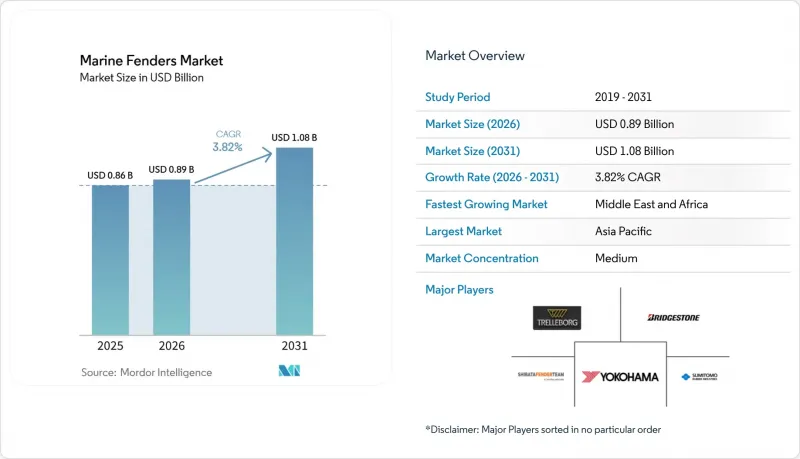
当レポートは、種類(ゴム製フェンダー、発泡フェンダー)、製造プロセス(押出成形、成形、その他の製造プロセス)、エンドユーザー(艦艇、商船)、設置場所(船用フェンダー、ドック用フェンダー、およびその他)、ならびに地域(北米、南米、欧州、アジア太平洋、およびその他)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の船舶用フェンダー市場の動向と洞察
世界の海上貿易量の増加
コンテナ取扱量は以前の水準に近づきつつありますが、港湾の混雑は依然として課題となっており、主要ハブ港における平均待機時間は増加しています。これに対応するため、ターミナル運営者は、旧型モデルよりも多くの運動エネルギーを吸収できる先進的なセル型およびコーン型フェンダーを備えた並列バースを導入しています。インフラ整備への助成金は、より高い接近速度を可能にし、岸壁の損傷を軽減し、滞留時間を短縮するバースの改修に重点が置かれています。定期船アライアンスが、より少ないメガハブに大型船を集約させる中、単一のバースに関連するリスクが高まっており、船舶用フェンダーの交換サイクルが加速しています。ターミナル側が長期の閉鎖を回避しようとする中、エネルギー吸収量を調整可能なモジュール式アレイを提供するメーカー各社は、改修契約を獲得しています。
メガコンテナ・LNGターミナルの拡張
超大型コンテナプロジェクトでは、巨大な船体や広い船幅を保護するように設計されたフェンダーパネルが指定されています。新たなLNG輸入拠点では、大容量の空気圧式ユニットが導入されています。これらのユニットは大型運搬船に対応できるよう設計されており、初期のFEED(基本設計)段階からコンプライアンス基準が組み込まれています。こうした契約の規模が非常に大きいため、長期にわたる生産が確保され、高度な製造設備や検証能力を備えた既存メーカーに有利に働いています。フェンダーの購入は資本集約度が高いため、かなり前倒しで予算が組まれ、認定サプライヤーの受注残高を安定させています。
天然ゴムおよび石油化学原料価格の変動
主要地域での供給逼迫に伴い、天然ゴム価格は大幅な変動を見せました。これにより、スポット市場価格に追いつかない固定価格の港湾契約が原因で、サプライヤーの利益率が圧迫されました。その結果、船舶業界の大手企業の利益率は著しく低下しました。また、生産停止に起因する合成原料の価格上昇も発生し、発泡フェンダーの原価上昇につながりました。垂直統合体制を欠く中小企業は入札を延期し、一方、港湾当局は検査の強化を通じてフェンダーの耐用年数を延長したため、これら相まって、船舶用フェンダー市場の短期的な需要は減少しました。
セグメント分析
2025年には、高処理能力ターミナルにおいて、セル型およびコーン型の形状が2,000 kNを超える係船荷重を吸収したため、ゴム製フェンダーが売上高の64.17%を占めました。円筒形ユニットは、コスト重視のバルク貨物用埠頭において依然として主力であり、一方、アーチ型フェンダーは、低い反力が不可欠なアルミニウム製船体の巡視艇を保護しました。発泡材製フェンダーは、市場規模は小さいもの、軽量で沈没しないコアを好む浮体式風力発電やFSRUプロジェクトに支えられ、CAGR5.87%で拡大しています。台湾の海洋開発拡大に伴い、すべての操業・保守拠点では、荒波に耐えられるよう設計された発泡材充填型ユニットが採用されるようになりました。LNGの移送においては、潮位の変動にかかわらず一定の圧力を維持し、固体エラストマーよりも優れた性能を発揮するため、空気式ハイブリッド型が好まれるようになってきています。この技術的変化は、特に海洋エネルギー活動が活発化する中で、船舶用フェンダーの市場規模の順位を再編しつつあります。
発泡材や空圧式ソリューションへの需要の高まりは、同地域における成長予測と一致しています。特に、一部の地域のLNGターミナルでは、重量のあるゴム製品からの移行が進んでいます。既存のコンテナ埠頭では依然としてゴムが主流ですが、業界基準で定められたエネルギー閾値により、事業者は多層発泡材への移行を余儀なくされています。この移行は、耐用年数を延ばすだけでなく、メンテナンスの簡素化にもつながります。これらの技術の採用が広がるにつれ、ゴム、EVA、ポリウレタンの化学組成を巧みに配合できるサプライヤーは、船舶用フェンダー市場においてより大きな足場を築く態勢にあり、今後も成長が続くと予測されています。
2025年、押出成形は船舶用フェンダー市場シェアの56.37%を維持し、地方港湾におけるD型および円筒形の製品に対し、低い単価を実現しています。連続生産は処理能力を最大化しますが、プロファイルの複雑さに制限があるため、スペースが限られた都市部の埠頭での使用は制限されます。対照的に、CAGR 5.85%で成長している成形セルおよび円錐形状の設計は、1メートルあたりのエネルギー吸収率を高めることで、スペースが限られた埠頭の課題に対応しています。あるターミナルでは、潮位に対応するため、高さを可変にできるパネルを備えた成形セルユニットを採用しました。
成形には多額の金型費用がかかりますが、これは相当な単位数量を超える大規模なターミナル契約向けに最適化されており、長期にわたる生産を通じて収益を保証します。多キャビティ成形機と社内の有限要素解析(FEA)の専門知識を誇るサプライヤーは、この規模を活かして事業を展開していますが、小規模な改修工事では通常、押出成形ゴムが採用されます。鋳造ポリウレタンや複合材積層といった新たなニッチ市場は、極寒への耐性が不可欠な砕氷船や北極圏のバースに対応しています。こうした製造プロセスの分岐は、船舶用フェンダー市場全体を反映しており、エンジニアリングソリューションと汎用製品との違いを浮き彫りにしています。
地域別分析
アジア太平洋は2025年の売上高の36.73%を占めており、同地域の主要港湾では最近、処理能力が拡大され、数多くのコーン型およびセル型ユニットが再活性化されています。同地域の各国は、新たなバースを増設するという野心的なプロジェクトを推進しており、フェンダーの受注は、大規模なインフラ整備パッケージに組み込まれています。同地域のいくつかの国では、老朽化したインフラへの対応が進められており、高度な成形ゴムアレイを組み込んだ改修が必要となっています。さらに、地域的な取り組みとして、地元のサプライヤーから円筒形ユニットを調達する新たな深水バースが導入されました。地域内のサプライチェーンが変化する中、沿岸港湾の拡張が加速しており、東南アジア全域における船舶用フェンダー市場の成長を牽引しています。
欧州、北米、南米は、合わせて世界全体の売上高の相当な割合を占めています。欧州の港湾では、標準的なオプションよりも大幅に高価な先進的なパネルを用いて岸壁の改修が進められています。北米では、大型船舶向けのフェンダーパネルを活用することで、新たな基準を打ち出しています。南米では、ある主要港湾が、収容能力を拡大するためにコーン型フェンダーを用いた改修により、バースの近代化を進めています。米国では、運用効率の向上と交換需要の喚起を目的として、バースの改良に政府補助金が付与されています。また、欧州の港湾運営事業者も規制要件への対応を進めており、これにより船舶用フェンダー市場における改修需要が急増しています。
中東およびアフリカ地域は、現時点では規模は小さいもの、CAGRが5.94%と最も高い伸びを示しています。同地域の主要な港湾の一つでは、より大型の船舶に対応するため拡張を進めており、先進的なセルユニットを導入しています。また、別の港湾では、特殊貨物の荷役に対応するため、複数のバースにわたり大量のフェンダーを発注しています。北アフリカの港湾では、アライアンスによる貨物誘致を目的として、認証済みのフェンダー配置を採用しています。別の地域では、拡張プロジェクトの遅延が潜在的な需要を示唆しており、資金調達が完了次第、その需要が顕在化すると予想されます。湾岸地域の各国が積み替え能力の強化を目指していることから、高品質なフェンダーを備えた大容量バースへの注力が、同地域の船舶用フェンダー市場の成長を牽引しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の海上貿易量の増加
- メガコンテナターミナルおよびLNGターミナルの拡張
- 海軍の近代化プログラムが防衛需要を押し上げている
- PIANC/ISOによる港湾安全規制の厳格化
- センサーを内蔵した「スマート」フェンダーが、予知保全を可能にします
- 特殊フェンダーを必要とする洋上再生可能エネルギー(浮体式風力)プロジェクト
- 市場抑制要因
- 天然ゴムおよび石油化学製品の原材料価格の変動
- 旧式バースの設置および改修コストの高さ
- 低コストのアジア系新規参入企業による激しい価格圧力
- 発泡材充填型および空気圧式の設計による寿命の延長による交換サイクルの短縮
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 種類別
- ゴム製フェンダー
- セル型フェンダー
- コーン型フェンダー
- 円筒形フェンダー
- アーチ型フェンダー
- その他
- 発泡材製フェンダー
- ゴム製フェンダー
- 製造プロセス別
- 押出成形
- 成形
- その他の製造プロセス
- エンドユーザー別
- 艦艇
- 商船
- 設置場所別
- 船用フェンダー
- ドック用フェンダー
- その他
- 地域
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- スペイン
- イタリア
- フランス
- オランダ
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Trelleborg Marine & Infrastructure
- Bridgestone Corporation
- Yokohama Rubber Co., Ltd.
- ShibataFenderTeam AG
- Sumitomo Rubber Industries
- Qingdao Xincheng Rubber Products Co., Ltd
- Urethane Products Corporation
- Jerryborg Marine Machinery
- Duramax Marine
- Boomarine Marine Equipment
- Fendercare Marine(James Fisher PLC)
- TAIKO Kogyo Co., Ltd.
- IRM Offshore & Marine Engineers
- Marine Fenders International
- Nanjing Deers Industrial Co., Ltd
- Zhaoyuan Talent Plastic Chemical Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日


