


飛行検査:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Flight Inspection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117401
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、飛行検査市場の規模は2025年に59億2,000万米ドルと評価され、2026年の62億米ドルから2031年までに77億9,000万米ドルに達すると予測されており、予測期間中のCAGRは4.67%となる見込みです。
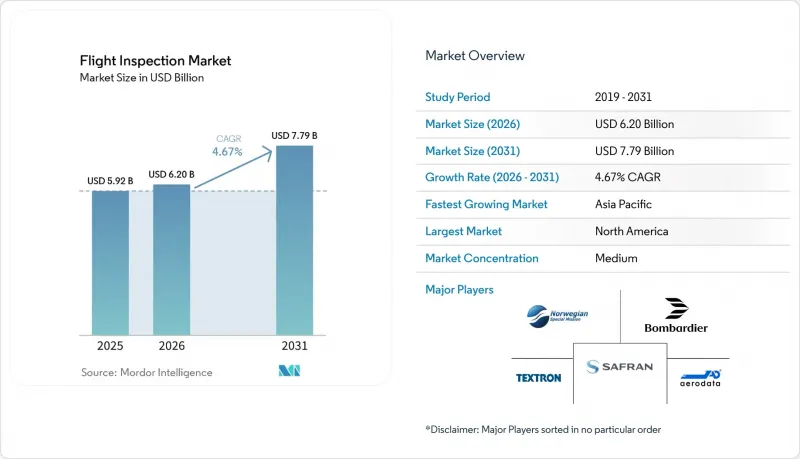
本レポートは、サービスモデル(飛行検査システム (FIS) の調達など)、プラットフォームの種類(固定翼機など)、システムアーキテクチャ(機内統合システムなど)、検査の種類(定期点検など)、エンドユーザー(航空管制サービスプロバイダーなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の飛行検査市場の動向と洞察
CNS/ATMインフラのデジタル化
CNS/ATMへのデジタル投資により、飛行検査市場の業務範囲が拡大しています。これは、新しい航法・監視資産は、運用開始前に検証が必要となるためです。GBASの設置、デジタルVOR機器、およびADS-B地上局の導入により、従来の定期点検に加えて、さらなる試運転要件が課されることになります。日本のJCABは、2025年1月に羽田空港のGBASを本格運用開始しました。これは日本初のCAT-I対応GBASであり、適用される手順に基づく飛行検証が必要となります。このような移行に伴い、既存の地上支援設備の多くは置き換えられることなくそのまま維持されるため、それらに対する検査要件は変更されません。この重複により、認定事業者やシステムサプライヤーが対応できる業務の範囲が広がります。したがって、飛行検査市場は、既存設備の保守と新たなデジタルインフラの両方から恩恵を受けています。
パフォーマンスベースナビゲーション(PBN)導入の急増
PBNの導入は、飛行検査市場の需要を牽引しています。これは、新しい計器飛行手順が、商用運用開始前に受入検査を必要とするためです。2025年12月に北京で開催されたICAOのPBNICG/12会合では、地域における導入活動が再確認されました。ベトナムは、同時期にタンソンニャット空港およびロンタン空港で新たなRNP手順が導入されたと報告しました。これらのプロジェクトは、試運転時およびその後の定期的な見直しにおいて業務を生み出します。また、ICAOは、AFI地域が世界の「安全上重大な懸念事項(SSC)」の50%を占めていると報告しており、手順が拡大されている地域では、信頼性の高い検証が特に重要となります。その結果、飛行検査市場は、空港建設だけでなく、手順の導入の質とペースにも密接に関連しています。
専用航空機の導入・運用コストの高さ
専用の検査用航空機には、機体、搭載された検査システム、認証、乗務員の訓練、および継続的な整備が必要です。これらの要件により、調達が遅れる可能性があり、小規模な航空交通管理機関(ANSP)にとっては、自社機隊の資金調達が困難になる場合があります。この制約がFIaaS(Flight Inspection as a Service)の需要を支えています。当局は、初期投資の全額を負担することなく、ミッションを購入できるからです。ICAOの耐空性要件や各国の認証規則により、購入後も継続的な義務が生じます。この影響は、航空予算が限られており、任務量が不安定な国々においてより顕著です。したがって、飛行検査市場には、新規の機隊運航事業者にとっては参入障壁が残る一方で、認証を受けたサービスプロバイダーにとっては参入の余地が生まれています。
セグメント分析
2025年時点でFISの調達が、サービスモデル別で49.37%のシェアを占めました。大規模な公的資金によるANSPは、安全上重要な資産やスケジュールを直接管理する必要があるため、多くの場合、機体を保有し続けています。これらの組織の内部チームは、定期任務、試運転任務、および緊急任務に航空機を割り当てることができます。また、この体制により、当局内に運用ノウハウが維持されます。FIaaSは、2031年までCAGR6.55%で成長すると予測されています。小規模な空港当局や新興市場の規制当局は、機体の保有が予算を超える固定費を招く場合、外部の運航能力を活用することができます。FIaaSへの需要は、専用航空機に資本を投じることなく、検査義務を果たす必要性によって支えられています。認定を受けた乗務員と航空機を保有するプロバイダーは、自社の機体が利用できない場合にも、一時的な運用能力を提供することができます。このモデルは、任務の量が少なすぎて専用機や常勤の乗務員を維持できない場合に特に有効です。また、顧客は契約期間を、建設計画、手順の導入、あるいは一時的な運用能力の不足期間に合わせて調整することも可能です。
ハイブリッド所有形態は、完全所有の機隊と完全外部委託のサービス契約の中間に位置します。これらのモデルでは、専門業者が航空機を所有し、ANSPがスケジュール管理、データ管理、または運航監督を担当します。飛行検査市場は、大規模なANSPが中核となる機隊の運用能力を維持しつつ、例外的な需要に対しては外部の支援を購入するという、段階的なサービス構造へと移行しつつあります。FIaaSプロバイダーは、日常業務を遂行し、緊急の要請に迅速に対応できる場合にメリットを得られます。調達決定は、今後も認証範囲、機体の可用性、および機密データを扱うオペレーターの能力に左右され続けるでしょう。したがって、飛行検査業界では、所有モデルとマネージドサービスモデルの両方が維持される見込みです。
2025年には、プラットフォームセグメントの72.71%を固定翼機が占めました。その航続距離により、オペレーターは長距離の航路調査を完了し、1回のミッションで複数の施設を点検することが可能です。また、その積載能力は、搭載されたセンサーシステムや関連する技術機器にも対応しています。確立された認証ルートにより、高精度作業における固定翼機の継続的な役割が強化されています。回転翼機は、滑走路へのアクセス、地形、または現地の空域制限により固定翼機の実用的な使用が制限される現場にも対応できるため、2031年までCAGR5.89%で成長すると予測されています。固定翼機プラットフォームへの需要は、広範なルート網を必要とする国内ネットワークに依然として結びついています。また、固定翼機システムは、安定性が高く、繰り返し測定が可能なプラットフォームを必要とする任務においても、依然として重要な役割を果たしています。さらに、複数の航空機による引き継ぎを行うことなく、遠隔地にわたる計画的な一連の点検を支援することも可能です。この運用範囲により、オペレーターは、任務中に天候や空港へのアクセス状況が変化した場合でも、スケジュールの確実性を維持することができます。
新しいターボプロップ機やビジネスジェット機が、点検事業者によって使用される航空機群を刷新しています。この変化には、専門システムと統合可能な「キングエア360」、「CJ4」、「プレトール600」といった機種が含まれます。EASAが2026年6月に実施した無人航空機規則の改訂では、SORA 2.5パッケージが組み込まれ、一部のUAS(無人航空機システム)業務に対して、より明確なコンプライアンスの道筋が示されました。UASツールを用いて、選定された資産の事前校正を行う一方で、有人航空機が最終的な検証を完了させることができます。この組み合わせにより、認定された飛行検査用航空機の必要性を排除することなく、計画の効率化を図ることができます。したがって、飛行検査業界では、中核となる固定翼機による任務を置き換えるのではなく、その周辺に無人ツールを追加する形をとっています。
地域別分析
2025年、北米は飛行検査市場の30.13%を占めました。この地域には、計器飛行方式対応空港が多数あり、FAA関連の検証ニーズが継続的に発生しているほか、防衛関連の要件も並行して存在しています。NextGenの取り組みにより、GBAS、ADS-B、データリンク、その他のCNSアップグレードに関する試運転業務が追加されています。NAV CANADAは2026年1月、キングエア360機向けのAeroFISシステム2基について工場受入検査を完了し、2027年末に航空機の引き渡しを予定しています。この投資は、カナダにおける継続的な近代化サイクルを示しています。
アジア太平洋は、2031年までCAGR7.12%で成長すると予測されています。インドは2026年3月、「Modified UDAN 2.0」を承認し、10年間で100か所の新規空港建設に2,888億インドルピー(34億米ドル相当)を投じることとなりました。これらの建設現場では、検査履歴が限られている、あるいは存在しない場合、試運転に関する需要が生じる可能性があります。日本は、成熟した技術力と、UAS(無人航空機システム)を活用した新たな業務、およびGNSS補正データの積極的な調達を組み合わせています。中国の航空計画は、引き続き空港建設や航法援助施設のアップグレードを支援しています。
欧州では、SESAR関連の近代化や、EASAによる計器飛行手順の監督を通じて需要が維持されています。EASAとEUROCONTROLは2026年3月、GNSSの無線周波数干渉に関する欧州行動計画を発表し、航法バックアップとしてのILS、VOR、DMEの重要性を再確認しました。これにより、衛星航法の拡大が進む中でも、地上航法援助施設の継続的な校正が支援されています。中東では、大規模な空港プロジェクトと、GNSS干渉への高い曝露リスクが併存しています。アフリカ諸国は、ICAOの地域枠組みの下で航法近代化を進めており、一方、ブラジルは継続的なCNS開発を通じて南米の需要を支えています。新たなインフラ、レジリエンス(回復力)のニーズ、そして調達能力の差異が相まって、これらの地域における飛行検査市場を形成しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CNS/ATMインフラのデジタル化
- パフォーマンスベースナビゲーション(PBN)の導入が急増しています
- 世界の滑走路容量の最適化に関する義務付け
- 次世代ターボプロップ固定翼校正機に向けた機体更新
- クラウド接続型飛行点検分析システムの導入
- 宇宙ベースのADS-B検証需要
- 市場抑制要因
- 特殊航空機の導入・運用コストの高さ
- 2名操縦・2エンジン任務における熟練乗務員の不足
- GNSS飛行試験における周波数帯域の混雑による干渉
- 長距離点検ルートにおける回転翼機の運用持続時間の制限
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- サービスモデル別
- 飛行検査システム(FIS)の調達
- FIaaS(Flight Inspection as-a-Service)
- ハイブリッド所有モデル
- プラットフォームの種類別
- 固定翼機
- 回転翼機
- システムアーキテクチャ別
- 機内統合システム
- ポータブル/ロールオン・ロールオフシステム
- 地上型基準系
- 検査の種類別
- 試運転/現場検収
- 定期点検
- 特別/緊急
- エンドユーザー別
- 航空管制サービスプロバイダー(ANSP)
- 空港運営事業者
- 軍事航空当局
- プライベート/ビジネス航空
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aerodata AG
- Textron Inc.
- Norwegian Special Mission AS
- Safran S.A.
- Bombardier Inc.
- Thales Group
- Flight Calibration Services Limited
- Embraer S.A.
- Lufthansa Technik AG
- SGI Aviation Services B.V.
- Flight Precision Ltd.
- Samana Special Mission
- ENAV S.p.A.
- International Flight Services Association
第7章 市場機会と将来の展望



