


デジタル創傷測定機器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Digital Wound Measurement Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117304
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタル創傷測定機器の市場規模は、2025年の3億1,891万米ドルから2026年には3億3,536万米ドルへと拡大し、2026~2031年にかけてCAGR5.16%で推移し、2031年には4億3,167万米ドルに達すると予測されています。
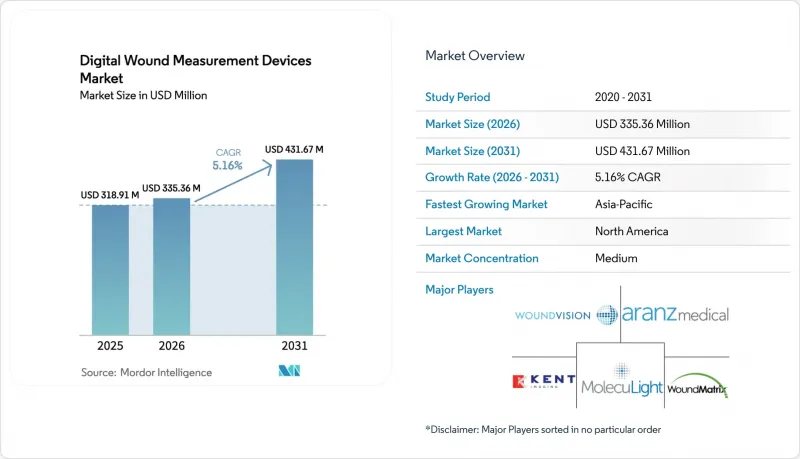
本レポートは、製品別(接触型デジタル測定機器、非接触型2Dカメラ式機器、その他)、技術別(2Dデジタル平面測定法、その他)、創傷タイプ別(慢性創傷と急性創傷)、エンドユーザー別(病院、その他)、医療現場別(入院患者、その他)、地域別(北米、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタル創傷測定機器市場の動向と洞察
世界の慢性と急性創傷の有病率の上昇
現在、世界中の5億3,700万人の糖尿病患者のうち4分の1が糖尿病性足潰瘍に罹患しており、褥瘡や手術部位感染も相まって、ケアの負担は増大の一途をたどっています。慢性創傷は各国の医療予算の2~4%を消費しており、糖尿病性足潰瘍の1回の治療にかかる費用は最大2万7,721米ドルに上ります。デジタル測定を早期に導入することで、治癒期間を最大50%短縮でき、臨床リソースの余裕を生み出し、資源の浪費を削減できます。心血管疾患、運動機能障害、人口の高齢化により、創傷を抱える患者層が拡大しており、精密な測定ツールに対する長期的な需要が高まっています。その結果、臨床医や保険者は、デジタル創傷測定機器市場を、長期的な慢性疾患管理において不可欠な要素と捉えています。
イメージングと人工知能における技術的進歩
MolecuLightの蛍光イメージングは、100%の感度で細菌負荷を検出することで、回復期間を短縮し費用を削減する標的型抗生物質の投与を導きます。Kent ImagingのSnapshotNIRなどのハイパースペクトル装置は、組織の酸素化状態を定量化し、創傷閉鎖から13.5日後に治癒していることを示すため、退院判断をより早期に確信を持って下すことを可能にします。ステレオフォトグラメトリーの精度は現在、1mm未満にまで達しており、eKare inSightのようなFDA承認済みのスマートフォンアプリは、日常的に使用されるカメラを臨床機器へと変貌させています。AIの継続的な改良により、データの好循環が生まれています。すなわち、利用範囲の拡大がより豊富なデータセットを生み出し、それがアルゴリズムをさらに精緻化し、精度の相乗的な向上を通じてデジタル創傷測定機器市場を拡大させているのです。
先進デバイスの高い資本コストと運用コスト
システム1台あたり1万5,000~5万米ドルの初期費用に加え、ソフトウェアライセンシング、校正、20~40時間のスタッフ研修が必要となるため、総所有コストは多くのクリニックの予算を上回ってしまいます。地方の病院では、固定費を少ない症例数で賄わなければならないため、損益分岐点の達成が妨げられています。スマートフォンアプリは導入のハードルを下げますが、複雑な創傷において重視される体積測定の精度を犠牲にする可能性があり、医療提供者は経済的な負担軽減と臨床的な精度の深さを天秤にかけざるを得ません。リース制度や成果連動型価格設定が登場してはいますが、資金面の障壁が依然として存在し、資源が限られた環境におけるデジタル創傷測定機器市場の普及を遅らせています。
セグメント分析
非接触型2Dカメラデバイスは、病院が既存の記録業務プロセス内で既にこれらを活用しているため、2025年にはデジタル創傷測定デバイス市場規模の56.78%を占めました。一方、AIの進化によりスマートフォンの光学性能が臨床レベルに近づいていることから、ソフトウェアのみのプラットフォームは7.12%という最も高いCAGRを記録しています。早期導入者からは、臨床医が一般的なモバイルOS内で画像の撮影、注釈付け、アップロードを行え、ケーブルによる転送が不要になるため、ワークフローの効率化が報告されています。定期的なライセンス料により、一時的資本販売が予測可能な収益へと転換され、時間の経過とともに精度を向上させるデータサイエンスへの投資が報われることになります。Swift Medicalなどのベンダーは、この変化を後押しするアルゴリズムライブラリを充実させるため、2024年に800万米ドルを調達しました。これに対し、ハードウェアメーカーは、自社のカメラがこうした活況を呈するエコシステムに貢献できるよう、アプリケーションプログラミングインターフェース(API)を開放しており、将来のデジタル創傷測定デバイス市場の成長は、光学技術よりも分析技術に大きく依存していることが裏付けられています。
接触型スキャナーは、触覚フィードバックが創面切除の判断材料となる場合や、深部潰瘍に不可欠な体積変化を捕捉する高級3D装置においては、ニッチな需要を維持しています。しかし、モバイルAIが構造化光処理を通じて低コストで深度情報を取得できるようになるにつれ、そのシェアは縮小する可能性があります。医療機関は、低価格のスマートフォンとライセンシングサービスを組み合わせることでリスクを分散し、現時点ではエントリーレベルの精度を確保しつつ、将来的に光学系をアップグレードすることで、資本の柔軟性を維持しています。その結果、ソフトウェアの主導権が強まる一方で、ハードウェアはコモディティ化が進み、デジタル創傷測定機器市場の進化がプラットフォーム経済へと向かうことが確固たるものとなっています。
2D平面計測は、習得が容易で撮影時間が短いことから、2025年にはデジタル創傷測定機器市場の48.05%を占めました。しかし、体積の減少は表面積のみよりも治癒とより密接に関連しているため、3DステレオフォトグラメトリーはCAGR7.38%で拡大しています。空洞性創傷を治療する外科医は、隠れたポケット全体の肉芽形成を確認できる深度マップを好んで使用します。ハイパースペクトルイメージングは、色の変化が現れるよりも早く灌流不足を検知することで、意思決定をさらに充実させ、感染を未然に防ぐ先制的な介入を可能にします。蛍光や熱画像といったモダリティは依然としてニッチなセグメントにとどまっていますが、クロスモダリティ型デバイスは今後統合が進み、臨床医に形態学的・生理学的情報を網羅する単一のツールセットを提供するようになると考えられます。
コストは依然として3D技術の導入における主要障壁ですが、リースモデルやクラウドベース処理により、資本支出をサービス料金に置き換えることで、予算への負担を軽減できます。ステレオカメラを試験導入している病院では、創傷閉鎖予測精度が2桁の改善を示しており、この指標は包括支払い制度のスコアカードに反映されます。そのため、ベンダーは機能アップグレードを販売する際、画素数ではなく治療成果の指標を強調しており、検証済みの精度が入院期間の短縮につながるため、保険者もこれに耳を傾けています。半導体の効率が継続的に向上することで、計画期間内に購入価格が低下し、3Dステレオフォトグラメトリーは、デジタル創傷測定機器産業のパイプラインにおける中核技術としての地位を確立することになると考えられます。
地域別分析
北米は2025年、デジタル創傷測定機器市場の39.78%を占めました。これは、取得費用や運営費を相殺するメディケア請求コード97597~97602に支えられたものです。米国の病院は960億米ドルの創傷ケア負担に直面しており、AIイメージングを導入して在院日数を短縮し、再入院指標に関連する罰則を回避しようとしています。カナダの医療システムでは、イメージングが州全体の電子カルテに統合されており、一方、メキシコでは医療機器の輸入拡大が地域のサプライヤーパイプラインを後押ししています。FDAの510(k)による規制の明確化や臨床試験インフラは、持続的なベンチャー資金を惹きつけており、その好例として、2025年にMolecuLightが2,750万米ドルのシリーズD資金調達を行ったことが挙げられます。このような資本集積はイノベーションサイクルを継続させ、デジタル創傷測定機器市場における北米の優位性をさらに強固なものとしています。
アジア太平洋は、政府主導の遠隔医療戦略と、主要経済圏における80%を超えるスマートフォンの普及率に牽引され、6.31%という最も高いCAGRを示しています。中国とインドでは、プライマリケアアプリに創のイメージング機能を組み込んだ地域医療イニシアチブを拡大しており、膨大な糖尿病患者層をAIの精度向上につながるデータ源へと転換しています。高齢化社会に直面する日本と韓国では、長期の介護滞在を抑制するため、高度3D分光法が導入されています。同地域の調達では低設備投資(CAPEX)の機器が好まれるため、ベンダー各社はデータ主権の規制を満たすべく、価格設定やクラウドホスティングを現地に合わせています。こうした総合的な勢いから、2031年にかけてアジア太平洋が欧米諸国のシェアを着実に侵食し、世界のデジタル創傷測定機器市場を変革していくことが示唆されています。
欧州では、調達前に確固たる治療成果の証拠を求める協調的な医療技術評価の下、緩やかな成長を維持しています。ドイツと英国は、イメージング結果を糖尿病性足病変の治療チャネルに対する包括決済に連動させることで、導入を牽引しています。フランスとイタリアは、EUのデジタルヘルス資金提供枠が開かれるにつれてこれに続いています。GDPR(一般データ保護規則)への準拠により、メーカーは設計段階から暗号化と匿名化を組み込むことが義務付けられており、これにより参入障壁が高まり、成熟したデータガバナンスの枠組みを持つベンダーに有利な状況が生まれています。越境創傷登録制度を研究するコンソーシアムは、データの詳細度をさらに高め、汎欧州的なベストプラクティスガイドラインを支援するとともに、デジタル創傷測定機器産業に対する購入者の信頼を維持しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の慢性と急性創傷の有病率の上昇
- デジタルヘルスと遠隔医療プラットフォームの普及拡大
- 価値重視の創傷ケアと臨床転帰への注目の高まり
- イメージングと人工知能における技術的進歩
- 高齢人口の増加と外科手術件数の増加
- デジタルソリューションに対する有利な規制と償還支援
- 市場抑制要因
- 先進デバイスの高い資本コストと運用コスト
- 新興市場における保険給付範囲の限定
- クラウド型プラットフォームにおけるデータプライバシーとサイバーセキュリティに関する懸念
- 従来型電子医療システムとの統合における課題
- 規制情勢
- 技術展望
- ファイブフォース分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場規模と成長予測
- 製品別
- 接触型デジタル測定機器
- 非接触型2Dカメラ式機器
- 3Dイメージング・スキャナー機器
- AI対応のソフトウェアのみのソリューション
- 技術別
- 2Dデジタル平面測定法
- 3Dステレオフォトグラメトリー
- 蛍光・ハイパースペクトルイメージング
- 熱画像・マルチモーダル画像
- 創傷タイプ別
- 慢性創傷
- 褥瘡
- 糖尿病性足潰瘍
- 下肢静脈性潰瘍
- その他の慢性創傷
- 急性創傷
- 外科的創傷
- 熱傷・外傷
- 慢性創傷
- エンドユーザー別
- 病院
- 専門創傷ケアセンター
- 外来クリニック
- 在宅ヘルスケア環境
- 医療現場別
- 入院患者
- 外来/ 通院
- 在宅医療
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- MolecuLight Inc.
- ARANZ Medical Ltd.
- Kent Imaging Inc.
- eKare Inc.
- WoundVision LLC
- Tissue Analytics(Net Health)
- Swift Medical Inc.
- Perceptive Solutions(WoundZoom)
- WoundMatrix Inc.
- Parable Health
- Healthy.io Ltd.
- Spectral AI Inc.
- KroniKare Pte Ltd.
- Intellicure Inc.
- Healogics Digital
- Smith & Nephew PLC
- 3M Health Care
- Stryker(Novadaq)
- Medtronic PLC
- Digital Diagnostics Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日