


次世代抗体治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Next-Generation Antibody Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117284
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の次世代抗体治療薬の市場規模は30億9,000万米ドルと推定されており、2025年の28億8,000万米ドルから拡大し、2031年には43億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.12%で成長すると見込まれています。
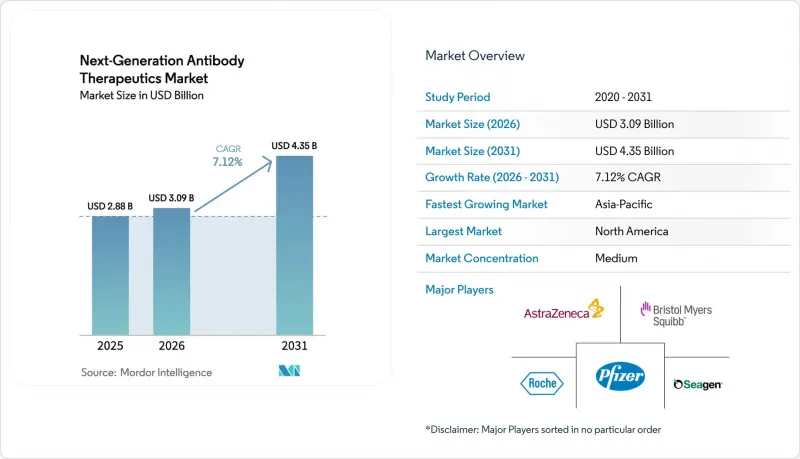
本レポートは、治療領域(腫瘍学など)、技術(抗体薬物複合体(ADC)など)、投与経路(静脈内投与など)、流通チャネル(病院薬局など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の次世代抗体治療薬市場の動向と洞察
世界のがん発症率の上昇と固形がんにおけるアンメットニーズ
世界のがん発症率の増加に伴い、標的療法への需要が高まっています。固形がんを対象とした600件以上のADC候補が現在臨床試験中であり、その登録患者数は乳がんおよび肺がんの適応症が最多となっています。2024年から2025年にかけて、HER2低発現乳がん向けADCが相次いで承認されたことを受け、胃がんや卵巣がんを対象とした開発プログラムが活性化しており、次世代抗体治療薬市場の臨床的根拠がさらに強まっています。地域のがん診療現場では、治療アルゴリズムの初期段階からこれらの薬剤が採用されつつあり、これにより点滴投与リソースの再配分が進み、2030年にかけて患者のアクセスが加速する見込みです。
世界の自己免疫疾患の有病率の増加
自己免疫疾患は、最も急速に拡大している有望分野として浮上しています。広範な免疫抑制を回避しつつ、複数の炎症経路を抑制できる二重特異性抗体は、関節リウマチおよび炎症性腸疾患を対象とした第2相試験において、高い奏効持続性を示しています。自己投与可能な皮下投与製剤は通院回数を減らし、慢性疾患の管理を支援するとともに、次世代抗体治療薬市場の商業的展望を広げています。
厳格な規制および分析要件
二重特異性抗体やADC(抗体薬物複合体)といった新規製剤形式では、重要な品質特性に関する詳細な特性評価が求められます。FDAがADCにおける間質性肺疾患のリスクに重点を置いていることから、追加の肺機能モニタリングが義務付けられており、これにより主要臨床試験が遅延しています(fda.gov)。2025年に動物実験の義務化が廃止されることで、一部のスケジュールは短縮されますが、同時に高度なin vitroアッセイや計算機シミュレーションによるアッセイが必要となり、リソースに制約のある開発企業にとっては課題となっています。
セグメント分析
2025年、次世代抗体治療薬市場の66.58%をオンコロジー分野が占めており、これは難治性腫瘍におけるADCや二重特異性T細胞エンゲージャーの画期的な効果を反映しています。HER2低発現乳がんおよび小細胞肺がんに対する最近の承認により、これらの治療法は第一選択療法として定着しています。クラウディン-18.2やc-Metなどの新規標的により患者層が拡大し、オンコロジー分野の売上高における優位性が維持されています。
非オンコロジー適応症は、自己免疫疾患および呼吸器感染症のプログラムを軸に、CAGR 9.38%を記録すると予測されています。二重特異性コンストラクトによる精密な免疫調節は、全身性の毒性を伴わずに長期の寛解をもたらし、生涯にわたる管理を必要とする疾患にとって極めて魅力的な選択肢となっています。
ADCは2025年の売上高の43.52%を占めました。均一な結合技術や放射性ペイロードの革新により、その適用範囲は血液疾患や固形がんの領域へと拡大しています。切除が困難な腫瘍において放射性免疫複合体が注目を集めるにつれ、ADCに関連する次世代抗体治療薬の市場規模は拡大する見込みです。
二重特異性および多特異性抗体は、小細胞肺がん治療薬であるタルラタマブなどの承認により裏付けられ、CAGR10.92%で進展しています。モジュール式プラットフォームにより、二重特異性結合体の構築が容易になり、パイプラインの多様化が加速しています。Fc改変IgGは、抗体依存性細胞傷害作用(ADCC)を強化し、差別化された競合優位性をもたらしています。
地域別分析
北米は、がんの有病率の高さ、有利な保険償還制度、そしてバイオテクノロジーのイノベーションが集中していることを背景に、2025年の売上高の47.56%を占めました。米国は、新工場への設備投資を軽減する迅速承認制度や先進製造税額控除において主導的な立場にあります。2025年に予定されている動物実験からの規制転換により、前臨床試験の期間が数ヶ月短縮されると見込まれ、同地域の優位性が維持されるものと予想されます(fda.gov)。
アジア太平洋地域は、CAGR10.08%で最速の成長を見せています。中国の大々的なバイオテクノロジー補助金や、シンガポールの業界最高水準の製造インセンティブにより、多国籍企業が地域供給ハブを設立するよう誘致され、次世代抗体治療薬市場を同地域に定着させています。日本と韓国は、成熟した規制枠組みを活用して、命を救う生物学的製剤の条件付き承認を迅速化しています。患者アクセスプログラムの拡大や、中産階級の医療費支出の増加が、さらなる普及を後押ししています。
欧州は、強固な科学インフラと償還制度を維持している一方で、厳格な価格対価値評価に直面しています。最近の欧州医薬品庁(EMA)の手続き改革により、優先医薬品の「クロックストップ期間」が短縮され、早期の申請が促進されています。各国の医療制度は、生存率の向上に確実な効果をもたらす治療法を優先しており、開発企業は発売時に実世界データ(REW)のパッケージを提示することが求められています。ドイツ、フランス、および北欧諸国では、次世代抗体治療薬の一人当たり使用量が最も高くなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のがん発症率の上昇と固形がんにおけるアンメットニーズ
- 世界の自己免疫疾患の有病率の増加
- 抗体工学技術の急速な進展(ADC、二重特異性抗体、Fc工学)
- 次世代抗体パイプラインへのベンチャーキャピタルおよび大手製薬企業による投資の増加
- バイオ製造能力の拡大と専門的なCDMO機能
- 有利な規制上の指定(BTD、PRIME、RMAT)が承認の迅速化を促進しています
- 市場抑制要因
- 新規抗体フォーマットに対する厳格な規制および分析要件
- 複雑な生物学的製剤の開発・製造コストの高さ
- 高活性抗体構築体に関する安全性およびオフターゲット毒性の懸念
- 特許満了後の価格圧力とバイオシミラーによる競合
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療領域別
- オンコロジー
- 自己免疫・炎症
- その他の治療領域
- 技術別
- 抗体薬物複合体(ADC)
- 二重特異性および多重特異性抗体
- Fc改変およびグリコ改変IgG
- 抗体断片および抗体様タンパク質
- 設計済み全長モノクローナル抗体(IgG4、IgG1変異体)
- バイオシミラー次世代抗体製品
- 投与経路別
- 静脈内
- 皮下
- 局所投与(腫瘍内、硝子体内)
- 流通チャネル別
- 病院薬局
- 専門クリニックおよびがんセンター
- 実店舗およびオンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amgen Inc.
- AstraZeneca plc
- Bayer AG
- Biogen Inc.
- Bristol-Myers Squibb Company
- F. Hoffmann-La Roche Ltd
- GlaxoSmithKline plc
- Pfizer Inc.
- Seagen Inc.
- Xencor, Inc.
- ImmunoGen Inc.
- Kyowa Kirin Co., Ltd.
- Genmab A/S
- Regeneron Pharmaceuticals Inc.
- AbbVie Inc.
- Gilead Sciences, Inc.
- MacroGenics Inc.
- ADC Therapeutics SA
- Zymeworks Inc.
- Sanofi SA
- Merck & Co., Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日