


エンジニアリングソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Engineering Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117256
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
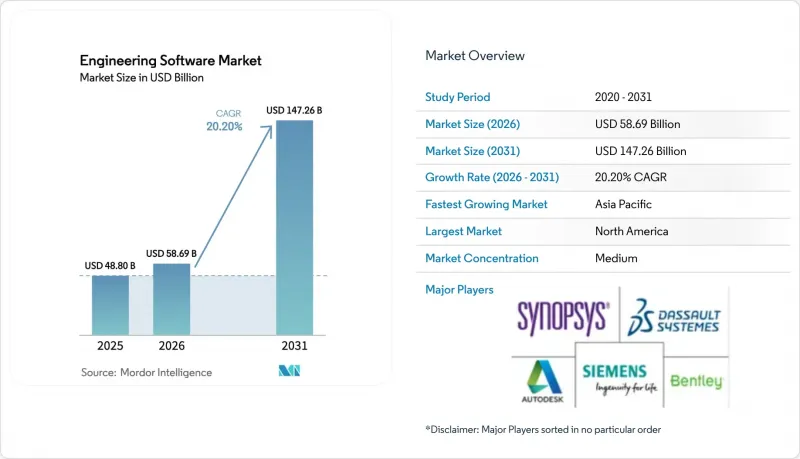
Mordor Intelligenceによると、2026年のエンジニアリングソフトウェア市場規模は587億米ドルと推定されており、2025年の488億米ドルから拡大し、2031年には1,473億米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR20.2%で成長すると見込まれています。
本レポートは、タイプ(コンピュータ支援設計(CAD)ソフトウェア、コンピュータ支援エンジニアリング(CAE)ソフトウェア、コンピュータ支援製造(CAM)ソフトウェアなど)、展開モード(オンプレミス、クラウド、ハイブリッド)、用途(設計自動化、プラントおよびプロセス設計など)、エンドユーザー産業(自動車・輸送、航空宇宙・防衛など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエンジニアリングソフトウェア市場の動向と洞察
クラウドベースの導入が標準的なライセンシングモデルとなりつつあります
シーメンスのクラウドネイティブ製品「Designcenter」やオートデスクの「Token Flex」が、継続的な更新と世界のコラボレーションによって設備投資予算を相殺できることを示していることから、企業はサーバーへの予算配分からサブスクリプションへの予算配分へとシフトしています。製造業者の3分の2は、すでにこれらのプラットフォームに対応できるよう従業員のスキルアップを進めていますが、マルチテナントアーキテクチャは知的財産(IP)のセキュリティ上の懸念を引き起こしており、機密性の高い作業をオンプレミスで維持しつつ、処理負荷の急増分をクラウドにアウトソーシングするハイブリッドモデルが促進されています。ゼロトラスト暗号化やソブリンクラウドのオプションを提供するベンダーは、エンジニアリングソフトウェア市場において、まだ躊躇しているセグメントを獲得することになるでしょう。
中小企業におけるCADおよび3Dモデリングの普及拡大
手頃な価格のSaaSプランにより、数百万社に及ぶ中小企業がエンジニアリングソフトウェア市場に参入できるようになっています。ケニアの事例研究では、手作業による製図をデジタルファイルに置き換えることで生産性が飛躍的に向上したことが示されています。しかし、OECDのデータによれば、資金面やスキル面の格差が依然として導入の障壁となっていることが確認されており、ローコード設計ウィザードや組み込み型のトレーニングの必要性が浮き彫りになっています。ベンダーが導入支援、テンプレート、パートナーエコシステムをライセンスに組み込むことで、価値実現までの時間を短縮し、価格に敏感な経済圏においてエンジニアリングソフトウェア市場の拡大を加速させることができます。
高度なスイート製品における高額な初期ライセンシング費用とトレーニング費用
ANSYS社のエンタープライズクラスのシミュレーションバンドルの年間売上高は28億米ドルを超え、これはROIが段階的にしか得られない限り、ほとんどの中小企業が負担しきれない価格帯であることを反映しています。製造業者の65%が新しいツールに対応するためのスキル再習得を行っているため、トレーニングが障壁をさらに大きくしており、導入予算を膨らませています。サブスクリプション方式では費用が分散されますが、総所有コストが従来の永久ライセンスを上回る場合もあり、コストに敏感な地域ではエンジニアリングソフトウェア市場の成長を鈍化させています。
セグメント分析
2025年のエンジニアリングソフトウェア市場規模において、CADツールの市場規模は181億1,000万米ドルに達し、総収益の37.10%を占めました。これは、CADツールが業界の基盤となる作業環境としての役割を強調するものです。継続的な使用量ベースのアップグレードにより、これらのツールは建築、機械、工業デザインの各設計チームにおいて定着しています。生成AIによるスケッチ機能はコンセプト形成を加速させますが、下流の製造可能性は依然として精密なパラメトリックCADに依存しており、ワークフローにおけるその優位性は維持されています。
コンピュータ支援エンジニアリング(CAE)ソリューションは、物理ベースのシミュレーションと代理モデルを融合させることで計算時間を大幅に短縮するAI駆動型ソルバーを背景に、2031年までCAGR13.3%で拡大しています。多分野にわたる最適化がより広範なプラットフォームに組み込まれるにつれ、エンジニアリングソフトウェア市場の売上高に占めるCAEのシェアは、CADとの差を縮めると予測されています。CAM、PLM、EDAスイートは、生産段階への不可欠な継続性を提供していますが、多くの顧客がすでに基本モジュールのライセンスを保有しており、プログラムの規模拡大に合わせてライセンス数を段階的に増やしているだけであるため、その成長率は主力であるCADおよびCAEカテゴリーに後れをとっています。
2025年時点で、オンプレミス導入は依然としてエンジニアリングソフトウェア市場シェアの54.30%を占めています。これは、機密性の高い知的財産を保護する防衛、重機、航空宇宙企業における定着したインフラに支えられています。また、ローカルのコンピューティングクラスターは、帯域幅に制限のある環境では処理能力が追いつかないような、高密度で多物理現象を扱うシミュレーションにおいても、確定的なパフォーマンスを保証します。
クラウド導入は、サブスクリプション課金、即時スケーリング、ブラウザ経由でのアクセスが中小企業や世界中に分散したチームに支持されていることから、CAGR18.8%で拡大しています。コンプライアンス対応済みのソブリンクラウドや機密コンピューティングが成熟するにつれ、クラウドライセンスによるエンジニアリングソフトウェア市場の規模は、2031年までに924億米ドルを超えると予測されています。ハイブリッドアーキテクチャが標準となりつつあります。設計データはオンプレミスに保管され、バースト容量は暗号化されたクラウドノードにルーティングされることで、弾力性を損なうことなくITポリシーを満たします。環境間で透過的なライセンスローミングを提供するベンダーは、顧客離れのリスクを軽減し、より長いライフタイムバリューを獲得できるでしょう。
地域別分析
北米は2025年、エンジニアリングソフトウェア市場収益の32.10%を占めました。これは、製品ライフサイクルや工場運営全体にデジタルツインを組み込む航空宇宙および自動車業界の先駆者たちによって支えられています。AI対応医療機器における同地域の政策主導力は、医療機器OEMメーカーからの波及需要を生み出しており、一方でカナダのクリーン電力ロードマップは、再生可能エネルギー向け設計スイートへの需要を喚起しています。ベンチャー投資は引き続きAIネイティブのスタートアップに資金を提供しており、競争を激化させています。
アジア太平洋地域(APAC)はCAGR 14.8%で最も急速な成長を記録しており、2024年の最初の9ヶ月間で中国のソフトウェア売上高は98兆2,810億人民元を突破し、現地の有力企業は欧米の大手企業との機能格差を埋めるため、研究開発(R&D)予算を増額しています。インドではエンジニア不足がAI支援ツールの需要を刺激しており、一方、日本と韓国は先進ノード半導体向けのEDAイノベーションを牽引しています。東南アジア各国政府が製造業の移転を誘致する中、同地域の中小企業はクラウドサブスクリプションを導入しており、エンジニアリングソフトウェア市場の裾野が拡大しています。欧州では、厳格なサステナビリティ法が維持されており、すべてのOEMメーカーは製品リリース前に組み込みLCAの実施が義務付けられており、コンプライアンスコストがソフトウェア支出へと転換されています。北欧諸国における建築ライフサイクルデータの調和によりBIMの導入が加速しており、ドイツの産業系輸出企業は、リモートサービスの最適化のためにデジタルツインを統合しています。データ主権に関する規制がクラウド導入への慎重な姿勢を形作っており、ベンダーは知的財産を保護するために、EU域内でのマルチテナント型インスタンスの導入へと向かっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドベースの導入が、標準的なライセンシングモデルとなります
- 中小企業におけるCADおよび3Dモデリングの導入拡大
- シミュレーション主導のデジタルツイン・エンジニアリング・ワークフロー
- サブスクリプション型SaaSの価格モデルが、対象顧客層を拡大しています
- 生成AIを活用した設計自動化が生産性を飛躍的に向上させます
- EUおよびアジア太平洋地域の設計基準における、サステナビリティに関するLCAモジュールの義務化
- 市場抑制要因
- 高度なソフトウェアスイートにかかる初期のライセンシング費用およびトレーニング費用が高額であること
- 専門的なCAE/CAD人材の世界の不足
- マルチテナント型クラウドプラットフォームにおける知的財産(IP)のセキュリティに関する懸念
- フォーマット/AIネイティブツール間のデータモデル相互運用性のギャップ
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- コンピュータ支援設計(CAD)ソフトウェア
- コンピュータ支援エンジニアリング(CAE)ソフトウェア
- コンピュータ支援製造(CAM)ソフトウェア
- 建築・エンジニアリング・建設(AEC/BIM)ソフトウェア
- 電子設計自動化(EDA)ソフトウェア
- 製品ライフサイクル管理(PLM)ソフトウェア
- 地盤工学/インフラエンジニアリングソフトウェア
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- 用途別
- 設計自動化
- プラントおよびプロセス設計
- 製品設計、試験、およびデジタルツイン
- 製図および3Dモデリング
- その他の特殊用途
- エンドユーザー産業別
- 自動車・輸送産業
- 航空宇宙・防衛
- 産業用機械および重機
- 建設・インフラ
- エレクトロニクス・半導体
- エネルギー・ユーティリティ
- ヘルスケアおよび医療機器
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度分析
- 戦略的動き(M&A、資金調達、提携)
- 市場シェア分析
- 企業プロファイル
- Autodesk Inc.
- Dassault Systemes SE
- Siemens Digital Industries Software
- Bentley Systems Inc.
- PTC Inc.
- ANSYS Inc.
- Synopsys Inc.
- Hexagon AB(Intergraph)
- Trimble Inc.
- AVEVA Group
- IBM Corporation
- SAP SE
- HCLTech
- Altair Engineering Inc.
- Oracle Corporation
- Rockwell Automation Inc.
- Geometric Ltd.
- Tech Soft 3D
- Aspen Tech
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


