


光開始剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Photoinitiator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117234
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の光開始剤市場規模は20億7,000万米ドルと推定されており、2025年の18億9,000万米ドルから拡大し、2031年には32億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR9.31%で成長すると見込まれています。
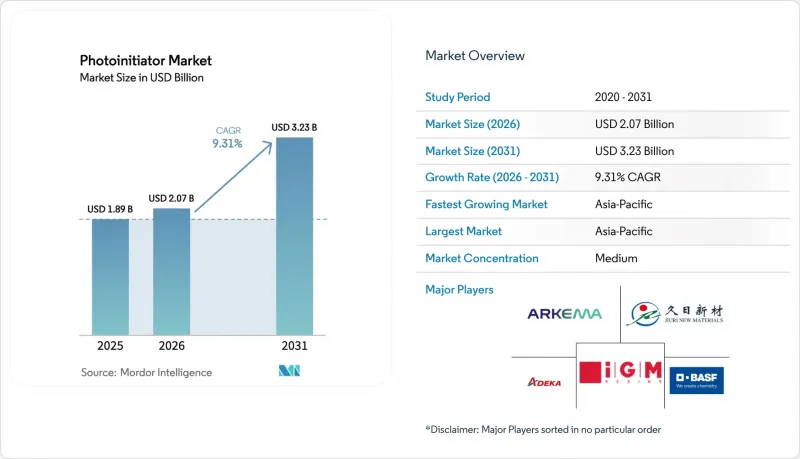
本レポートは、種類(フリーラジカル系、カチオン系など)、光源との互換性(UV水銀ランプ、UV-LED、UVAなど)、用途(接着剤・シーラント、印刷インキなど)、エンドユーザー産業(包装、自動車など)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の光開始剤市場の動向と洞察
UV-LED印刷および包装分野からの需要急増
UV-LEDユニットは、365~405 nmの狭帯域光を高い光子密度で放射するため、包装用コンバーターは、その波長帯で強い吸収を示し、深部硬化のために急速に光退色するビス(2,4,6-トリメチルベンゾイル)フェニルホスフィンオキシド(BAPO)などの開始剤に切り替える必要があります。食品接触材料の規制対応により、低移行性グレードへの需要が高まっており、米国や欧州連合(EU)における規制の方向性もVOC(揮発性有機化合物)の制限をさらに厳格化しているため、LEDへの移行が加速しています。LED対応の化学薬品に早期に投資したサプライヤーは、ラベルおよびフレキシブル包装ラインにおける印刷設備の改修において、優遇される立場を得ています。
3Dプリント用フォトポリマーの拡大
デジタル光処理(DLP)およびステレオリソグラフィー(SLA)プリンターは現在、量産段階に移行しており、寸法精度を損なうことなく、顔料入り、高粘度、またはセラミック充填樹脂で性能を発揮する開始剤が求められています。水溶性電荷移動系パッケージは、細胞に優しいハイドロゲルの造形を可能にし、一方、低含有量(0.1~0.5 wt%)のBAPO配合は、従来のカンフルキノン系システムに比べて、より優れた機械的特性とより速い積層速度を実現します。
ベンゾフェノンおよびTPO誘導体に関する毒性の懸念
カナダ保健省は、腎臓や肝臓への潜在的な影響を理由に、ベンゾフェノンをスケジュール1の毒性物質として指定しており、規制当局はTPO誘導体についても同様の措置を検討しているため、コンバーター各社は問題視されるグレードの段階的廃止を進めています。先手を打つため、配合開発者は、量子収率を高く維持しつつ、分類基準を満たさないベンゾオキサジン-2-オン系骨格の検討を進めています。
セグメント分析
2025年、フリーラジカル系開始剤は光開始剤市場の70.92%を占め、2031年までCAGR10.12%で成長すると予測されています。アクリレート系およびメタクリレート系システムとの相容性が、あらゆる地域におけるコーティング、インク、3Dプリンティング用樹脂の基盤となっています。カチオン系開始剤は、低収縮性が求められる電子機器の封止材や光ファイバー用コーティングにおいてニッチ市場を維持しており、一方、新興のフォトベース発生剤は、高屈曲性用途における酸素阻害の問題を解決しています。
構造を重視した設計により、395 nmで強い吸収を示す一方で、従来のBAPOグレードよりも黄変を招く副生成物の放出が少ないアシルジフェニルホスフィンオキシド(ADPO)のバリエーションが生み出されています。ヨードニウム塩とメターテルフェニル系光増感剤を組み合わせた二成分系は、可視光領域での可能性をさらに広げています。その結果、導入が現在の傾向を維持すれば、2031年までにフリーラジカル系光開始剤市場の規模は22億4,000万米ドルを超える可能性があります。
水銀ランプは依然として稼働中の硬化ラインの54.60%を占めていますが、LEDモジュールは現在、新規投資の柱となっており、CAGR9.98%を記録する見込みです。その低温での動作、瞬時のオン・オフ切り替え、および低消費電力という特長は、炭素排出削減の義務を負うコンバーター各社から支持されています。この移行に伴い、配合開発者は吸収ピークを調整する必要に迫られています。クマリン・ヨードニウムハイブリッドは365 nmで反応し、カルバゾリルαージケトンは405 nm~460 nmの波長域で機能し、アップコンバージョン技術により780 nm波長での硬化が可能となります。
今後5年以内に、LEDプラットフォームに関連する光開始剤の市場規模は、水銀ランプの需要を上回ると予想されます。ただし、従来の製品ラインは、ランプが市場から撤退するまで稼働し続けるでしょう。2つのプラットフォームをバランスよく取り入れたポートフォリオを持つサプライヤーは、この移行期における収益の変動を緩和できるでしょう。
地域別分析
アジア太平洋地域は2025年に光開始剤市場の39.55%を占めており、2031年までCAGR11.02%を記録すると見込まれています。中国はPCBおよびディスプレイ生産の拠点であり、日本はフォトレジストメーカー向けに高純度グレードの製品を精製し、韓国は先進的なメモリおよびOLED生産ラインからの需要を牽引しています。アジアの光開始剤市場規模は、地域のコンバーター各社がエネルギー消費を抑制するためにLEDへの更新投資を行うことから、2031年までに12億8,000万米ドルを超える可能性があります。
北米では、コストよりも性能が重視される、高付加価値で規制の厳しいニッチ市場--航空宇宙用複合材料、医療用使い捨て製品、特殊グラフィックス--に焦点が当てられています。BASFによるバイオ由来のアクリル酸エチルへの移行は、UVシステムに再生可能モノマーを組み込むという広範な動向を支えており、米国食品医薬品局(FDA)の移行制限が光開始剤の選定指針となっています。
欧州では、REACH規制への準拠と循環型経済の目標が優先されています。ドイツやフランスに本社を置く自動車メーカーは、焼付サイクルの短縮とCO2排出量の削減を図るため、UVコーティングを採用しています。ベンゾフェノン、TPO、および潜在的な内分泌かく乱物質に対する立法機関の厳しい監視により、欧州の配合メーカーはより安全な骨格構造の実現に向けて急速に動き続けています。その結果、同地域では量子ドットやバイオベースの光開始剤の研究開発に多額の投資が行われています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- UV-LED印刷・包装分野からの需要急増
- 3Dプリンティング用フォトポリマーの拡大
- 歯科および生物医学分野における光重合用途の拡大
- VOCフリーの工業用塗料に対する規制の推進
- 高速電子機器組立におけるインラインUV硬化
- 市場抑制要因
- ベンゾフェノンおよびTPO誘導体に関する毒性の懸念
- アシルホスフィンオキシドの原材料価格の上昇
- 特殊光開始剤前駆体の供給ボトルネック
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- フリーラジカル
- カチオン系
- フォトベース発電機
- デュアル/マルチコンポーネントPI
- その他(水溶性、量子ドット、アップコンバージョン)
- 光源との互換性別
- UV水銀ランプ
- UV-LED(UVA)
- 可視LED/青色光
- 近赤外(アップコンバージョン支援型)
- 用途別
- 接着剤・シーラント
- 印刷インク
- コーティング
- 3Dプリンティング/積層造形
- その他
- エンドユーザー産業別
- 包装
- 自動車
- 建設・木工
- ヘルスケア
- エレクトロニクスおよびディスプレイ
- その他(産業機械)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ADEKA Corporation
- Allnex GmbH
- Arkema
- BASF
- Changzhou Tronly New Electronic Materials Co., Ltd.
- Clariant AG
- Covestro AG
- DOUBLE BOND CHEMICAL IND. CO., LTD
- Environ Speciality Chemicals Pvt. Ltd.
- Eutec Chemicals Co. Ltd.
- Evershine Chemical Industries
- IGM Resins
- New Sun Poly Tec Co. Ltd
- Polynaisse(Shanghai Baorun Chemical Co., Ltd.)
- Rahn AG
- TCI Chemical Co.
- Tianjin Jiuri New Materials Co. Ltd
- Zhejiang Yangfan New Materials Co. Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日