


金属加工製品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fabricated Metal Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117229
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、金属加工製品の市場規模は2025年に3,590億5,000万米ドルと評価され、2026年の3,749億2,000万米ドルから2031年までに4,655億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは4.42%となる見込みです。
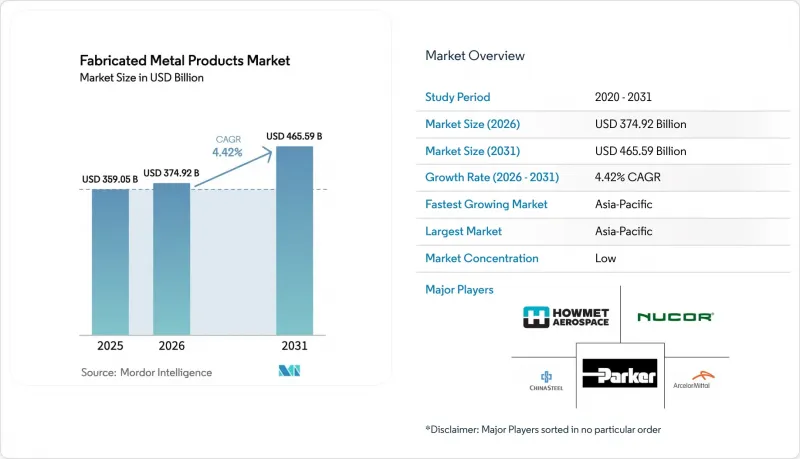
本レポートは、素材タイプ別(鉄鋼、アルミニウム、その他の合金)、製造プロセス別(鋳造、鍛造、機械加工、溶接・チューブ加工、その他)、エンドユーザー産業別(製造業、電力・公益事業、その他)、および地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の金属加工製品市場の動向と洞察
建設セクターにおける構造用部材の需要急増
精密に加工された構造用鋼材、建築用金属製品、およびモジュール式建築部材により、建設セクターは引き続き、金属加工製品市場における最大の販売チャネルとなっています。米国、インド、インドネシアにおけるインフラ整備の推進は、東南アジアの都市化と相まって、梁、トラス、および冷間成形断面の受注残高を押し上げています。建設業者はプロジェクトサイクルを短縮しており、ボルトで組み立てるだけで済む状態のプレハブ部品への依存度が高まっています。これにより、製造の複雑さと利益率が上昇しています。厳格な耐震基準およびエネルギー効率基準により、より厳しい公差や認定された溶接手順が義務付けられており、これは非破壊検査によって品質を検証できる技術的に高度な工場にとって強みとなります。建設支出には周期的な変動が見られるもの、住宅や交通インフラの更新を求める人口動態上の圧力が、断続的な減速を相殺する数年間にわたる需要の持続を支えています。
金属加工部品を必要とする再生可能エネルギー設備の設置拡大
風力、太陽光、および送電網強化プロジェクトにより、精密なタワー部材、ラックシステム、および銅を多用する電気機器への需要が加速しています。国際エネルギー機関(IEA)は、2025年には世界の新規再生可能エネルギー設備容量の60%以上を太陽光発電が占めると予測しており、太陽光発電設備1メガワットあたり、およそ5.5トンの銅導体が使用されます。中国国家電網が2025年に実施する175万7,000トンの鋼製格子塔の入札は、前年の46万トンをはるかに上回っており、これは大断面梁やアングル材の製造工場にとって継続的な受注量につながります。洋上風力発電の建設には、極度の動的荷重に耐えなければならないXLモノパイルやナセルハウジングが不可欠であり、マルチパス・サブマージアーク溶接に熟練した製造業者にとって大きなビジネスチャンスとなっています。また、バッテリーエネルギー貯蔵施設の建設により、その範囲はさらに広がり、アルミニウム板やステンレス製の構造部材を用いた熱管理機能付き筐体が求められています。
鉄鋼・アルミニウム価格の変動
熱間圧延コイルの価格は、2024年末にかけて1トンあたり700ドル台で推移しました。これは中国の景気刺激策に支えられていましたが、欧米での需要の低迷やサービスセンターの在庫過剰によって上値が抑えられていました。14の管轄区域からのアルミニウム押出材に対する米国の反ダンピング関税により、40万トンの輸入が排除され、国内価格の変動が激化し、受注加工業者の利益率が圧迫されました。大手加工業者は先物ヘッジや原価加算契約を活用して価格変動の衝撃を和らげていますが、中小企業は追加費用の転嫁に苦慮しており、長期発注の受諾を遅らせています。予算超過を懸念するプロジェクト発注者は、鉄鋼を多用する建設工事を延期することもあり、その結果、金属加工製品市場全体で稼働率にばらつきが生じています。デジタル調達プラットフォームや透明性の高い指数連動メカニズムは、投入コストの不確実性を解消するわけではありませんが、その影響を和らげるものであり、価格の乱高下は依然として継続的な制約要因となっています。
セグメント分析
2025年、鉄鋼は金属加工製品市場シェアの62.60%を占めており、これは自動車用フレーム、I形鋼、重機用ハウジングにおける低いコスト対強度比に支えられています。しかし、アルミニウムの売上高はCAGR5.66%で伸びており、この軽量金属は、見通し期間において金属加工製品市場の規模拡大に最も急速に寄与する要因となる見込みです。需要の源泉は、電気自動車のシャーシ、航空宇宙用胴体パネル、太陽光発電用ラックなどにあり、軽量化が燃費の向上や現場での設置容易さにつながっています。プラズマ式粉末噴霧技術によりチタンの投入コストが低下し、タービンや医療用インプラントといったニッチ市場が開拓された一方、高電流の再生可能エネルギー用回路の普及に伴い、銅の需要量は急増しています。環境スコアカードにより、購入者はリサイクル率95%、カーボンフットプリントが1kgあたり1.52kg CO2eのステンレス合金へと誘導されており、材料の選択とスコープ3の排出削減公約との結びつきがさらに強まっています。
下流工程では、合金代替戦略が、商品価格の乱高下や耐震基準の改定に対応しています。鉄鋼メーカーは、スクラップリサイクルの循環を拡大するために電気アーク炉の生産能力を増強している一方、押出成形メーカーは、耐食性に優れた6000系プロファイルで太陽光発電OEMメーカーの獲得に努めています。コスト計算とは別に、チタンの生体適合性と高い比強度は、高い利益率をもたらす整形外科用インプラントや宇宙規格適合用途への扉を開いています。銅の優れた導電性は、価格高騰にもかかわらず、EVのバスバーやインバーターのヒートシンクにおいて不可欠であり続けており、加工業者はネスティングアルゴリズムや再溶解パートナーシップを通じて歩留まりの最適化を図っています。デジタルツインに組み込まれたライフサイクルアセスメント(LCA)ツールにより、エンジニアは見積もり段階で炭素強度をシミュレーションすることができ、これにより金属加工製品市場は、サステナビリティへの準拠を販売のレバレッジへと転換できるようになっています。
地域別分析
2025年の金属加工製品市場において、アジア太平洋地域が占める48.35%のシェアは、同地域が製造大国であると同時にインフラ建設の拠点でもあるという役割と一致しています。中国における175万7,000トンの超高圧(UHV)送電塔の入札が製鉄所の生産を支える一方、インドの「スマートシティ・ミッション」は、多モードターミナル、地下鉄、高架道路の建設に資金を提供しており、これらは大量の圧延・溶接形鋼を必要としています。ベトナムなどの東南アジア諸国は、国内回帰した電子機器の組立受注を獲得しており、精密板金製シャーシ、サーバーラック、ヒートシンクへの需要を促進しています。日本と韓国は、市場が成熟しているとはいえ、加工、研削、計測を一つの屋根の下で統合したリーン生産システムを活かし、高精度な半導体装置のフレームやロボット用サブアセンブリの輸出を支えています。アジア域内の貿易回廊により輸送ループが短縮され、コイルや棒鋼を製鉄所から地域の加工業者へ直接納入することが可能となり、金属加工製品市場における競争力が強化されています。
北米の展望は、クリーンエネルギー、先端半導体、交通回廊に充てられた2兆米ドルを超える連邦政府の景気刺激策によって後押しされています。2024年5月の米国の製造業建設工事は年率換算で2,340億米ドルに達し、2019年比で217%急増しており、メザニン、HVACプレナム、構造フレームにおいて数年にわたる受注残が生じていることを示しています。カナダの「重要鉱物戦略」により、電池材料加工プラントへ資本が投入され、ステンレス製リアクターや合金鋼製搬送システムの受注が急増しています。メキシコは、白物家電の組立やティア2自動車サブアセンブリのニアショアリングの恩恵を受けており、チューブレーザー加工ラインやロボットMIG溶接セルへの投資が促進されています。国境を越えたバリューチェーンは、USMCAの関税免除ルールを活用しつつ、地理的な近接性を維持することで、加工済みサブコンポーネントの物流リスクを最小限に抑えています。欧州はエネルギー価格の変動に苦慮していますが、洋上風力発電用モノパイル、水素電解装置、医療機器筐体といった高付加価値のニッチ市場を通じてこれを補っています。ドイツの中堅企業(ミッテルシュタンド)は薄板ステンレス成形に優れており、一方、イタリアは高級自動車向けの特注機械加工へと軸足を移しています。EUの炭素国境調整メカニズムは、電気アーク炉を採用し、スクラップ使用率の高い製鉄所を優遇しており、低炭素鋼への調達動向に影響を与えています。北欧の生産者は水力発電を活用し、洋上太陽光発電所の構造物向けに、より環境に優しいアルミニウムビレットを精錬しています。中東およびアフリカでは、リヤド・メトロやエジプトの新行政首都といった公共事業のメガプロジェクトが進行しており、橋梁用桁や建築用ファサードの需要が高まっています。南米では、鉱山用コンベアの更新や浮体式LNGハブの建設により、マクロ経済の変動にもかかわらず、重厚板や鋼管製品の需要が維持されており、金属加工製品市場の地理的な広がりを浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建設部門における構造部材への需要の急増
- 製造業活動の回復とリショアリングの取り組み
- 再生可能エネルギー設備の設置拡大に伴い、金属加工部品の需要が増加しています
- CNCおよび積層造形における技術の進歩
- 中小企業における設計から製造までの統合を可能にするデジタルツインの導入
- モジュール式プレハブデータセンター・スキッドの利用拡大
- 市場抑制要因
- 鉄鋼・アルミニウム価格の変動
- 最先端の製造装置にかかる高額な設備投資
- 退職ラッシュに伴う熟練溶接工の不足
- 製造業者に対するスコープ3排出量の報告圧力
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場規模と成長予測
- 素材タイプ別
- 鋼
- アルミニウム
- その他の合金(チタン、銅など)
- 製造プロセス別
- 鋳造
- 鍛造
- 機械加工
- 溶接・チューブ加工
- その他(プレス加工、積層造形)
- エンドユーザー産業別
- 製造業
- 電力・公益事業
- 建設・インフラ
- 石油・ガス
- 自動車
- 航空宇宙・防衛
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ArcelorMittal
- Nucor Corporation
- China Steel Corporation
- Howmet Aerospace
- Parker-Hannifin Corporation
- Ametek Inc.
- Ball Corporation
- Generac Holdings Inc.
- Inner Mongolia Baotou Steel Union Co., Ltd.
- Toyota Tsusho Corporation
- Voestalpine AG
- United States Steel Corporation
- JFE Holdings Inc.
- Thyssenkrupp AG
- BlueScope Steel Ltd.
- Reliance Steel & Aluminum Co.
- O'Neal Manufacturing Services
- Mayville Engineering Company Inc.
- BTD Manufacturing
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日