


フォトダイオードセンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Photodiode Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117210
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のフォトダイオードセンサーの市場規模は8億3,000万米ドルと推定されており、2025年の7億7,000万米ドルから成長し、2031年には11億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは7.12%となる見込みです。
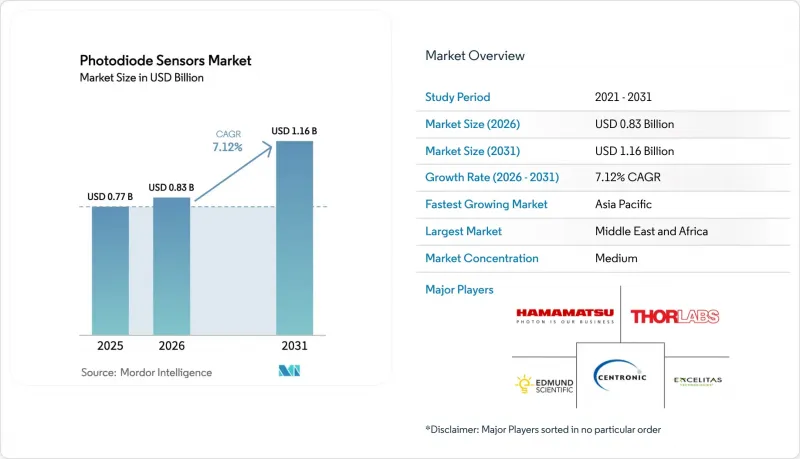
本レポートは、センサータイプ(PNフォトダイオードセンサー、PINフォトダイオードセンサー、アバランシェフォトダイオードセンサーなど)、材料(シリコン、シリコン・ゲルマニウムなど)、波長範囲(紫外線、可視光など)、エンドユーザー産業(民生用電子機器、通信、航空宇宙・防衛など)、および地域ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のフォトダイオードセンサー市場の動向と洞察
光ファイバーおよび5Gバックホールの導入急増
データ量の多い5Gネットワークにより、通信事業者は、低ノイズフォトダイオードを採用したコヒーレント光トランシーバーを使用してバックボーン回線をアップグレードすることを迫られています。NTTとNECがIOWNオールフォトニクスネットワークを用いて実施した試験では、既存の光ファイバー回線上でリアルタイムのトラフィック監視が可能であることが実証され、インフラ所有者にとってのデュアルユースの価値が確認されました。学術的なプロトタイプでは、すでに100 kmの到達距離を可能にする100 Gbpsフォトダイオードの開発が進んでおり、初期の6Gフロントホールベンチマークに匹敵する性能を示しています。36.4 Gbit/sを達成した自由空間光リンクは、溝掘りがコストのかかる都市環境において、高帯域幅受信機の汎用性を浮き彫りにしています。電力効率に優れたデータセンター相互接続では、送信側のエネルギー効率が1.59 pJ/bitに達しており、これに伴い、検出器メーカーには同等の電力予算内で受信機感度を向上させるよう圧力がかかっています。[4]これらの要件が相まって、フォトダイオードセンサー市場は、次世代の有線・無線融合戦略の中核に位置づけられています。
自動車におけるLiDAR/ADASの統合加速
コスト曲線が急速に低下するにつれ、LiDARの採用は高級車ブランドだけにとどまらなくなっています。ソニーのIMX479積層型SPAD深度センサーは、37%の光子検出効率で300 mの検出距離を実現しており、2025年秋にサンプル出荷が予定されています。韓国のSPADロードマップでは、56 psのタイミングジッターと8 mmの解像度を達成しており、短距離運転支援システムに最適です。中国のサプライヤーによる価格競争が激化しており、中価格帯の車両における生産台数の伸びが加速しています。VCSELとフォトダイオードのコパッケージングにより、部品コスト(BOM)の削減と信頼性の向上が図られています。ヘテロダイン・フォトダイオードに依存するFMCWアーキテクチャは、現在、理論上の限界に近い検出限界に達しており、今後の量産開始が裏付けられています。[5]
温度依存性の暗電流とノイズ
暗電流は温度とともに指数関数的に増加し、ミッションクリティカルなフォトダイオードの導入において信号対雑音比を低下させます。Thorlabs社の最近のベンチマークでは、ゲルマニウム検出器が最も高い暗電流ドリフトを示す一方、InGaAs系は優れた熱安定性を示すことが確認されました。架橋輸送層を備えた有機フォトダイオードは、現在、-5 Vのバイアス電圧で1 nA cm-2の暗電流密度を実現しており、民生用ウェアラブル機器におけるセンサーの信頼性を向上させています。2.4×10¹²のジョーンズ検出度を誇るペロブスカイト検出器は、商業生産における歩留まりの課題が克服されれば、長期的な差別化が期待されます。
セグメント分析
2025年、PINデバイスはフォトダイオードセンサー市場シェアの41.42%を占めました。これは、通信および民生用OEM各社が、そのコストパフォーマンスのバランスを高く評価したためです。アバランシェフォトダイオードは、LiDARが単一光子感度を必須とするため、2031年までCAGR8.23%を記録し、フォトダイオードセンサー市場の規模を拡大すると予測されています。韓国における56 psのSPAD開発という画期的な成果は、自動車安全システムにおけるタイミング分解能の向上にさらなる競争の余地があることを示しています。デバイスベンダーは現在、ディスクリート部品から積層型センサーアーキテクチャへと移行しており、オンチップ信号調整を実現することで、自動車OEMの認定プロセスを簡素化しています。
窒化ガリウム(GaN)PINアバランシェ型フォトダイオードは、耐放射線性が求められる紫外線火災検知や宇宙搭載用途をターゲットとしています。PN構成はコスト重視の民生用製品において依然として有効であり、一方、ショットキー型設計は、帯域幅が量子効率よりも優先されるマイクロ波フォトニクス分野に対応しています。エコシステム参入各社は、利得、直線性、および電力のバランスを図るためにレーザー・レシーバーの共同設計に投資しており、これはフォトダイオードセンサー市場における分化が今後も続くことを示唆しています。
シリコンは、CMOSファブが比類のない規模とコスト効率を実現しているため、フォトダイオードセンサー市場規模の57.38%のシェアを維持しています。シリコン・ゲルマニウムデバイスは、予測CAGRが8.01%であり、1.55µmの波長における感度が向上しているにもかかわらず、既存のファブとの互換性を維持しているため、従来のSiパイプラインとのコストパリティを求める通信機器OEMメーカーにとって魅力的です。インジウム・ガリウム・ヒ素(InGaAs)検出器は、700 nm~1.8µmの波長範囲において依然として不可欠であり、データ通信用光学部品全体で高価格帯を維持しています。
第II種スーパーラティス構造は、2.1×1011cm Hz1/2/Wの検出感度を示し、従来のeSWIR製品を256%上回っており、マシンビジョンや農業分野でのビジネスチャンスを生み出しています。有機フォトダイオードおよび量子ドットハイブリッドは、現在1.15µmで5.55×1012ジョーンズの検出感度を達成しており、ニッチなウェアラブル機器や環境試験装置向けのコスト効率の高い道筋を示しています。STマイクロエレクトロニクスの量子ドットイメージセンサーのロードマップは、1.62µmのピクセルピッチと1,400 nmにおける60%の外部量子効率を組み合わせたもので、フォトダイオードセンサー市場における主流への採用が示唆されています。
地域別分析
アジア太平洋地域は、中国、日本、韓国における充実した半導体エコシステムを背景に、2025年には売上高シェア45.55%を占め、フォトダイオードセンサー市場を牽引しました。日本では、NICTとソニーの共同研究により、1,550 nm波長で世界初の実用的な量子ドット表面発光レーザーが実現され、光ファイバー通信分野における国内の部品供給体制が強化されました。中国のLiDARメーカーであるHesaiとRoboSenseは、コスト削減を加速させ、センサー単価500米ドル未満という目標価格帯でOEMによる採用を拡大しています。韓国のKISTが56 ps SPADアレイにおいて画期的な成果を上げたことで、ADASに不可欠なタイミングジッター指標において、同地域のベンダーが優位に立っています。
北米では、イノベーションと防衛需要のバランスが取れています。Coherent Corp.は、2025年度第2四半期の売上高が前年同期比27%増の14億3,000万米ドルとなったと報告し、データ通信、計測機器、航空宇宙分野にわたる多角的な事業展開を明らかにしました。「CHIPS法」によるリン化インジウム生産拡大への予算配分により、国内のフォトダイオード供給網は将来の地政学的ショックから守られることになります。ニューメキシコ州に新設されたクアンティヌーム社の研究開発センターは、サンディア研究所およびロスアラモス研究所と連携し、量子フォトニクス関連の知的財産(IP)開発を加速させ、次世代検出器プロトタイプのパイプラインを確保しています。
欧州は高付加価値の輸出ニッチ市場を牽引しており、2022年にはフォトニクス分野で1,246億ユーロ(1,335億米ドル)を輸出し、世界シェアの15%を占めています。これは10.5%の研究開発(R&D)投入率に支えられたものです。Lynred社がグルノーブルで行う8,500万ユーロ(9,110万米ドル)規模の施設拡張により、クリーンルームの容量が倍増し、EUの防衛プログラムに向けた国産赤外線部品の安定供給が確保されます。EUの助成金を受けて進められているVIGO Photonics社のHyperPic中赤外線プロジェクトは、医療および産業用ガス検知をターゲットとした集積フォトニック回路への継続的な取り組みを実証しています。中東・アフリカ地域は、各国のスマートシティ構想やUAEにおける先進的なファブ建設の可能性が将来の現地需要を後押しすることから、2026年から2031年にかけてCAGR9.22%と最も高い伸び率が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 光ファイバーおよび5Gバックホールの導入が急増しています
- 自動車におけるLiDARとADASの統合の加速
- スマートフォンにおける環境光および近接センサーの需要
- 医療用画像診断およびパルスオキシメトリーにおける利用の拡大
- CMOS互換のSiGe/Snフォトダイオードにより、低コストのSWIRを実現します
- 金属3Dプリンティングの製造中の品質保証に用いるフォトダイオードアレイ
- 市場抑制要因
- 温度依存性の暗電流とノイズ
- 一体型イメージセンサーモジュールによる競合
- 特定のIII-V族化合物に対するRoHS規制
- 不安定なインジウムおよびガリウムのサプライチェーン
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサータイプ別
- PNフォトダイオード
- PINフォトダイオード
- アバランシェフォトダイオード(APD)
- ショットキーフォトダイオード
- 材料別
- シリコン(Si)
- シリコン・ゲルマニウム(SiGe/Ge)
- インジウムガリウムヒ素(InGaAs)
- InGaAsP/InP
- 窒化ガリウム(GaN)
- 波長範囲別
- 紫外線(200~400 nm)
- 可視光(400~700 nm)
- 近赤外(0.7~1.4µm)
- 短波長赤外線(1.4~3µm)
- 中波長/長波長赤外線(3µm超)
- エンドユーザー産業別
- 家庭用電子機器
- 電気通信
- 航空宇宙・防衛
- ヘルスケア
- 自動車
- 産業用オートメーションおよびIoT
- セキュリティ・監視
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hamamatsu Photonics K.K.
- Thorlabs Inc.
- Edmund Scientific Corporation(Edmund Optics)
- Centronic Ltd.
- Excelitas Technologies Corp.
- Vishay Intertechnology Inc.
- ams-Osram AG
- First Sensor AG(TE Connectivity)
- Everlight Electronics Co.
- Kyoto Semiconductor Co. Ltd.
- onsemi
- TT Electronics plc
- OSI Optoelectronics
- Nisshinbo Micro Devices
- Broadcom Inc.
- Renesas Electronics Corp.
- Rohm Semiconductor
- Sony Semiconductor Solutions
- Teledyne e2v
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


