


エピネフリン自己注射器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Epinephrine Autoinjector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117200
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エピネフリン自己注射器の市場規模は2025年に34億5,000万米ドルと評価され、2026年の37億2,000万米ドルから2031年までに54億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.84%となる見込みです。
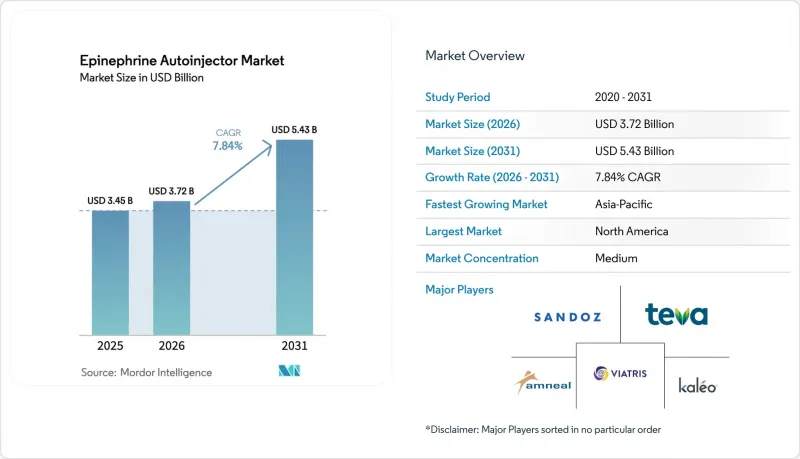
本レポートは、投与量(0.10 Mg、0.15 Mg、0.30 Mg、および0. 50 mg)、年齢層(12歳)、エンドユーザー(病院、診療所、在宅ケア利用者、学校・大学、救急医療サービス)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエピネフリン自己注射器市場の動向と洞察
深刻なアレルギー疾患による世界の負担の増大
食物、医薬品、環境アレルギーが急速に増加しており、需要のパターンが変化しています。毎年、約4,000万人のアメリカ人がI型アレルギー反応を報告しています。小児の罹患率は最も急速に上昇しており、現在では13人に1人の子供が食物アレルギーを抱えて生活しています。臨床医による早期スクリーニングの導入や、地域社会での健康啓発キャンペーンが迅速な対応を強調する中、救急用デバイスの処方量は数倍に増加しています。この動態は自己強化的であり、診断範囲の拡大が市場浸透率を高め、流通するデバイスの増加が治療成果を向上させ、良好な治療成果がさらなるスクリーニングを促進しています。メーカー各社は、年齢に応じた投与量や無針型などの製品を提供することでこれに対応しており、新たな患者層が使いやすい投与方法を見つけられるよう配慮しています。
好ましい規制および保険償還環境
柔軟な姿勢を示す規制当局や保険支払機関が、より広範なアクセスの道を切り開いています。FDAは2024年にネフィー(neffy)点鼻スプレーを承認し、2025年3月には速やかに小児適応を追加しました。OptumRx、Cigna Healthcare、Navitusの各社の全国処方薬リストに同製品が掲載され、これら3社を合わせると、約2,000万人の被保険者をカバーしています。ニューヨーク州では、2026年から2個入りの消費者価格を100米ドルに上限設定し、価格に敏感な層における主要な障壁を取り除きました。欧州もこの動向に追随し、EURneffyに対して中央承認と8年間のデータ独占権を付与しました。これは、アンメットニーズに対応するイノベーションが規制当局の支援を受けるという明確なシグナルとなっています。一方、メディケア・パートDでは、多くのジェネリック医薬品が「優先医薬品」に分類されており、これにより高齢者の自己負担額が抑えられ、処方率の向上につながっています。
依然として高い自己負担費用
ジェネリック医薬品の普及により定価は低下しつつありますが、米国の多くの保険プランでは高額な自己負担額(免責額)が設定されているため、1世帯あたりの平均処方箋費用は328.03米ドル、平均自己負担額は31.90米ドルとなっています。各世帯は通常、自宅、学校、旅行先での使用に備えて複数のパッケージを購入するため、費用負担はさらに重くなっています。また、保険プランの処方薬リストは毎年変更されるため、患者は新たな承認ルールを把握しなければなりません。支援プログラムにより自己負担額が上限設定されるケースもありますが、無保険者は依然としてリスクにさらされています。経済的負担により、有効期限を過ぎてからでも処方箋の更新が遅れることがあり、緊急時に患者が保護を受けられなくなるほか、市場への最大浸透も妨げられています。
セグメント分析
2025年には、処方箋の大部分を占める成人および青年を対象としているため、0.30 mg製剤が売上高の47.92%を占め、市場を独占しました。しかし、0.10 mgの小児用製剤は、2031年までCAGR13.62%で成長しています。この用量のエピネフリン自己注射器市場の規模は、2025年に承認された体重15~30 kgの小児向け「ネフィー1 mg」のFDA承認から直接的な恩恵を受けています。薬物動態研究によると、小児ユーザーは成人よりも経鼻投与によるエピネフリンの血漿中濃度が高くなることが示されており、体重に基づく投与量の調整を裏付けています。メーカー各社は、筋肉量が少ない小児に合わせてプランジャーの押し込み力や針の長さを再設計し、耐容性を向上させています。重度のアレルギーを持つ乳児を治療する診療所では、現在3つの用量を在庫として保有しており、再発注の品目数が増加しています。
処方医が体重の正確な区分に合わせて用量を調整する中、0.15 mgの「ブリッジオプション」は、最低用量区分から移行する小児にとって依然として重要な役割を果たしています。上限側では、0.50 mgが肥満や肥満細胞障害のある患者に対応しています。SKUごとにシリンダー径やバネ力が異なるため、製造の複雑さが増し、金型コストが上昇しています。特に、投与量が不足するとリスクが高まる小児用製品においては、品質管理プロトコルにより投与量のばらつきを厳格に管理する必要があります。成功しているベンダーは、モジュール式のプラットフォーム設計と共通の部品ファミリーを活用することで、エンジニアリングにかかる間接費を償却しています。
地域別分析
北米は依然として最大の貢献地域であり、2025年の世界売上高の42.25%を占めています。米国では、手厚い保険適用と、「Food Allergy Research &Education」などの団体による積極的な啓発活動が相まって、1人当たりのデバイス保有数が多くなっています。連邦航空規制や州の価格上限措置が、需要の下支えとなっています。カナダの国民皆保険制度では、複数の州で小児向けエピネフリンが給付対象となっており、人口統計上の各層にわたって需要が平準化されています。メキシコ市場は規模は小さいもの、民間保険会社がアレルギー関連の給付を拡大し、都市部の診療所が院内での緊急事態に備えて在庫を確保しているため、成長を続けています。
アジア太平洋地域は、2031年までのCAGRが11.32%と、最も急速に成長しています。中国、日本、韓国の三次医療機関では、診断能力が急速に拡大しています。ARSファーマシューティカルズは、ALK-Abelloを通じて、2024年にこれら3カ国すべてでネフィーの承認申請を行い、規制当局の受容性に対する自信を示しています。日本の厚生労働省は、小児の食物アレルギーに対する自動注射器に対してすでに助成を行っていますが、利用実態調査によると、子どもがデバイスの携帯を忘れることで機会を逃していることが明らかになっています。現在、保護者やスポーツコーチを対象とした啓発キャンペーンが行われ、携帯習慣の定着が図られています。医療施設間の移動距離が長いオーストラリアでは、自己投与用デバイスが不可欠と見なされており、同国の医薬品給付制度(Pharmaceutical Benefits Scheme)では、複数の用量が対象となり、手厚い助成が行われています。
欧州では、市場シェアは成熟しているもの、着実に推移しています。2024年に欧州医薬品庁(EMA)が「EURneffy」を承認したことは、代替投与システムにとって先例となりました。持続可能性への要請も高まっており、ALK-Abello社は2030年までに二酸化炭素排出量を42%削減することを公約しており、スカンジナビア諸国の調達コンソーシアムでは、価格に加えライフサイクル影響スコアも評価対象としています(alk.net)。ドイツの公的医療保険では、オートインジェクターが固定基準価格で償還されるため、ジェネリック医薬品が競合します。英国では、国民保健サービス(NHS)による調達と私立学校による購入の両方に依存しており、二重の流通経路が形成されています。イタリアとスペインでは、小児の食物アレルギーに関するガイドラインが強化され、地域社会での使用が増加しています。
中東・アフリカ、南米の新興市場では、依然として経済的な制約に直面していますが、民間病院への外国直接投資や、中産階級における保険加入率の向上という恩恵を受けています。湾岸協力会議(GCC)加盟国では、大規模な公共施設での自動注射器の設置が義務付けられており、アラブ首長国連邦(UAE)の医療観光拠点では、来訪する患者に対応するため、複数の用量の製品を在庫しています。ブラジルのアンヴィサ(Anvisa)は2024年にアナフィラキシーに関するガイドラインを改訂し、地域の表示や言語要件を満たすことができるサプライヤーにとって、入札の機会が生まれることが予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 重篤なアレルギー性疾患による世界の負担の増大
- 好ましい規制および償還の環境
- ジェネリック医薬品および認可ジェネリック医薬品の品揃えの拡大
- ポイント・オブ・ケアにおける自己投与文化の拡大
- 先進的なデジタルヘルス機能の統合
- 公共空間における機関による備蓄義務
- 市場抑制要因
- 自己負担額の持続的な高止まり
- 製造および供給ネットワークにおける脆弱性
- 非注射型エピネフリン投与法の登場
- 使い捨て機器をめぐる持続可能性への懸念
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 投与量別
- 0.10 mg
- 0.15 mg
- 0.30 mg
- 0.50 mg
- 年齢層別
- 6歳未満
- 6~12歳
- 12歳以上
- エンドユーザー別
- 病院
- クリニック
- 在宅ケアを受ける個人
- 学校・大学
- 救急医療サービス(EMS)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Adamis Pharmaceuticals Corporation
- ALK-Abell A/S
- Amneal Pharmaceuticals LLC
- Antares Pharma
- Bausch & Lomb Inc.
- Kalo Inc.
- Viatris Inc.
- Pfizer Inc.
- Sandoz
- Sanofi SA
- Teva Pharmaceutical Industries Ltd.
- Emergent BioSolutions
- Amedra Pharmaceuticals
- Lincoln Medical Ltd.
- SHL Medical
- Owen Mumford
- Ypsomed
- Aptar Pharma
- West Pharmaceutical Services
- Becton Dickinson & Co.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


