


エアクレーンヘリコプター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Air Crane Helicopter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116871
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のエアクレーンヘリコプター市場の規模は68億4,000万米ドルと推定されており、2025年の63億4,000万米ドルから拡大し、2031年には99億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.88%で成長すると見込まれています。
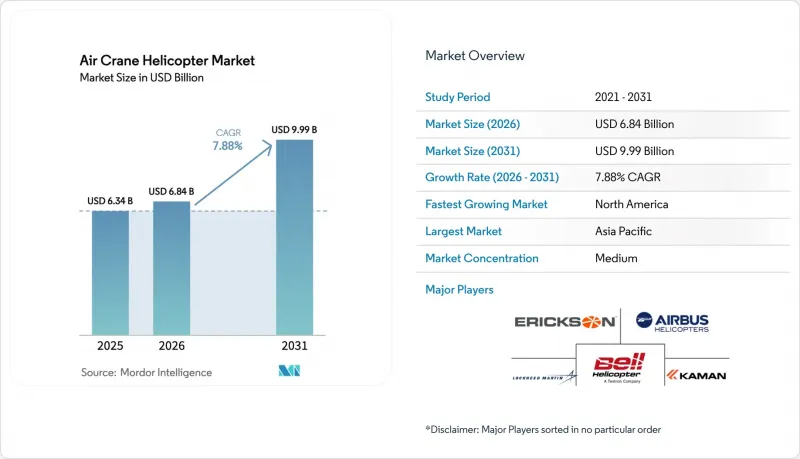
本レポートは、航続高度(5,000フィート以下、5,001~10,000フィート、およびそれ以上)、積載量(3,000ポンド以下、3,001~6,000ポンド、およびそれ以上)、エンドユーザー(民間、商業、および軍事)、用途(消防、木材伐採・運搬、その他)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のエアークレーンヘリコプター市場の動向と洞察
洋上風力タービン設置による重量物運搬需要
洋上風力発電の開発事業者は、タービンを海岸からより遠くに設置し、ナセルの重量を120トンを超えるものへと増大させており、これにより専門的な飛行運用が促進され、エアークレーンヘリコプター市場が強化されています。HTMヘリコプターズが最近、ドイツおよびフランスの風力発電所向けにH145を追加発注したことで、同社の機体数は8機となり、欧州のサービスプロバイダーによる着実な機体数の拡大を示しています。北米では、HeliService USA社が2023年半ばから2025年初頭にかけて、大西洋沿岸の風力発電所サイトへ2,500名以上の技術者を安全に輸送し、移動に時間がかかる乗組員輸送船に代わる費用対効果の高い選択肢であることを示しました。3,001~6,000ポンド級の中型リフトモデルは、塩分を含む環境下でも積載量と双発エンジンの信頼性のバランスが取れているため、乗組員の交代や軽貨物の輸送任務においてますます主流となっています。タービンのハブ高やローター径が大きくなるにつれ、事前組立のための吊り上げ作業において、より重量級の機体への需要も広がっており、エアクレーンヘリコプター市場の収益源を拡大させています。英国、ドイツ、日本、韓国の規制当局が新たなリース契約や税制優遇措置を承認していることから、利害関係者は少なくとも2029年まで契約受注残が持続すると見込んでいます。
山火事緊急消火契約の拡大
気候変動の影響により、山火事のシーズンは従来の夏の期間を超えており、民間機関は複数年にわたるヘリコプター配備プログラムへの資金提供を迫られています。オーストラリアの山火事シーズン中、コールソン・アビエーション社はニューサウスウェールズ州農村消防局と、CH-47チヌークおよびタイプ1タンカーを配備するための4億米ドル、10年間の契約を締結しました。米国森林局が航空消火活動の調達体制を刷新する規則を策定したことで、2027年までに大型ヘリコプターの年間飛行時間は3倍に増加する可能性があります。これに続き、ギリシャは4,000リットルを超える夜間の放水に対応したH215を8機発注しました。機体の選定基準としては、10~12名の乗員を輸送でき、1万ポンド以上の外部積載物をスリングで吊り下げられ、夜間作戦用に赤外線(IR)安定化測量システムを統合できる機種が好まれています。こうした能力により、大陸をまたぐ迅速な再配備が可能となり、稼働率を維持しつつ、エアクレーン・ヘリコプター市場の戦略的重要性をさらに高めることにつながります。
航空用タービン燃料価格の変動が運航事業者の利益率を圧迫
ジェット燃料費は、タイプIヘリコプター運航事業者の直接運営費のほぼ3分の1を占めています。国際航空運送協会(IATA)は、中東における供給リスクを背景に、2024年の平均価格を1ガロンあたり2.7095米ドルと予測しており、最も効率的な機隊であっても利益率が圧迫されています。重量物運搬任務では、スリング荷物を吊り下げた状態でホバリングする際、1時間あたり500ガロン以上の燃料を消費するため、価格変動の影響がさらに大きくなります。ヘッジ手段を持たない小規模なチャーター会社は、キャッシュフローの逼迫に直面しており、これが機材の近代化を制限し、合併や資産売却へと追い込まれています。一方、大手運航会社は、エンジンのデジタルツインによる監視、飛行プロファイルの最適化、および持続可能な航空燃料(SAF)のブレンドへの投資を行っています。しかし、SAFの供給量は依然として世界全体の1%未満にとどまっており、即時の改善には限界があります。したがって、価格変動が継続することで、航空クレーン用ヘリコプター市場全体において、運賃の引き上げが抑制され、短期的な運航能力の拡大が鈍化すると予想されます。
セグメント分析
航続時間のセグメンテーションは、飛行時間よりも任務高度を反映しています。2025年には、ロッキー山脈からヒマラヤ山脈に至る山岳地帯の送電線プロジェクトを主軸として、5,001~10,000フィートでの運用が認定された機体が、エアクレーンヘリコプター市場シェアの45.24%を占めました。オペレーターは、これらの機体が、サイクル経済性を損なうことなく、希薄な大気中で積載物を搭載したままホバリングできる能力を挙げています。この高度帯に関連するエアクレーンヘリコプター市場の規模は、2031年までに44億9,000万米ドルを超える見込みです。従来はニッチ市場であった10,000フィート以上の機体は、チベットでの国境警備、アンデス山脈における再生可能エネルギー発電施設の建設、アルプス山脈での風力タービン交換など、さらに大きな出力マージンを必要とする案件が増加していることから、現在9.18%のCAGRで拡大しています。メーカー各社は、出力向上したエンジン、FADECによるトルク制御、および揚力対重量比を15~20%向上させる軽量複合材ブレードの導入により、この需要に応えています。一方、高度5,000フィート未満の区分は、密度高度の影響が比較的少ない洋上風力発電所のシャトル輸送や沿岸の捜索救助(SAR)任務において、依然として重要な役割を果たしています。
高高度帯の任務専門家たちは、変動する風シアーやGNSS信号が弱まる峡谷に対応するため、アビオニクスにも多額の投資を行っています。強化型視認システム、LPV(低高度飛行)アプローチ、全天候型レーダーは、現在、新型CH-47FブロックIIの納入機において標準装備となっています。高度に最適化された回転翼機は、時間当たりの運航単価が高く、稼働率が汎用ヘリコプターを下回っていても所有コストを相殺できます。この経済性は、推進力のデレート管理や除氷の自動化に関する研究開発を後押ししており、これらのテーマは2032年までOEMのロードマップを主導する可能性が高いです。この動向により、広範なエアクレーンヘリコプター市場内において多層的な航空機エコシステムが維持されており、プラットフォームの選択は、高度に応じた積載効率によってますます左右されるようになっています。
3,001~6,000ポンド級のプラットフォームは、日常的な揚荷業務の中核を成しており、2025年のエアクレーンヘリコプター市場規模の39.35%を占めました。それにもかかわらず、インフラのメガプロジェクトや遠征型軍事ロジスティクスにより、成長は12,001~1万5,000ポンドのカテゴリーへとシフトしており、2031年までのCAGRは9.78%と予測されています。米国海兵隊向けに実施されたCH-53Kキング・スタリオンによる3万6,000ポンドの外部吊り上げ実証は新たな基準を打ち立て、1回の出動で達成可能な能力に対する顧客の期待を高めました。汎用市場では、デッキのクリアランスが限られている環境での電線引き込み、携帯電話基地局の設置、洋上風力発電のナセルへのアクセスにおいて、依然として中容量のK-Max、AW189、およびS-92の各機種が好まれています。
ユニット経済性が調達決定に影響を与えています。大容量ヘリコプターは飛行時間あたりのコストが最大3倍になりますが、橋梁桁プロジェクトにおける総リフトサイクル数を半減させることができ、スケジュール遅延によるペナルティを軽減します。保険引受会社が地上での再セットアップ回数の削減や作業現場の混雑緩和を評価するにつれ、プロジェクトの入札モデルはより大容量の機種へと傾いています。一方、OEM各社はクイックアタッチ式のモジュラーリグを開発しており、6,001~1万2,000ポンド級の機体が、ある日は精密な吊り上げ作業を行い、翌日は人員の送迎を行うことで、年間を通じた稼働率を維持できるようになっています。こうした進展は、エアークレーン用ヘリコプター市場における多層的な需要を強化し、収益源の多様化をもたらしています。
地域別分析
2025年、アジア太平洋地域は、インドおよび中国の調達推進に加え、インドネシア、フィリピン、オーストラリアにおける遠隔地のインフラプロジェクトに後押しされ、43.12%のシェアでエアクレーンヘリコプター市場を独占しました。インドによる過去最高額となる73億6,000万米ドルの「プラチャンド」受注は、65%以上の現地調達率を目指しており、国内のサプライチェーンと長期的なメンテナンスエコシステムを強化しています。日本によるCH-47ブロックII「チヌーク」17機の導入や、フィリピンによるS-70i「ブラックホーク」47機の運用計画は、同地域全体における防衛支出の持続性を示しています。これと並行して、オーストラリアの山火事対策やインドネシアの水力発電ダム建設による民間需要も生じており、年間を通じての輸送需要を生み出し、地域のエアークレーンヘリコプター市場を牽引しています。
北米は依然として最も急速に拡大している地域であり、2026年から2031年にかけてCAGR7.32%が見込まれています。米国「インフラ投資・雇用法」により、橋梁や送電網の再建が加速しているほか、西部地域における山火事対策予算は毎年支出記録を更新しています。ベル・テキストロン社が2028年に開業を予定している、V-280の部品を組み立てるためのフォートワース工場(投資額6億3,200万米ドル)は、大型輸送ヘリコプターをめぐる産業界の確信を裏付けています。カナダの「グリフォン」限定寿命延長プロジェクトは、2030年代半ばまで中型輸送ヘリコプターの運用を継続可能にし、国境を越えたMRO需要と技術者育成のパイプラインを確保しています。これらの要因が、同大陸のダイナミックで回復力のあるエアクレーンヘリコプター市場を支えています。
欧州では、NATOの能力目標や北海・バルト海全域における洋上風力発電の拡大を軸に、着実な成長が見られます。ギリシャのEU支援によるH215消火活動契約は、気候変動の脅威に対処するための地域的な資金調達の連携を浮き彫りにしています。英国のCH-47ER調達により、2040年以降も英国空軍の重量物輸送能力が確保される一方、レオナルド社が2024年に獲得した209億ユーロ(245億米ドル)規模の受注は、欧州のOEM各社の競合の高まりを示しています。同時に、HTMのような運航事業者がタービン整備用機体の保有数を増やしており、エアクレーンヘリコプター市場の価値提案をさらに高める汎欧州的なネットワーク効果が強化されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 洋上風力タービンの設置に伴う重量物輸送需要
- 米国西部およびオーストラリアで、山火事緊急消火業務の契約が拡大しています
- 僻地における老朽化したインフラ(送電線鉄塔など)の更新事業
- 軍用回転翼機の更新プログラム(CH-53K、CH-47FブロックII)
- S-64/CH-54プラットフォーム向けハイブリッド電気推進システムへの転換に関する検討
- 重量物の組み立てを必要とする遠隔地のモジュール式エネルギー・鉱業プロジェクト(北極圏のマイクログリッド、砂漠の太陽光発電所など)
- 市場抑制要因
- 航空タービン燃料(ATF)価格の変動が、航空会社の利益率を圧迫しています
- 認定を受けた第1種重量物運搬パイロットおよび整備士の不足
- 退役機体の旧型スペアパーツ在庫の不足
- 都市部およびEUにおける重量物輸送飛行許可を制限する、厳格な騒音および排出ガス規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- Endurance別
- 5,000フィート以下
- 5,001~10,000フィート
- 10,000フィート以上
- 積載容量別
- 3,000ポンド以下
- 3,001~6,000ポンド
- 6,001~12,000ポンド
- 12,001~15,000ポンド
- エンドユーザー別
- 土木(林業、災害対策)
- 商業用(建設、林業、公益事業)
- 軍事
- 用途別
- 消防
- 木材の伐採および林業
- 重建設およびインフラ
- 石油・ガス/洋上風力発電用吊り上げ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Erickson Incorporated
- Airbus Helicopters(Airbus SE)
- Kaman Corporation
- Lockheed Martin Corporation
- Bell Textron Inc.
- Leonardo S.p.A
- Russian Helicopters(Rostec)
- The Boeing Company
- Hindustan Aeronautics Limited(HAL)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日