


廃棄物処理機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Waste Disposal Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116784
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界の廃棄物処理機器市場規模は47億米ドルと推定されており、2025年の44億6,000万米ドルから拡大し、2031年には60億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.30%で成長すると見込まれています。
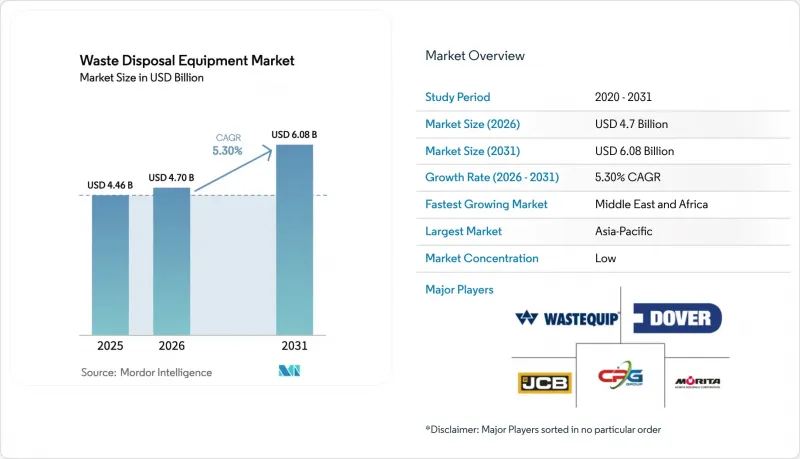
本レポートは、設備の種類(廃棄物リサイクル設備など)、廃棄物の種類(有害廃棄物など)、エンドユーザー(産業施設など)、稼働形態(据置型設備など)、自動化レベル(手動など)、地域(アジアなど)などに基づいて分類されています。本レポートでは、上記のすべてのセグメントについて、市場規模および予測(金額:米ドル)を提示しています。
世界の廃棄物処理機器市場の動向と洞察
AI搭載光学選別機の導入が加速
AIを活用した光学選別機の材料認識精度は現在99%に達しており、金属や木材の回収率向上を実現するとともに、大規模な資源回収施設の運営コストを削減しています。7年間のコスト比較によると、自動化プラントの総費用は1,400万米ドルであるのに対し、同規模の手作業による操業では2,360万米ドルとなり、ライフサイクル全体で40.6%のコスト削減につながります。こうした経済的メリットに加え、人手不足の緩和や純度基準の厳格化も相まって、欧州の労働コストが高い市場での導入が加速しており、その波は北米やアジアの先進拠点にも広がっています。
禁止措置後の電子廃棄物リサイクルへの後押し
電子廃棄物の輸入に対する地域的な禁止措置や、国内で発生する290万トンの陳腐化した機器を背景に、アジア太平洋地域の各国政府は現地での処理能力の拡大に本腰を入れています。『Global e-Waste Monitor』によると、未処理のスクラップには620億米ドル相当の回収可能な資源が眠っているとのことです。リチウム電池を安全に回収できるシュレッダー、汚染除去ライン、ロボット解体機への投資が相次いでおり、この地域全体で専門機器の導入が加速しています。
ロボットピッキング装置の投資回収期間が長い
小規模な施設では、処理量が少なく資本予算も限られているため、複数のロボットからなるシステムの導入を正当化することが難しく、損益分岐点に達するまでの期間が5年以上にも及んでいます。資金調達プログラムや「設備としてサービス(Equipment-as-a-Service)」モデルにより、この障壁は徐々に緩和されつつありますが、発展途上地域での普及は依然として遅れています。
セグメント分析
2025年、廃棄物リサイクル機器は、世界の廃棄物処理機器市場において35.40%の売上シェアを占めました。メーカー各社は、純度を高め、人件費を削減するために、近赤外線センサー、機械学習、ロボット技術を統合しています。施設がより高い資源回収率を追求し、付加価値の低い作業を自動化するにつれ、AI駆動型システムはCAGR11.9%を記録すると予測されており、従来のスクリーン・磁石式選別ラインを上回る成長が見込まれています。老舗メーカー各社は、既存顧客基盤を維持するため、既存の選別機に光学式検出キットを後付けで導入している一方、専門のスタートアップ企業は、小規模な自治体向けにモジュール式のトレーラー搭載型ユニットを推進しています。
収集・搬送車両における電動化への移行は、より広範な脱炭素化の動向を反映しています。バッテリーパック、電動PTO、回生ブレーキは、現在、新しいごみ収集車の入札において標準仕様となっています。付随するスマートデバイス、充填レベルセンサー、ルート最適化ソフトウェア、圧縮機圧力モニターにより、デジタルによる監視範囲は投入床の枠を超えて広がっています。早期導入企業からは、予防保全によるコスト削減や、世界の廃棄物処理機器市場における循環型経済の目標を支える、より明確な物質フローデータが報告されています。
2025年の売上高の69.80%は非有害廃棄物によるものでしたが、有害廃棄物処理ソリューションは2031年までCAGR7.7%という最も急速な成長を遂げています。医療廃棄物、化学廃棄物、電子廃棄物に対する規制の強化により、密閉型シュレッダー、負圧供給システム、および熱処理装置への需要が高まっています。リチウム電池回収プラントや溶剤回収ラインが稼働を開始するにつれ、有害廃棄物処理分野における世界の廃棄物処理機器市場の規模は拡大すると予想されます。
電子廃棄物については、正式なリサイクル率がわずか22.3%にとどまっており、ビジネスチャンスが拡大していることが浮き彫りになっています。ロボット式除汚染ステーションでは、現在、98%の純度でバッテリーやコンデンサを取り出すことが可能となっており、安全上のリスクを軽減するとともに、高価値な金属を回収しています。また、建設・解体廃棄物についても、コンクリートや金属を回収して再利用するための移動式破砕機や、密度に基づく自動選別機への投資が促進されています。
地域別分析
2025年、アジア太平洋地域は世界の廃棄物処理機器市場売上高の46.50%を占めました。中国とインドは、都市人口の増加と産業活動の活発化に伴い、この主導的地位を確立しており、MRF(分別回収施設)ネットワーク、発生源分別収集、および電子廃棄物の解体への投資を促進しています。国の補助金や技術提携により、AI搭載の選別機やリチウム電池回収ラインが推進され、同地域の廃棄物処理機器市場規模は平均を上回る速度で拡大しています。
中東・アフリカ地域は、2031年までのCAGRが6.95%と、最も力強い成長軌道を示しています。同大陸では2024年に1億2,500万トンの一般廃棄物が発生し、来年には2億4,400万トンに達すると予測されています。リサイクル率は4%にとどまっていますが、リサイクル可能な含有率が80~90%に達していることから、潜在的な需要が存在することが示唆されています。東アフリカ諸国は2025年、電子廃棄物(e-waste)インフラを強化するための10項目の行動計画を採択し、資本の流入や技術移転を促進することで、世界の廃棄物処理機器市場におけるアフリカの参入を拡大させています。
欧州では、埋立廃棄物の削減、生産者責任、カーボンニュートラルに関する厳格な指令により、堅調な姿勢を維持しています。埋立税の引き上げや循環型経済政策パッケージにより、圧縮機、ベーラー、および集積所の改修プログラムへの資金が確保されています。スカンジナビア諸国では、高密度プレス機や電動ごみ収集車の導入が先行しており、その性能基準が大陸全体に波及しています。
北米では、資産の更新が遅れていることを示す「C+」のインフラ評価を背景に、設備の着実な更新が続いています。連邦政府のゼロエミッション車目標や、拡大する拡大生産者責任(EPR)法により、電動化された車両群やスマートMRF(分別選別施設)のアップグレードへの投資が支えられています。中東では、GCC諸国を筆頭に、石油収入が廃棄物発電プラント、自動選別、および先進的な堆肥化に投入されており、世界の廃棄物処理機器市場において注目すべきニッチ市場を形成しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州全域におけるAI搭載光学選別機の導入加速
- 北米全域におけるごみ収集車両の電動化への移行
- アジア太平洋地域全体における、禁止措置後の電子廃棄物リサイクル促進策
- 南アジアの大都市圏における排出源分別義務化法
- 北欧地域全体で埋立税制度が強化されていることが、圧縮機の需要を押し上げています
- ラテンアメリカでは、生産者責任拡大(EPR)基金により、ベーラーの更新が促進されています
- 市場抑制要因
- 中規模のMRFにおけるロボットピッキングシステムの投資回収期間は長い
- 半導体不足により、PLCのリードタイムが長期化しています
- アフリカ全域における地方自治体の調達プロセスの断片化
- リチウム破砕装置に対する、費用のかかるEUのバッテリー安全認証
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
- 廃棄物処理機器に関する地域別分析
第5章 市場規模と成長予測
- 機器タイプ別
- 廃棄物選別装置
- 機械式選別システム
- 光学式/AIを活用した選別システム
- ロボットピッキングシステム
- 廃棄物リサイクル設備
- シュレッダー
- ベーラーおよびコンパクター
- 破砕機・粉砕機
- 搬送・選別システム
- 廃棄物収集・運搬車両
- ごみ収集車
- フックリフト車およびスキップローダー
- 自動真空収集システム
- 廃棄物埋立・処理設備
- 埋立地用圧縮機およびブルドーザー
- 焼却炉および熱処理装置
- 堆肥化・嫌気性消化装置
- 補助機器およびスマートモニタリング機器
- スマートビンおよび充填レベルセンサー
- ソフトウェアおよびデジタルプラットフォーム
- 廃棄物選別装置
- 廃棄物タイプ別
- 一般廃棄物
- 産業廃棄物(非有害)
- 有害廃棄物
- 医療廃棄物およびバイオハザード廃棄物
- 電子廃棄物(E-waste)
- 建設・解体廃材
- エンドユーザー別
- 地方自治体
- 廃棄物管理サービス事業者
- 産業施設
- 商業施設
- 住宅セクター
- 運用モード別
- 据置型機器
- モバイル/ポータブル機器
- 自動化レベル別
- 手動
- 半自動
- 全自動/ スマート
- 動力源別
- ディーゼル
- 電動式
- ハイブリッド
- 油圧式/PTO駆動式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- 中東・アフリカ
- GCC
- イスラエル
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 業界の主要企業による戦略的動き
- 市場シェア分析(主要企業)
- 企業プロファイル
- Wastequip
- CP Manufacturing Inc.
- Dover Corporation
- Morita Holdings Corporation
- JCB
- Caterpillar Inc.
- TOMRA Systems ASA
- Veolia Environment S.A.
- SUEZ Group
- Babcock & Wilcox Enterprises
- Metso Outotec
- Komptech GmbH
- Tana Oy
- McNeilus Truck and Manufacturing Inc.
- Kirchhoff Group
- Blue Group
- Sierra International Machinery
- Fujian Longma Environmental Sanitation Equipment
- Henan Winner Vibrating Equipment
- Danieli Centro Recycling
- Terex Corporation
- Covanta
- Bollegraaf Recycling Solutions
- Steinert GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


