


インドの超音波診断装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India Ultrasound Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116677
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドの超音波診断装置市場規模は2025年に2億7,131万米ドルと評価され、2026年の2億8,598万米ドルから2031年までに3億7,208万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.41%となる見込みです。
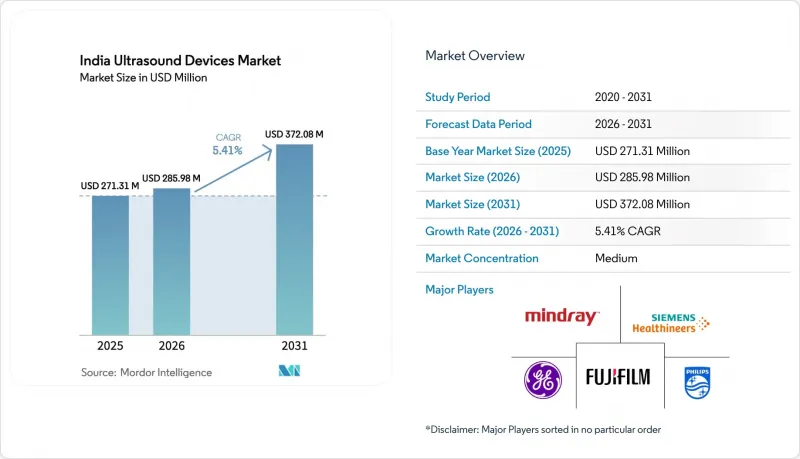
本レポートは、用途(麻酔科、循環器科、産婦人科など)、技術(2D超音波画像診断など)、携帯性(据え置き型システムなど)、エンドユーザー(病院など)、および地域(北インド、南インド、西インド、東インド、中央インド、北東インド)ごとに分類されています。市場予測は、金額(米ドル)および数量(台数)で提示されています。
インドの超音波診断装置市場の動向と洞察
慢性疾患の負担の増大
2025年にアポロ病院で検診を受けたインドの成人の4人に1人が高血圧であり、ほぼ同程度の割合が糖尿病でした。これは、超音波検査を単発的な診断用途から、地域社会における日常的なスクリーニングへと推進する「沈黙の流行」を浮き彫りにしています。現在、NPCDCS(国立慢性疾患管理センター)の診療所は全州で運営されており、一次医療機関における標準化されたプロトコルに超音波検査が組み込まれています。「アユシュマン・バーラト」による予防医療への資金提供により、体系的な償還制度がさらに定着しつつあります。一方、50万枚の画像を用いて学習されたデリーのAIIMS(インド医学研究所)の腫瘍学AIは、人工知能がいかに画像診断を強化し、人材不足を緩和するかを示しています。これらの相乗効果により、都市部の巡回診療所や農村部のウェルネスセンターにも導入されるポータブル型装置の出荷台数が持続的に増加しています。
疾患の早期発見に対する意識の高まり
eSanjeevani遠隔診療プラットフォームは、2021年以降3億4,000万人の患者にサービスを提供しており、画像診断の紹介を仮想プライマリケアに統合することで、スキャン画像をクラウドアーカイブに直接アップロードするシステムへの需要を喚起しています。アスターCMI病院が手首のトンネル症候群の診断において95%の精度を誇るAIは、産科分野を超えた専門的超音波検査の拡大を示しています。ハイデラバードのSMART DROP糖尿病性網膜症プロトコルは、体系的なスクリーニングが糖尿病クリニック内での機器利用率向上にどのようにつながるかを証明しています。「アユシュマン・バーラト」による保険償還は価格面の障壁を取り除き、医療機関が投資回収(ROI)を遅らせることなく中価格帯のスキャナーを導入できるようにし、それによってインドの超音波装置市場の成長を加速させています。
厳しい規制環境
CDSCOは2024年4月、安全性を理由に再生品の高級超音波装置の輸入を停止しました。また、MD-15の承認プロセスが長期化したことで、複数のOEMメーカーが組み立て拠点をベトナムへ移管する動きが見られ、インドにおける製品のモデルチェンジサイクルが遅延しています。ナショナル・シングル・ウィンドウ・システムは審査期間の短縮を目的としていますが、スタートアップ企業にとってはコンプライアンスコストが依然として高額です。2024年のマーケティングコードは、積極的な販促活動をさらに制限する一方で、長期的には購入者の信頼向上につながると期待されています。
セグメント分析
2025年、インドの超音波診断装置市場において、放射線科は37.31%のシェアを占めました。これは、三次医療機関が集中型画像診断室で、腹部、産科、血管の包括的な検査を実施したためです。集中治療(クリティカルケア)分野は、入院後5分以内のベッドサイドエコーを義務付ける外傷プロトコルや、救急部門におけるインドの超音波診断装置市場規模の拡大に後押しされ、3.75%という最高CAGRを記録しました。AIによる意思決定支援と連携したポータブルプローブは、ICUの回診や心停止の緊急対応における検査処理能力を向上させています。産婦人科分野では、妊産婦死亡率の低減が引き続き政策目標となっていることから、二桁の販売台数を維持しています。一方、筋骨格系画像診断分野は、腱の迅速な評価を重視するスポーツ傷害クリニックを通じて注目を集めています。
循環器分野では、駆出率の算出を標準化するAI搭載のスペックルトラッキングによりシェアを拡大しており、泌尿器科では、超音波ガイドを用いた低侵襲な結石摘出術が活用されています。糖尿病性血管障害の増加が血管分野の成長を牽引しており、ハンドヘルド型ドップラーの統合もその一因となっています。GEの「Versana Premier」のような統合型マルチアプリケーションコンソールにより、小規模な病院でも1回の購入で7つの専門分野をカバーできるようになり、設備投資(CAPEX)を削減しつつ、実施可能な検査・処置の幅を広げることが可能となっています。
3Dおよび4Dプラットフォームは、2025年のインド超音波装置市場で43.95%のシェアを占め、産科における母子絆の形成や手術計画の明確化に重宝されています。これらのシステムにおけるインド超音波装置市場の規模は、胎児異常のスキャン時間を90秒未満に短縮するAIプラグインの恩恵を受けています。HIFUは、非侵襲的な肝臓および前立腺治療に対する保険適用範囲が拡大し、専門医養成センターが増加していることから、CAGR 3.42%を記録しています。予算が依然として厳しい一次医療機関では従来の2Dスキャナーが引き続き使用されていますが、心臓病学や末梢動脈の検査分野ではカラードップラーが普及しています。GEヘルスケアによる5,100万米ドルの「インテリジェント・ウルトラサウンド」買収により、ScanNav Assistがワークフローに組み込まれ、競争が「AIファースト」の差別化要因へとシフトしていることが浮き彫りになりました。
携帯型の「その他の技術」には、スマートフォンとの連携やエッジAIによる病変検出機能が組み込まれており、放射線科医が不足している地域での利用範囲を広げています。GEとNVIDIAが開発した自律ナビゲーション機能を備えたプロトタイプは、未経験のユーザーでも診断レベルの画像を撮影できる未来を裏付けており、インドの超音波診断装置市場における熟練人材不足というボトルネックの解消に寄与しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患による負担の増大
- 疾患の早期発見に対する認識の高まり
- 携帯型およびポイント・オブ・ケア超音波装置の普及拡大
- 政府の医療関連施策
- 現地生産と製品の革新
- 遠隔医療および遠隔超音波検査へのアクセス
- 市場抑制要因
- 厳しい規制環境
- 熟練した専門人材の不足
- 高度なシステムのコストの高さ
- 農村地域におけるインフラの格差
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 麻酔学
- 循環器科
- 婦人科/産科
- 筋骨格系
- ラジオロジー
- クリティカルケア
- 泌尿器科
- 血管
- その他の用途
- 技術別
- 2D超音波画像診断
- 3Dおよび4D超音波画像診断
- ドップラーイメージング
- 高強度集束超音波
- その他の技術
- ポータビリティ別
- 据置型システム
- ポータブルカート型システム
- ハンドヘルド/ポケットデバイス
- エンドユーザー別
- 病院
- 画像診断センター
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北インド
- 南インド
- 西インド
- 東インド
- インド中部
- インド北東部
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Canon Medical Systems Corporation
- SonoScape Medical Corp
- Fujifilm Holdings Corporation
- GE HealthCare
- Hologic Inc.
- Koninklijke Philips N.V.
- Mindray Medical International Ltd.
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Siemens Healthineers AG
- Trivitron Healthcare
- BPL Medical Technologies
- Skanray Technologies Ltd.
- Butterfly Network Inc.
- Clarius Mobile Health
- Vinno Technology(India)
- CHISON Medical Imaging
- Hitachi Healthcare
- Alpinion Medical Systems
- Terason Ultrasound
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日


