


肝疾患診断:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Liver Disease Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116645
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の肝疾患診断市場の規模は405億5,000万米ドルと推定されており、2025年の379億7,000万米ドルから拡大し、2031年には562億7,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR6.79%で成長すると見込まれています。
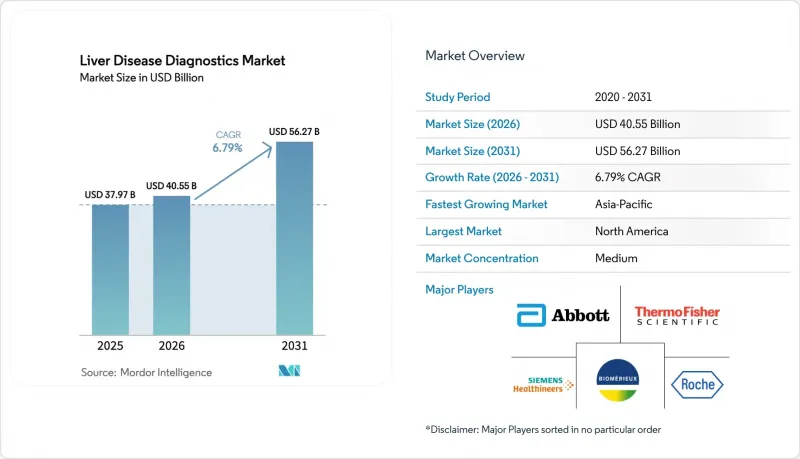
本レポートは、診断技術(画像検査[超音波検査など]、肝機能検査、肝生検、その他)、疾患タイプ(NAFLD/MASLD、ウイルス性肝炎、その他)、技術プラットフォーム(臨床化学、免疫測定法、その他)、エンドユーザー(病院、独立系臨床検査機関、その他)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の肝疾患診断市場の動向と洞察
世界の肝疾患の有病率の増加
座りがちな生活習慣、高カロリー食、高齢化による代謝機能障害の増加を背景に、MASLDの罹患率は現在、成人の約30%に達しています。アジア太平洋は、世界でも最も重い慢性B型肝炎の負担を抱えており、予防接種プログラムが定着しつつある中でも、持続的な監視需要が生じています。スペインの疫学モデルでは、2030年までにMASLDの診断数が2倍になると予測されており、これは検査機関の処理能力に負担をかけるとともに、施策立案者に対し、高スループット型の非侵襲的検査への助成を促しています。患者数が増加するにつれ、医療機関は肝生検の代わりに、安全上の懸念なく頻繁に繰り返し実施できるエラストグラフィや血清検査パネルを採用しています。代謝性疾患は長期にわたる性質を持つため、新たに診断された患者1人1人が、疾患の進行過程を通じて診断ベンダーにとって継続的な収益源となります。
アルコール消費量の増加と代謝リスク因子
欧州におけるアルコール起因の肝疾患の罹患率は、肥満やインスリン抵抗性との重なりがますます強まっており、標準肝酵素検査では多因子性の損傷を解明できない場合、病因の特定が困難になっています。欧州肝臓研究協会(EASL)による経済モデルでは、1単位あたり1ユーロの最低価格を設定することで、2030年までに1万9,000件以上の重篤な肝疾患の発生を予防できることが示されており、施策と並んで診断技術が不可欠な役割を担うことが浮き彫りになっています。1回の検査で線維化、脂肪肝、炎症マーカーを定量化するマルチアナライトパネルにより、臨床医は複雑な症例を迅速に層別化することが可能になります。AIアルゴリズムは、アルコールの購入記録などの行動データと検査データをさらに統合し、早期の介入を可能にするとともに、価値による償還枠組みを支援します。
包括的な診断検査にかかる高コスト
画像診断、血清バイオマーカー、組織検査を組み合わせた包括的な肝精査の費用は1,200米ドルを超えることもあり、自己負担が主流である資源の乏しい環境では、非常に高額な負担となります。2025年の臨床検査料金表では、特定の検査に対するメディケアの決済が抑制されており、これにより医療提供者の利益率が圧迫され、検査項目の拡充が鈍化しています。費用対効果の調査によると、FIB-4アルゴリズムによるMASLDスクリーニングは、標準支払意思額の上限を超えているため、機器価格や償還制度が改善されるまで、広範な導入が妨げられています。ベンダー側は、臨床転帰の保証と連動したサブスクリプションモデルに検査を組み込むことで対応していますが、医療システムの予算が厳しい地域では、その導入は依然として限定的です。
セグメント分析
2025年、肝疾患診断市場規模の43.92%を画像検査が占めており、超音波検査は手頃な価格と操作者の慣れにより、依然として最も広い導入基盤を維持しています。しかし、臨床医が通常の外来診療において定量的線維化病期分類を取り入れるにつれ、エラストグラフィ装置はCAGR8.06%を記録しています。放射線科では、Bモード画像とリアルタイムのせん断波測定値を組み合わせるケースが増加しており、別々の検査に伴う予約の遅れが解消されています。MRIエラストグラフィは、移植候補者における精密な病期分類というニッチな需要を満たす一方、CTとPET-CTは、肝細胞がんが疑われる場合の腫瘍学的評価を支援します。分子診断技術は補助的な手段として位置づけられ、1回の採血でウイルスの遺伝子型判定やがんの変異プロファイリングを可能にしています。予測期間を通じて、競合上の優位性を決定づけるのは「代替」ではなく「統合」です。すなわち、標準超音波装置にエラストグラフィプローブを組み込んだベンダーが、汎用性の高いシステムを求める調達委員会の支持を獲得しています。次世代の造影超音波検査における脂肪変性や炎症に対する感度の向上は、生検への依存をさらに低減させ、診断業務の負担が外来診療へと着実に移行する原動力となっています。
患者に優しい検査への移行は、保険者によるコスト抑制への注力と合致しています。ポイントオブケアエラストグラフィは診断サイクルを短縮し、病理検査や生検後の経過観察といった付随費用を削減します。多施設共同研究によるエビデンスによれば、7kPaのせん断波閾値により、有意な線維化を100%の感度で識別できることが示されており、これによりプライマリケアにおける定期的な経過観察が可能となります。アルゴリズムがエラストグラフィスコアと血清マーカーを統合することで、意思決定支援ツールは専門医への発表が必要な進行を指摘し、段階的ケアモデルを強化します。そのため、ベンダー各社はクラウド接続と自動レポート作成を優先しており、ハードウェアの収益にソフトウェアのサブスクリプション収入が加わっています。
MASLDは2025年に肝疾患診断市場の33.41%のシェアを占め、世界の肥満と2型糖尿病の急増に後押しされ、CAGR7.52%という最も急速な拡大を見せています。横断的スクリーニングによると、糖尿病患者の59%が未診断の脂肪肝を有しており、この有病率の高さから、ガイドラインでは年1回の検査が推奨されています。ウイルス性肝炎はアジア太平洋において依然として大きなニッチ市場であり、抗ウイルス療法の指針となるHBV DNA定量と遺伝子型判定検査への需要を支えています。アルコール性肝疾患は発生率が安定していますが、肝硬変が発症すると禁酒だけでは進行を阻止できないため、線維化のモニタリングが依然として必要です。自己免疫性肝疾患は稀ではありますが、複雑な血清学的検査パネルが必要であるため、高価格帯の製品となっています。
病因が重複するにつれて診断の複雑さは増しています。例えば、1人の患者が、慢性B型肝炎やアルコール摂取を背景に、代謝性脂肪肝を併発しているケースも考えられます。そのため、重複するシグネチャを分析できるマルチオミクスパネルの需要が高まっており、AIスコアリングエンジンが、ばらばらなバイオマーカーを実用的なリスクグレードに集約しています。液体生検プラットフォームは早期がんの監視に導入され、I期の肝細胞がんに対して感度86%、特異度88%を示しており、この性能レベルは超音波スクリーニングをわずかに上回っています。MASLDの慢性的かつ進行性の性質により、6~12ヶ月ごとの定期的な検査が確実に行われ、試薬の持続的な需要を支えています。
地域別分析
2025年、北米は肝疾患診断市場の36.78%を占めました。これは、堅調な保険償還と画期的な技術の早期導入に支えられたものです。C型肝炎RNAのポイントオブケア検査に対するDe Novo承認など、FDAのファストトラック制度は、製品化のスケジュールを加速させています。メディケアの2025年検査料金表は、検証済みの検査法に対して予測可能な決済を規定しており、新しいプラットフォームへの設備投資を促進しています。戦略的な買収(クエストダイアグノスティックスによるライフラボスの10億米ドルでの買収、その他)は、地域的な事業基盤を拡大し、検査へのアクセスを向上させています。
アジア太平洋は、2031年までCAGR9.18%を記録する見込みであり、これは世界最高のB型肝炎有病率と、代謝性疾患の急速な増加の両方を反映しています。中国本土では全国規模のMASLD(非アルコール性脂肪性肝疾患)スクリーニングのパイロット事業が展開されており、一方、日本では「強化型肝線維化検査」の保険適用が行われており、早期発見に対する政府の取り組みが強調されています。インドの官民融合型医療モデルは、農村地域における低コストのポイントオブケア機器への需要を促進しています。一方、オーストラリアと韓国は、高度なデジタルインフラを背景に、AIを統合した画像診断プラットフォームを早期に導入しています。地域的な疾病負担(慢性B型肝炎患者の75%がアジア太平洋に居住)により、ウイルス量の定量評価や線維化モニタリングに対する持続的な需要が生まれています。
欧州は、予防と早期診断に関するEASL-ランセット委員会などの協調的な施策イニシアチブに支えられ、堅調な第2位の地位を維持しています。ドイツと英国は、MRIエラストグラフィやAI画像分析用医療機器の導入を牽引している一方、フランスは、保険償還の決定を裏付ける費用対効果の研究に重点を置いています。スペインとイタリアでは、肥満率の上昇に対する懸念を反映し、MASLDを対象とした集団検診のパイロット事業が実施されています。東欧市場では、EUの結束基金を通じて検査室のインフラが徐々に近代化されている一方、中東・アフリカは、富裕層の患者の需要に応えるため、民間病院チェーンが高度医療機器を輸入している、新たな機会が生まれつつある市場です。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の肝疾患の有病率の増加
- アルコール消費量の増加と代謝リスク因子
- 非侵襲的画像診断の普及
- 肝疾患の集団検診に関する政府の取り組み
- 移植モニタリング用AIを活用したマルチオミクス液体生検
- ポイントオブケアALT/ASTナノバイオセンサの普及
- 市場抑制要因
- 包括的な診断検査にかかる高コスト
- 新規バイオマーカーパネルに対する保険適用範囲の限定
- 侵襲的な肝生検手技に対する患者の忌避感
- 低・中所得国における肝臓専門の放射線科医の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 診断技術別
- 画像検査
- 超音波検査
- MRI・MRIエラストグラフィ
- CT・PET-CT
- 肝機能検査
- 非侵襲型エラストグラフィ装置
- 肝生検
- 内視鏡検査
- 分子検査・血清学的検査
- 画像検査
- 疾患タイプ別
- NAFLD/MASLD
- ウイルス性肝炎(HBV、HCV)
- アルコール関連肝疾患
- 自己免疫性肝疾患
- 肝がん・肝硬変
- 技術プラットフォーム別
- 臨床化学
- 免疫測定法
- 分子診断
- 画像診断装置
- ポイントオブケア用バイオセンサ
- エンドユーザー別
- 病院
- 独立系臨床検査機関
- 学術・研究機関
- ポイントオブケア/専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott
- F. Hoffmann-La Roche
- Siemens Healthineers
- Thermo Fisher Scientific
- Randox Laboratories
- Boston Scientific
- Laboratory Corporation of America(LabCorp)
- bioMerieux
- Quest Diagnostics
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Echosens
- DiaSorin
- Sysmex
- QuidelOrtho
- PerkinElmer(Revvity)
- Canon Medical Systems
- GE HealthCare
- Philips Healthcare
- Fujifilm Healthcare
- Meridian Bioscience