


変圧器油:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Transformer Oil - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116644
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、変圧器油の市場規模は、2025年の55億9,000万リットルから2026年には10億9,000万リットルへと拡大し、2026~2031年にかけてCAGR1.31%で推移し、2031年には11億6,000万リットルに達すると予測されています。
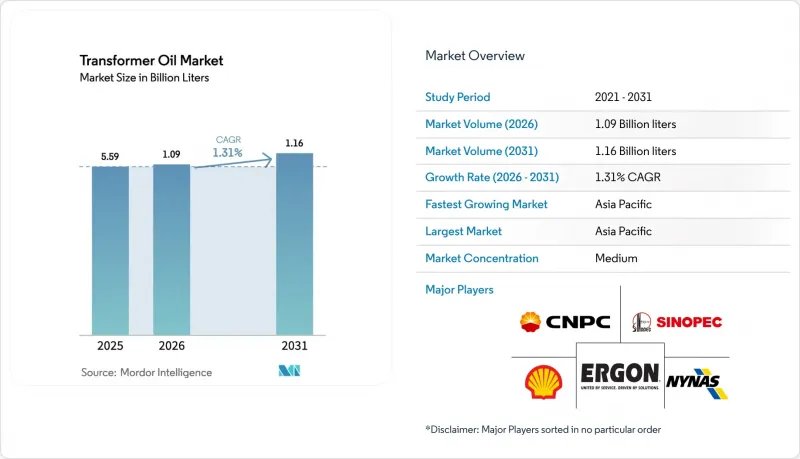
本レポートは、タイプ(鉱物系、シリコン系、バイオ系)、用途(変圧器、開閉装置、遮断器、その他)、エンドユーザー産業(発電、送電・配電、鉄道・地下鉄、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(リットル)ベースで提示されています。
世界の変圧器油市場の動向と洞察
アジア太平洋の電力網の拡大
アジア太平洋の電力事業者は、送電網に冗長性を組み込んでおり、これが変圧器油の需要を飛躍的に押し上げています。中国の国家電網は2025年に890億米ドルを投じて超高圧送電回線の拡大を進めており、1,000kVの変圧器1台あたり1万~2万リットルの変圧器油を必要とします。インドは、2032年までに1,274GVAの新規変電容量を確保するため、9兆1,600億ルピー(1,090億米ドル)を予算に計上しています。ASEANのプロジェクトでは、熱帯の湿度に耐性のある合成エステル系またはシリコン系絶縁油に依存する、最大1万3,780MWの国境を越える送電回線が追加される予定です。投資の主要原動力は電化よりも送電網の信頼性であり、これが変圧器油市場にとって安定した基盤を生み出しています。
OECD市場における老朽化変圧器の更新
北米と欧州の電力会社は、1970年代から1980年代にかけて設置された、耐用年数を迎えつつある変圧器群に直面しています。米国では、電磁鋼板の不足も一因となり、交換用ユニットのリードタイムが24ヶ月にまで延長されています。欧州では、洋上風力発電を統合するために400/100kV変電所の近代化が進められており、2030年までに年間3万4,000トンの変圧器油需要が見込まれています。オーストラリアでは、保険会社の強い要請により、地方の設備に難燃性エステル油を用いた改修が進められています。交換スケジュールには依然としてばらつきが見られ、日本と韓国では予算上の理由から更新が延期されており、これにより鉱物油の需要が長期にわたり維持されています。
欧州の製油所閉鎖によるグループI基油の供給逼迫
欧州での操業停止により、2024年以降、グループI基油の生産能力が200万トン減少しており、混合業者は高価格の原料を輸入せざるを得なくなっています。15~20%の運賃プレミアムと6ヶ月の納期遅れが、価格の展望を不透明にしています。北米の配合メーカーはグループII基油への移行を進めており、誘電性能を維持するためには配合の見直しが不可欠となっています。韓国やシンガポールのアジア系サプライヤーは輸出を拡大していますが、その物流チェーンはコスト増や品質のばらつきをもたらしています。したがって、供給の逼迫により、変圧器油市場のCAGRは約0.2ポイント押し下げられています。
セグメント分析
2025年の数量のうち、鉱物系製品が90.12%を占めており、これは定着した調達習慣と低い単価を反映しています。バイオ系エステルは、Kクラスの防火性能と迅速な生分解性を強みとして、2031年までCAGR7.92%で拡大しています。天然エステルは、火災リスクや環境責任が最も高いデータセンターや病院で支持されています。ポリオールを基に設計された合成エステルは、高い熱サイクル下で優れた性能を発揮するため、洋上風力発電プラットフォームや鉄道用牽引変圧器において好まれる選択肢となっています。したがって、バイオ系エステルの変圧器油市場規模は、従来型鉱物系セグメントよりも急速に拡大しています。
欧州では、保険会社によるインセンティブや炭素開示義務を背景に、新規設備の約3分の1で天然エステルの使用が指定されています。北米では、電力会社が長期的な性能を検証している段階であるため、採用率は依然として15~20%にとどまっています。アジア太平洋では依然として価格が主導要因となっていますが、水域付近での生分解性流体の使用を義務付ける中国の法案草案により、2030年までに設置ベース10~15%がエステル系に移行する可能性があります。シリコンオイルは200°Cを超える温度帯でニッチな地位を占めており、特に炉用変圧器で注目されていますが、コスト面での課題に直面しています。これらの動向が相まって、変圧器油市場における製品構成が再編されています。
地域別分析
アジア太平洋は2025年に世界出荷量の47.77%を占め、2031年まで年率1.82%で成長すると予想されています。中国の890億米ドル規模の送電網計画と、インドの1,090億米ドル規模の送電計画が、同地域の主導的地位を支えています。ASEANの相互接続プロジェクトでは、高湿度や塩水飛沫の環境下でも動作可能な高性能エステルが求められています。日本や韓国などの成熟市場では、高効率機器への置き換え需要が着実に生じています。
北米は、2025年の出荷量のうち一定の割合を占めています。米国エネルギー省(DOE)の規制、洋上風力への投資、12GW規模の新規蓄電池設備が成長の基盤となっています。カナダの輸出志向型の送電網更新や、メキシコの変電所の近代化も、需要の増加に寄与しています。
欧州市場シェアは、30GWの洋上風力発電と、難燃性流体の使用が規定されている都市部変電所の改修によって牽引されています。400/100kV変圧器の更新により、2030年までに年間3万4,000トンの油需要が追加される見込みです。
南米と中東・アフリカ市場シェアは、これらに比べて大幅に低くなっています。ブラジルは水力発電資産を統合するため、アマゾン地域へ送電線を延伸しており、一方、サウジアラビアの「ビジョン2030」では、送電網のアップグレードに500億米ドルが割り当てられています。南アフリカとナイジェリアは、それぞれ都市部の電力供給の安定化と農村部の電化に重点を置いており、低コストの鉱物油を好んで使用していますが、ドナー資金によるプロジェクトでは、徐々にエステル系の試用を進めています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋の電力網の拡大
- OECD市場における老朽化変圧器の更新
- 配電用変圧器に対する米国エネルギー省(DOE)が義務付けた効率基準
- 高引火点油を必要とする洋上風力発電用コンバータプラットフォーム
- 実用規模の蓄電池設備の拡充
- 市場抑制要因
- 欧州の製油所閉鎖によるグループI基油の供給逼迫
- 鉱物油に関連する環境責任・処分費用
- コスト重視のアジア太平洋の電力事業者におけるエステル系流体の価格プレミアム
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測(数量)
- タイプ別
- 鉱物系
- シリコン系
- バイオ系(天然・合成エステル)
- 用途別
- 変圧器
- 開閉装置
- 遮断器
- コンデンサ
- その他の用途(反応器、その他)
- エンドユーザー産業別
- 発電
- 送電・配電
- 鉄道・地下鉄
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- トルコ
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- APAR Industries Ltd.
- Calumet, Inc.
- Cargill, Incorporated
- Chevron Corporation
- China Petrochemical Corporation
- Ergon, Inc.
- Exxon Mobil Corporation
- Gulf Oil International Ltd
- Lukoil
- NYNAS AB
- Petro-カナダ Lubricants Inc.
- Phillips 66 Company
- Raj Petro
- Repsol
- San Joaquin Refining Co. Inc.
- Saudi Arabian Oil Co.
- SAVITA OIL TECHNOLOGIES LIMITED
- Shell plc
- TotalEnergies
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日