


カーボンフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Carbon Foam - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116637
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、カーボンフォーム市場の規模は2025年に2,597万米ドルと評価され、2026年の2,823万米ドルから2031年までに4,286万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは8.71%となる見込みです。
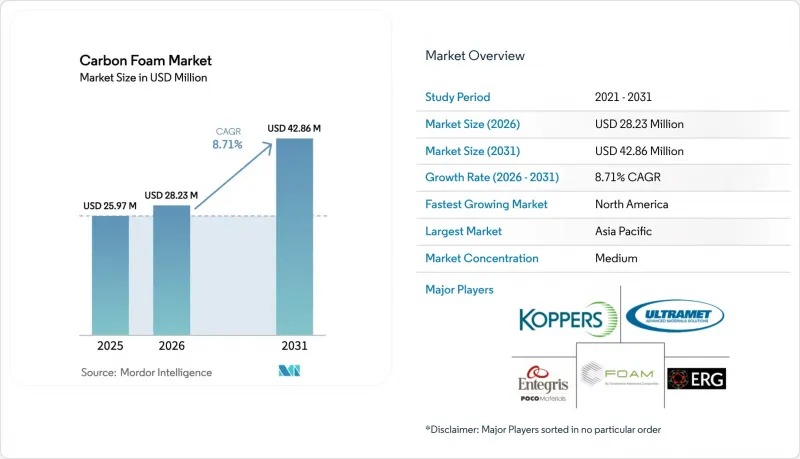
本レポートは、タイプ別(黒鉛系と非黒鉛系)、エンドユーザー産業別(航空宇宙・防衛、電子・電気、自動車・輸送、建築・建設、エネルギー貯蔵・燃料電池、産業機器、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)で提示されています。
世界のカーボンフォーム市場の動向と洞察
航空宇宙・防衛セグメントからの需要の増加
極超音速機は、高い熱流束や高温といった過酷な条件にさらされます。注目すべきは、黒鉛系カーボンフォームコアが、早期のアブレーションを起こすことなく、こうした課題に耐えうる点です。2024~2025年にかけて、米国空軍と海軍は、モジュール式のカーボンカーボンとカーボンフォーム構造を対象とした、いくつかのSBIR(中小企業革新研究)テーマを発表しました。その目的は、使い捨ての再突入システムの単位コストを削減することにあります。一方、2024年、ヘクセル社は堅調な受注残高を誇りました。この急増は、ワイドボディ機プログラムにおいて、指向性熱伝達を強化するためにカーボンフォームを組み込んだナセルライナーや主翼除氷装置がますます採用されていることを示しています。防衛セグメントと民間航空宇宙セグメントのこの融合は、複数年にわたる生産量の可視性を確保するだけでなく、サプライヤーを通常の機体開発サイクルからの影響から守ることにもつながります。2020年代後半に用て極超音速検査が勢いを増す中、黒鉛化炉の稼働温度をさらに引き上げることができるサプライヤーは、今後発生する契約の相当なシェアを確保できる態勢を整えています。
パワーエレクトロニクスにおける熱管理ニーズの拡大
電気自動車に搭載される絶縁ゲート型バイポーラトランジスタ(IGBT)の信頼性限界は、約150°C前後です。しかし、相変化材料と組み合わせることで、多孔質カーボン製ヒートスプレッダーは、5Cの放電レートであっても、接合部温度をこの限界値を大幅に下回る水準に維持することができます。2025年6月に実施された検査では、銅被覆カーボンフォームとPCMを採用したバッテリーパックにより、ピーク温度の著しい低減が達成されました。この構成では、従来型液冷方式と比較してシステムの質量を削減することもできました。このような材料の切り替えは、軽量化につながるだけでなく、寄生消費電力も大幅に削減します。一方、データセンターの運営事業者も同様の密度に関する課題に直面しており、特に人工知能(AI)アクセラレータがチップ1つあたりから多量の熱を放出していることがその要因となっています。そこで登場したのがグラフェンフォーム製ベーパーチャンバーであり、これは現在、推論クラスタの熱管理戦略において不可欠な役割を果たしています。輸送セグメントとコンピューティングセグメントの両方で熱スロットリングを軽減する緊急の必要性が高まっていることを踏まえると、パワーエレクトロニクスの冷却は、カーボンフォーム市場において最も収益性の高いセグメントとして台頭しています。
高い生産コストとエネルギー集約度
フォームの黒鉛化には、極めて高い閾値を超える炉内温度と、長時間にわたる不活性ガス環境が必要であり、これには多大な電力を消費します。その消費量は、一次アルミニウム精錬に匹敵するものです。CONSOLの連続式パイロットプラントは、酸化と炭化を単一のプロセスに統合することで操業を効率化していますが、産業用ラインの確立には多額の設備投資が必要であり、この障壁により、資本力のある企業のみが参入できる状況となっています。欧州におけるガスと電力価格の高騰は、SGL CarbonのGraphite Solutions部門のEBITDAマージンを圧迫し、エネルギー集約型地域における持続的な利益率の圧迫を浮き彫りにしました。再生可能エネルギーが産業用電力網の半分以下を占める限り、生産者は化石燃料価格の変動に苦慮することになり、建設や産業用炉用途といった価格に敏感なセグメントにおける競合力を阻害することになります。
セグメント分析
カーボンフォーム市場において、2025年の売上高の74.55%を黒鉛系フォームが占めており、2031年までCAGR9.85%で成長すると予測されています。これは、極超音速機の外板やパワーインバータにおける指向性熱拡散に、黒鉛系フォームが不可欠であることを反映しています。2026年のカーボンフォーム市場規模は2,823万米ドルですが、代替材料では40~180W/(m・K)という面内熱伝導率の要件を満たせないため、エネルギーフットプリントが高いにもかかわらず、市場は黒鉛化グレードに大きく偏っています。Toray Industries Inc.が日本と米国で黒鉛化生産能力を倍増させることを決定したことは、高温用製品ラインが依然として最高の利益率をもたらす戦略的なボトルネックであることを証明しています。オークリッジ国立ラボによる積層造形(AM)の実証検査では、曲げ強度が235MPa近くに達し、非黒鉛系フォームが酸化してしまうロケットノズルインサートにおいて、3,000°C以上の耐熱性を有する黒鉛系フォームコアが有効であることが実証されました。一方、5~20W/(m・K)の熱伝導率で十分であり、価格が性能を上回る建築用断熱材や炉内張り材においては、非黒鉛系フォームが依然として重要な役割を果たしています。1,050°Cの耐火性を達成したリグニン由来のフォームは、生産者がパイロットロット以上の規模に拡大すれば、バイオ由来の非黒鉛系材料が建設セグメントにおける大量需要を開発できる可能性を示唆しています。したがって、コスト削減の圧力により、カーボンフォーム市場は、高性能で黒鉛化された層と、コスト重視のバイオ由来の層に分かれ、この10年間は両者が共存することになると考えられます。
地域別分析
アジア太平洋は、Toray Industries Inc.の韓国における事業拡大や、水素圧力容器を目的としたヒョソンの複数国にわたる生産拠点の拡充に支えられ、2025年の売上高の27.53%を占めました。また、中国や日本の投資家も、風力タービンや自動車用複合材料の生産能力を拡大しており、同地域が世界中の顧客にとっての生産拠点としての役割を強化しています。日本では、高密度蓄熱を優先する政府のロードマップにより、カーボンフォーム製の産業用断熱材に対する国内需要がさらに高まっています。
北米は2031年までCAGR9.24%で、最も急速に成長する地域となる見込みです。米国の防衛機関は、5,000°Fの耐熱シールドに黒鉛系フォームの使用を必須とする極超音速機プログラムに資金を提供しており、一方、民間航空宇宙セグメントの受注残は2020年代末まで続いています。
欧州では、活発な航空宇宙産業に加え、無毒で防火性に優れた断熱材を推奨する厳格な建築エネルギー基準が組み合わさっています。2024年にはエネルギー価格の変動により、Graphite Solutionsの利益率が圧迫されましたが、循環型経済施策により、カーボンフットプリントを最大95%削減できる、フォーム製造用の炭素繊維スクラップを回収するリサイクルラインへの投資が促進されました。こうした動きと、EPBD(欧州建築物エネルギー性能指令)のゼロエミッションへの道筋が相まって、ハイエンドな航空宇宙用フォームと低コストの建築用フォームに対する二重の需要が生まれ、欧州は技術のインキュベーターであると同時に、規制面の牽引役としての地位を確立しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 航空宇宙・防衛セグメントからの需要の増加
- パワーエレクトロニクスにおける熱管理ニーズの拡大
- 無毒で難燃性の断熱材を推奨する環境規制
- 固体電池におけるカーボンフォーム集電体の急速な普及
- コスト削減を可能にするバイオマス由来のカーボンフォーム原料
- 市場抑制要因
- 高い生産コストとエネルギー集約度
- 高品質なメソフェーズピッチの供給不足
- 世界的な検査基準の欠如によるOEM認定の遅延
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 黒鉛系
- 非黒鉛系
- エンドユーザー産業別
- 航空宇宙・防衛
- 電子・電気
- 自動車・輸送
- 建築・建設
- エネルギー貯蔵・燃料電池
- 産業機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- American Elements
- Beijing Jingke Xingye Technology Development Co., Ltd.
- Carbon-Core Corporation
- CONSOL Energy Inc.
- Entegris Inc.
- ERG Aerospace
- Evonik Industries
- Goodfellow Cambridge Ltd.
- Graphite India Limited
- Hexcel Corporation
- Koppers Inc.
- SGL Carbon
- TORAY CARBON MAGIC CO., LTD
- Touchstone Advanced Composites
- Ultramet
- Xiamen Zopin New Material Limited
第7章 市場機会と将来の展望



