


血管プラグ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vascular Plugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116626
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、血管プラグ市場の規模は2025年に2億5,155万米ドルと評価され、2026年の2億6,594万米ドルから2031年までに3億5,105万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.72%となる見込みです。
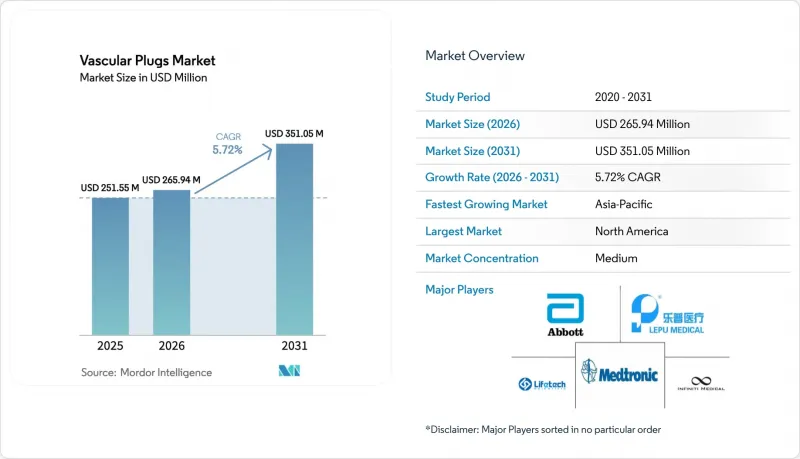
本レポートは、タイプ別(動脈・静脈用閉鎖型血管プラグ、先天性心奇形用閉鎖型血管プラグ、その他)、素材別(チタン・ニッケルおよびその他の素材)、エンドユーザー別(病院、外来手術センター、その他のエンドユーザー)、地域別(北米、欧州、アジア太平洋、世界のその他の地域)に分類されています。本レポートでは、上記の各セグメントにおける市場規模(単位、百万米ドル)を提示しています。
世界の血管プラグ市場の動向と洞察
末梢血管疾患(PVD)の有病率の増加
肥満、糖尿病、および高齢化の進行が相まってPVDの発生率を高めており、四肢温存手術における塞栓処置の需要を押し上げています。現在、病院では、複雑な血管形成術中に止血を維持するため、血管プラグによる閉鎖を標準化しており、これにより処置手順が簡略化され、手術室の回転率が向上しています。公衆衛生のデータセットによると、高所得国では成人10万人あたり200件以上のPVD症例が確認されており、この統計は塞栓デバイスの消費量を直接的に増加させています。プラグの費用を「エピソード・オブ・ケア(EoC)」支払いに組み込む有利な償還制度が、その採用を後押しし、血管プラグ市場を健全な拡大軌道に乗せ続けています。
外科手術に代わる低侵襲塞栓術の急速な普及
プラグを用いた血管内閉塞術は、全身麻酔を回避し、回復期間を短縮し、創傷ケアに伴う合併症を低減します。開腹結紮術の代わりに塞栓術を採用した場合、医療提供者は総治療費が最大20%減少することを確認しており、これは価値に基づく医療を求める保険者の要件と合致しています。病院管理者は、病床日数の削減効果を定量的に把握するにつれ、プラグの在庫確保を優先するようになり、この決定が施術件数を増加させ、血管プラグ市場を強化しています。
世界の厳格な規制および臨床試験要件
米国FDAおよびEUのMDR(医療機器規則)に基づく開発期間の長期化により、市場投入前のコストが膨らんでいます。多施設共同試験では現在、血管の開存性を12ヶ月以上追跡することが求められており、小規模なイノベーター企業にとって損益分岐点の達成が遅れています。これに対し、ベンチャー投資家は資金提供に先立ち、より後期段階のデータを要求するようになり、その結果、血管プラグ市場への新規プラットフォームの参入が鈍化しています。
セグメント分析
自己拡張型ニチノール製プラグは、幅広い径範囲と血管壁への優れた適合性を背景に、2025年には血管プラグ市場シェアの45.62%を占めました。慣れ親しんだ脱着メカニズム、再配置のためのシースへの再挿入機能、および放射線不透過性が、施術者の信頼を高めています。2026年から2031年にかけて、編み目の密度の改良により大径近位動脈での密封性が向上するにつれ、このセグメントは単一桁台半ばのCAGRを維持する見込みです。形状記憶ポリマープラグは、親水性コーティングによって摩擦や内皮損傷が抑制される小口径分枝血管での使用が増加していることを背景に、6.21%のCAGRで推移する見込みです。被覆型/PTFE製プラグは偽動脈瘤において即時の止血を実現する一方、微小血管プラグは3 Fr以下のアクセスが必要な神経インターベンションにおいて不可欠なものとなっています。生体吸収性プロトタイプは依然として商用化前の段階ですが、小児の奇形治療において関心を集めています。全体として、製品の多様化が競合を促進し、血管プラグ市場全体の拡大を後押ししています。
第2世代の自己拡張型モデルには、近位部にマーカーバンドが組み込まれており、蛍光透視下での視認性が向上しています。これは、症例数の多い外傷センターからの施術者からのフィードバックを反映したものです。同時に、形状記憶型製品には、経過観察時のMRI互換性を最大限に高めるために、X線透過性の骨格が組み込まれています。このような段階的な改良により製品ラインの差別化が進み、ベンダーはグループ購買組織(GPO)との間で、より高い年間購入数量の確約を交渉しやすくなっています。こうした動向が、あらゆるレベルの病院における血管プラグ業界の収益成長見通しを支えています。
2025年には、都市部における重症下肢虚血による入院患者数が増加したことに伴い、末梢血管疾患への介入が血管プラグ市場規模の37.68%を占めました。米国の外来カテーテル室やドイツの血管造影室では、処置時間を短縮し、当日退院を可能にするため、プラグ閉鎖がますます好まれるようになっています。スクリーニングの普及が進み、末梢血管疾患(PVD)の新規診断件数の伸びが鈍化する市場では、今後の成長は緩やかになる見込みです。しかし、神経血管疾患分野では、プラグを用いた血流逸行(flow-diversion)戦略が早期導入病院を超えて拡大するにつれ、CAGR6.78%という最も高い成長率を記録する見通しです。また、プラグを併用した塞栓術は、コイル単独では不十分な巨大動脈瘤の治療においてもニッチな用途として定着しつつあります。
腫瘍学分野におけるTACE(経動脈的化学塞栓療法)の症例では、屈曲した肝動脈分枝に適合し、確実な微粒子捕捉を保証する微小血管プラグへの需要が引き続き高まっています。心血管疾患分野では、冠動脈瘻や術後シャントに対してプラグが活用されており、規模は小さいもの技術的に高度なニッチ市場を形成しています。産婦人科分野では、子宮筋腫に対する子宮動脈塞栓術において、術後の痛みを軽減し、患者の満足度を高めるプラグデバイスが活用されています。これらすべての適応症が相まって、収益源の多様化をもたらし、血管プラグ市場の回復力を強化しています。
地域別分析
北米は、2025年の血管プラグ市場における収益の39.92%を占めました。同地域は、高い施術件数、三次医療機関における早期導入事例、および低侵襲アプローチを評価する保険償還制度を誇っています。メイヨー・クリニックやクリーブランド・クリニックなどの主要医療機関が正式なプラグ使用トレーニングを提供しており、それが地域病院にも波及することで、普及範囲が拡大しています。さらに、堅調な臨床試験エコシステムにより、新規設計製品の市場投入時期が早まっています。
アジア太平洋地域は、2031年までCAGR7.18%という最も急激な成長軌道を描いています。日本と韓国ではすでに欧米並みの手技の複雑さが実現されており、中国とインドは手技件数の増加に寄与しています。政府の保険パイロット事業により、糖尿病性足部虚血に対するプラグ塞栓術の保険償還が開始され、経済的なバランスが導入に傾きつつあります。バリューエンジニアリング・プログラムに基づく現地での受託製造により、1台あたりのコストが削減され、価格重視の医療システムに適した技術が提供されています。
欧州は、国民皆保険制度と、エビデンスに裏打ちされた医療機器を好む臨床医の傾向に支えられ、安定した推移を維持しています。欧州経皮的心血管インターベンション協会(EAPCVI)は最近、外傷性偽動脈瘤におけるプラグの使用を推奨するようガイドラインを改訂し、その結果、導入が徐々に進んでいます。ラテンアメリカおよび中東・アフリカ(MEA)地域は遅れをとっていますが、承認サイクルを短縮する人道的医療機器の免除措置の恩恵を受けています。移動式トレーニングラボや遠隔指導により、施術者のスキルギャップが解消されつつあり、これらの地域は平均を上回る追い上げ成長が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 末梢血管疾患(PVD)の有病率の上昇
- 外科手術に代わる低侵襲塞栓術の採用が急増しています
- 継続的な設計の進歩(マイクロプラグ、PTFEカバー)
- 適応外での神経血管領域での用途の拡大(脳卒中、AVF)
- 当日退院プロトコルが迅速な閉鎖処置の需要を押し上げている
- 人道支援用機器の適用除外により、新興国市場での承認が加速しています
- 市場抑制要因
- 世界の規制および臨床試験の要件の厳格化
- コイル式代替品と比較したプラグの高コスト
- ニチノールのサプライチェーンの混乱と価格の変動
- 手術件数の少ないカテーテル室におけるオペレーターのスキルギャップ
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- デバイスタイプ別
- 製品タイプ別
- 自己拡張型
- 被覆型/PTFE
- 微小血管
- 形状記憶
- 生体吸収性
- 用途別
- 末梢血管
- 腫瘍学-TACE
- 神経血管疾患
- 心血管疾患
- 産婦人科
- デリバリーカテーテル別
- 6 Fr以上(標準)
- 4~5 Fr(診断用)
- 3 Fr以下(マイクロ)
- 素材別
- ニチノールメッシュ
- ニチノール・ポリマー複合材料
- ポリマーのみ、ニトールのみ
- 製品タイプ別
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Medtronic plc
- Terumo Corp.
- Boston Scientific Corporation
- Cook Medical LLC
- Shape Memory Medical Inc.
- BD(Becton, Dickinson and Company)
- ArtVentive Medical Group Inc.
- Merit Medical Systems
- Cardinal Health(Cordis)
- MicroVention(Terumo)
- Okami Medical
- Sirtex Medical
- BTG(Boston Scientific)
- Guerbet SA
- Penumbra Inc.
- Johnson & Johnson(DePuy Synthes)
- Stryker Corporation
- W. L. Gore & Associates
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


