


転移性がん治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Metastatic Cancer Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116612
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
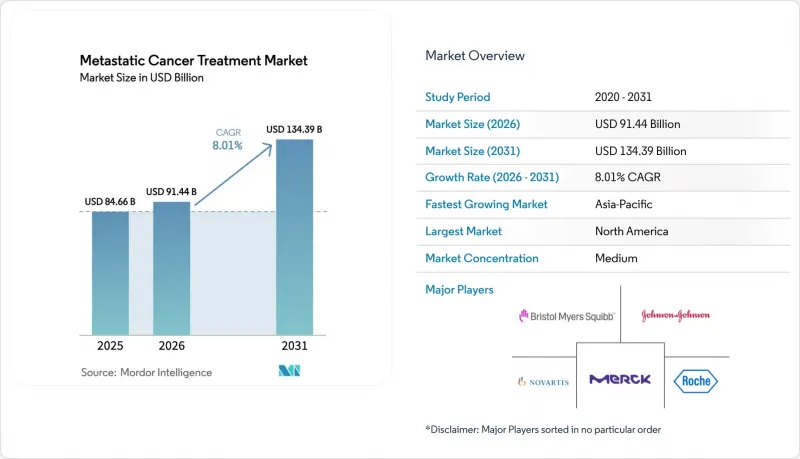
Mordor Intelligenceによると、2026年の転移性がん治療市場の規模は914億4,000万米ドルと推定されており、2025年の846億6,000万米ドルから拡大し、2031年には1,343億9,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは8.01%となる見込みです。
本レポートは、治療法別(化学療法、免疫療法、ホルモン療法、標的療法など)、がんの種類別(乳がん、肺がん、前立腺がん、悪性黒色腫、大腸がんなど)、エンドユーザー別(病院、専門クリニックなど)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の転移性がん治療市場の動向と洞察
FDA/EMAによる承認および適応拡大の加速
「ブレークスルー・セラピー」指定により、米国における審査期間の中央値は6.1ヶ月に短縮されました。一方、EMAは2024年に、ティソツマブ・ベドチンやリンボセルタマブを含む8つの抗がん剤に対して条件付き承認を発行し、ニーズの高い適応症に対する規制上の柔軟性を示しました。CAR-Tのアンブレラ評価の合理化により、申請負担がさらに40%削減され、堅実な製造体制と後期臨床試験段階の資産を有する申請企業にとって有利となっています。欧州の医療技術評価(HTA)フレームワークに基づく共同臨床評価により、加盟国間で価値評価資料の整合性が確保され、市場投入のタイムラグが短縮され、収益獲得が加速することが期待されます。
免疫療法の採用急増
チェックポイント阻害剤は現在、15種類の腫瘍タイプで承認されており、バイオマーカーに基づく患者選定により、PD-L1陽性患者群における全体的な奏効率は45%に達しています。放射線や腫瘍溶解性ウイルスを用いて「コールド」腫瘍を炎症性表現型へと転換させる併用療法により、適応対象は従来の反応率30%のコホートを上回る範囲へと拡大しており、リンヴォセルタマブに関する初期データでは、多剤耐性多発性骨髄腫において70%の客観的奏効が示されています。こうした成果により、転移性がん治療市場は、持続的な生存期間の延長をもたらすイノベーションの原動力としての地位を確固たるものにしています。
高額な治療費と保険償還の障壁
CAR-T療法の1コースあたりの平均価格は45万米ドル近く、抗体薬物複合体(ADC)は年間18万米ドルを超えるなど、経済的な障壁が生じています。専門的な投与や毒性管理が必要なため、総治療費はさらに60~80%も跳ね上がります。米国の民間保険会社の40%が併用療法に対して事前承認を義務付けており、最適な治療開始が遅れる一方、欧州の医療技術評価(HTA)機関は、質調整生存年(QALY)あたりのコストを10万ユーロ未満に抑えるよう求めています。価値に基づく契約やバイオシミラーの参入により、こうした課題は部分的に緩和される見込みです。
セグメント分析
2025年の売上高のうち、標的療法が53.78%を占めました。これは、経験的治療の失敗率をほぼ半減させる、堅調なバイオマーカー主導のプロトコルに支えられたものです。このセグメントは、処方リストにおける安定した位置付けを享受しており、適応拡大の進展による恩恵も受けています。化学療法は主に新しい併用療法のプロトコルの基盤として存続しており、免疫療法は拡大を続けています。細胞・遺伝子治療は、ベースは低いもの、17.35%という最も高いCAGRを記録しています。レジェンド・バイオテック社が2025年までに「カルヴィクティ」の投与枠を1万件に倍増させる計画は、需要を満たすために必要なインフラ整備の好例です。ノバルティス社も同様に、放射性リガンドの生産量を年間25万回分に拡大し、長年の供給不足に対処しています。
細胞・遺伝子治療による転移性がん治療市場の規模は、製造技術の進歩と有利な償還パイロットプログラムを背景に、2026年から2031年にかけてCAGR17.35%で拡大すると予測されています。標的療法は、成長率が比較的低いもの、その幅広い基盤と今後予定されている数多くの低分子医薬品の発売により、依然として最大の絶対売上高をもたらす見込みです。
地域別分析
北米は2025年に売上高の44.89%を占めました。これは、堅調なメディケアの償還制度、複数州にまたがる早期アクセス制度、および世界中で進行中の腫瘍学臨床試験プロトコルの60%を占める成熟した臨床試験エコシステムに支えられています。米国では、上市までの期間を6~12ヶ月短縮する「ブレークスルー指定」のおかげで、急速な普及が進んでいます。カナダでは国民皆保険制度が整備されていますが、州ごとの交渉に時間がかかるという課題に直面しています。
欧州は第2位を占めており、2024年に欧州医薬品庁(EMA)が8件の条件付きオンコロジー承認を下したことが追い風となっています。ドイツは資金力のあるがんセンターを背景に導入をリードしている一方、英国では費用対効果に関するより厳しいハードルが課されています。スペインなどの南欧諸国は、EUレベルの国境を越えた研究ネットワークの支援を受け、魅力的な臨床試験拠点となっています。
アジア太平洋地域は、10.22%という最も高いCAGRを記録しています。中国は承認サイクルを12ヶ月に短縮し、国内の生物製剤生産能力を拡大したことで、アクセスと価格競争を促進しています。急速な高齢化が進む日本では、チスレリズマブのような新規治療法が積極的に導入されています。インドは、大規模なジェネリック医薬品工場と活気ある医療ツーリズム経済を活かし、韓国とオーストラリアは高度な臨床試験拠点を提供しています。2035年までに24%増加すると予測される罹患率の上昇により、需要は高水準を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 転移性がんの有病率の上昇
- FDA/EMAによる迅速承認および適応拡大
- 免疫療法の導入が急増
- 精密医療およびコンパニオン診断の普及
- 腫瘍の種類を問わない承認が新たな収益源を生み出しています
- TTMを短縮する分散型臨床試験モデル
- 市場抑制要因
- 高額な治療費と保険償還の障壁
- 重篤な免疫関連有害事象(irAE)
- 寒冷性腫瘍における有効性の限界
- 放射性核種および細胞療法のサプライチェーンにおけるボトルネック
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 治療法別
- 化学療法
- 免疫療法
- 標的療法
- ホルモン療法
- 細胞・遺伝子治療
- 放射線療法
- がんの種類別
- 乳がん
- 肺
- 前立腺
- 大腸
- メラノーマ
- 肝臓
- その他
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 学術研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Bristol Myers Squibb Company
- F. Hoffmann-La Roche Ltd.
- Merck & Co., Inc.
- Johnson & Johnson
- Novartis AG
- AstraZeneca PLC
- AbbVie Inc.
- Pfizer Inc.
- Eli Lilly and Company
- Amgen Inc.
- GSK plc
- Sanofi S.A.
- Bayer AG
- Astellas Pharma Inc.
- Seagen Inc.
- Gilead Sciences, Inc.
- Regeneron Pharmaceuticals, Inc.
- Takeda Pharmaceutical Co. Ltd.
- BeiGene Ltd.
- Daiichi Sankyo Co., Ltd.
第7章 市場機会と将来の展望



