


IVフラッシュシリンジ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
IV Flush Syringe - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116611
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、IVフラッシュシリンジの市場規模は、2025年の4億4,055万米ドルから2026年には4億6,584万米ドルへと拡大し、2026年から2031年にかけてCAGR5.74%で推移し、2031年には6億1,572万米ドルに達すると予測されています。
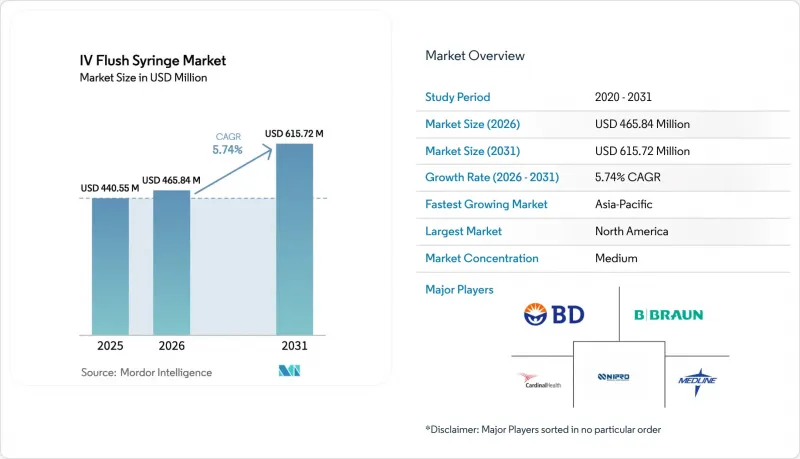
本レポートは、製品別(生理食塩水用IVフラッシュシリンジおよびヘパリン用IVフラッシュシリンジ)、容量別(3 mL、5 mL、10 mL、その他)、エンドユーザー別(病院・診療所、その他)、患者の年齢層別(成人、小児、高齢者)、および地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界のIVフラッシュシリンジ市場の動向と洞察
使い捨てフラッシュシリンジに対する認識の高まりと世界のガイドライン
感染管理に関する最新の指針では、交差汚染を排除するため、患者1人につき1回限りのフラッシュ器具の使用が求められています。2024年のCDC(米国疾病予防管理センター)による中心静脈カテーテル管理に関するガイダンスでは、CLABSI(中心静脈カテーテル関連血流感染)予防対策の中心として、あらかじめ生理食塩水が充填されたシリンジが位置づけられました。欧州の規制当局も、医療機器規則(MDR)に同様の要件を盛り込み、病院に対し検証済みの医療用品の使用を推進しています。BD社の「PosiFlush SafeScrub」のように、フラッシュとハブの消毒を1つのユニットに統合したメーカーは、現在、入札において優遇措置を受けています。地域を問わず一貫した規則が適用されることで、多国籍病院チェーンの管理コストが削減されます。その結果、IVフラッシュシリンジ市場は、地域ごとの需要の急増ではなく、同期した需要曲線の恩恵を受けています。
慢性疾患および感染症の発生率上昇が点滴療法を後押し
世界の高齢化に伴い、カテーテルの長期使用が増加しており、これがフラッシュシリンジの使用量の増加につながっています。糖尿病、がん、心血管疾患では、反復的な輸液のためにラインの通水状態を維持する必要があり、毎日のフラッシング頻度が高まっています。メディケアによる2025年の在宅輸液給付の拡大は、患者の自己負担額を軽減し、米国における持続的な需要を支えています。日本や韓国でも同様の制度が導入され、専門看護師による訪問が給付対象となったことで、病院外での製品使用量も拡大しています。感染管理への継続的な警戒から、生理食塩水が依然として標準的な選択肢となっていますが、血栓症のリスクが高い腫瘍科の診療現場では、特殊なヘパリン製剤のシェアが拡大しています。
FDAおよびEMAによる厳格な審査と製品リコールの急増
2024年から2025年にかけて発生した複数のクラスIリコールにより、シリンジポンプとの非互換性から微粒子汚染に至るまで、さまざまな欠陥が明らかになりました。現在、FDAは承認前に、ヒューマンファクターに関するデータの拡充や、より長期にわたるリアルタイム経時変化試験を求めています。欧州の市販後調査に関する規制により報告負担が増大し、小規模なサプライヤーは市場から撤退を余儀なくされています。老舗企業は、全社的な品質管理体制の強化でこれに対応しており、新製品の発売スケジュールは遅れるもの、ブランドへの信頼は強固なものとなっています。規制の厳格化により短期的な供給は制約されますが、コンプライアンスコストが吸収されれば、参入障壁が高まることで既存企業の地位が守られることにもなります。
セグメント分析
生理食塩水用シリンジは、プロトコルの普遍的な統一と競争力のある価格設定により、2025年にはIVフラッシュシリンジ市場の81.70%を占めました。臨床医は、ほとんどの末梢および中心静脈カテーテルにおいて、生理食塩水を最も安全なデフォルトと見なしており、この姿勢は複数の感染管理ガイドラインにも明文化されています。しかし、専門治療の拡大に伴い、増加分の需要は抗凝固剤系製品へとシフトしています。ヘパリンシリンジは、腫瘍センターが埋め込み型ポートの長期的な開存性を重視しているため、6.36%という最も高いCAGRを示しています。生理食塩水とヘパリンを隣接するチャンバーに収容する複合型製品により、医療従事者はフラッシュ処方を個別に調整しつつ、廃棄物を最小限に抑えることができます。
ヘパリンの普及は、外来診療現場における末梢挿入型中心静脈カテーテル(PICC)の使用増加からも恩恵を受けています。証拠によれば、適時に行われる抗凝固剤によるフラッシングはデバイスの交換頻度を低減させ、単価は高いもの、医療費総額の削減につながることが示唆されています。全身的な抗凝固リスクのため、規制環境は依然として厳格ですが、医薬品安全性監視体制を備えた大手サプライヤーは承認を獲得し、新興市場でのシェアを獲得しています。その結果、製品ラインの幅広さが差別化要因となり、IVフラッシュシリンジ市場における統合の動向を強めています。
2025年には、10 mLカテゴリーがIVフラッシュシリンジ市場規模の61.85%を占めました。これは、ルーメンを完全に洗浄するために大容量を推奨する成人用カテーテル洗浄ガイドラインを反映したものです。病院では処置回数の削減が重視されるため、中央静脈カテーテルの日常的な管理においては、大量購入によりこの容量が好まれています。それにもかかわらず、3mL規格は、少量の輸液が不可欠な小児用および在宅輸液での使用に後押しされ、CAGR6.47%を記録しています。自宅で治療を行う保護者からは、扱いやすいプランジャーの抵抗感や、液体の無駄が最小限に抑えられる点が評価されています。
製品開発者は、人間工学に基づいたグリップや、小児用投与量を区別するための色分けされたシリンジ本体でこれに対応しています。中口径のカテーテル向けには、5mLの中間容量のシリンジが依然として重要ですが、最も急速な拡大が見られるのは低容量の分野です。スマートポンプとの統合には、シリンジ本体の形状を正確に認識することが求められるようになり、メーカーはデバイスライブラリの合理化とトレーニング時間の短縮を図るため、容量を問わず寸法を統一するよう促されています。こうした設計の統一は、顧客のロックインを強化し、IVフラッシュシリンジ市場における長期的な収益の見通しを支えています。
地域別分析
北米は、堅調な病院インフラ、広範な保険適用範囲、および厳格な安全基準に支えられ、2025年には世界売上高の41.05%を占めました。2024年の生理食塩水不足は、在庫を最適化し廃棄物を削減するプレフィルドフラッシュへの代替を加速させ、国内需要を後押ししました。米国の規制当局による厳格な監視により、サプライヤーはリアルタイムのトレーサビリティを維持することが求められており、この機能は価格プレミアムをもたらしています。カナダも同様の基準を採用しており、一方、メキシコでは公衆衛生への投資により、三次医療機関における輸液プロトコルが改善されています。
欧州は成熟しているもの、機会に富んだ環境となっています。2025年の医療機器規則(MDR)の施行により、報告体制が統一され、相互承認が加速し、国境を越えた調達が簡素化されました。持続可能性に関する指令により、軽量なシリンジ本体やリサイクル可能な包装が奨励され、漸進的なイノベーションが促進されています。感染予防目標への継続的な重点化が安定した購入需要を支えており、主要な病院グループが導入したデジタル在庫管理プラットフォームにより、フラッシュ用液の使用量がさらに標準化されています。
アジア太平洋地域は6.61%という最も高いCAGRを記録しており、IVフラッシュシリンジ市場におけるシェアを着実に拡大しています。中国とインドにおける医療システムの拡大と保険制度改革により、新たな患者層が開拓されています。日本の超高齢社会は在宅輸液の普及を後押ししており、一方、韓国のヘルステック・エコシステムは、コネクテッドシリンジの早期導入を促進しています。APECの枠組み下での規制の整合化により、申請書類の審査期間が短縮され、技術移転パートナーシップが促進されることで、現地の施設は生産規模をより迅速に拡大できるようになります。国内の医療機器生産に対する政府の奨励策は、輸入への依存度を低減し、着荷コストを削減することで、地域での普及をさらに加速させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 使い捨て洗浄用注射器に対する認知度の向上と世界のガイドライン
- 慢性疾患および感染症の罹患率の上昇が、静脈内療法の需要を牽引しています
- CLABSIの抑制と看護時間の節約に向けた、プレフィルド・フラッシュ形式への急速な移行
- 在宅点滴療法および外来診療の拡大
- 無菌性や安全機能への注目が高まっています
- ジャスト・イン・タイムの無菌在庫を可能にするリアルタイム・サプライチェーン・プラットフォーム
- 市場抑制要因
- FDA・EMAによる厳格な審査と製品リコールの急増
- 陰圧洗浄法に関する看護師の研修が限られている
- 米国およびEUにおける生理食塩水用APIの供給不足により、断続的な供給不足が生じています
- 発展途上地域における認知度および普及率の低さ
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 生理食塩水用IVフラッシュシリンジ
- ヘパリンIVフラッシュシリンジ
- 容量別
- 3 mL
- 5 mL
- 10 mL
- その他
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅医療
- その他
- 患者の年齢層別
- 成人
- 小児
- 高齢者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- BD(Becton, Dickinson & Co.)
- Cardinal Health
- B. Braun SE
- Nipro Corporation
- Medline Industries
- ICU Medical
- Teleflex Inc.
- Amsino International
- Nurse Assist
- Excelsior Medical
- Smiths Medical
- West Pharmaceutical Services
- Gerresheimer AG
- Polymedicure
- Medefil Inc.
- AquaBiliti
- SteriCare Solutions
- Baxter International
- Fresenius Kabi
- Terumo Corp.
第7章 市場機会と将来の展望



