


ポリエーテルポリオール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyether Polyol - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116587
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ポリエーテルポリオール市場の規模は、2025年の167億8,000万米ドルから2026年には176億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.32%で推移し、2031年には228億9,000万米ドルに達すると予測されています。
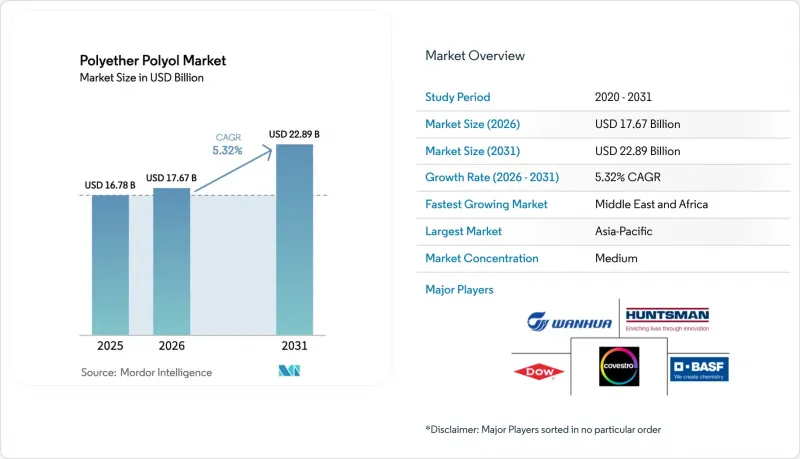
本レポートは、製品タイプ(軟質ポリエーテルポリオール、硬質ポリエーテルポリオール、その他)、用途(軟質PUフォーム、硬質PUフォームなど)、エンドユーザー産業(家具・寝具、建設、自動車など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリエーテルポリオール市場の動向と洞察
超低排出型軟質フォームへの需要急増
欧州および北米における室内空気質基準により、規制当局が建築資材のVOC(揮発性有機化合物)制限を強化する中、ポリウレタン配合が再構築されています。メーカー各社は、不飽和副生成物を低減するため、KOHから二重金属シアン化物触媒へと移行しており、これにより、柔軟性発泡体は快適性や引張特性を損なうことなく、厳しい排出基準を満たすことが可能となっています。BASFは、これらの要件に合わせて設計された複数の「ルプラノール(Lupranol)」グレードを販売しており、家具および寝具メーカーがグリーンビルディング認証を取得できるよう支援しています。カリフォルニア州による発泡剤に関するHFC規制の改正は、コンプライアンスの要件をさらに複雑化させており、建築用硬質断熱材において低VOCかつ低GWP性能を発揮する、適合性の高いポリエーテルポリオールへの需要を高めています。LEEDやWELLなどのグリーンラベルプログラムでは、排出スコアがますます重視されるようになっており、低排出ポリオールは建築プロジェクトにおける決定的な調達基準となっています。
脱炭素化の推進がCO2由来ポリオールを後押し
石油化学業界の主要企業は、回収したCO2をポリオールの骨格に組み込む炭素利用技術を拡大しており、これにより下流の発泡加工業者のスコープ3排出量を削減しています。商用ポリカーボネートポリオールは、標準的なポリエーテルグレードと10~25%の割合でブレンドした場合、優れた耐加水分解性と引張強度を発揮し、顧客は機械的性能を向上させると同時に、検証済みのCO2削減効果を主張することが可能になります。コベストロ社は、使用済みポリウレタン発泡体の化学的リサイクルを含む循環型化学の研究開発に1億ユーロを割り当てており、材料の循環ループを閉じ、自社製品ラインナップの差別化を図る意向を示しています。これが成功すれば、原材料の調達先がバージンプロピレンオキシドから移行し、長期的に石油化学市場の価格変動から利益率を守ることが可能になるでしょう。
プロピレンオキシド原料価格の変動
エネルギー価格の変動や、統合生産チェーン全体に波及する予期せぬ操業停止により、プロピレンオキシドの四半期ごとの価格変動幅が15~20%となることは日常茶飯事となっています。このモノマーはポリエーテルポリオールの現金コストのほぼ半分を占めるため、利益率の圧迫により、生産者は追加料金の導入や高コスト資産の稼働停止を余儀なくされています。ダウ社が2024年10月にアルゼンチンのポリオール事業部門を閉鎖する決定を下したことは、利益率の圧力が事業拠点の統合をいかに加速させているかを如実に示しています。EUにおける上流工程のメタン排出規制は、生産コストをさらに押し上げ、環境政策が異なる地域間の競合格差をさらに拡大させています。
セグメント分析
2025年、硬質グレードはポリエーテルポリオール市場で51.92%のシェアを占め、特にコールドチェーン倉庫やゼロエネルギー商業施設において、建築外皮断熱材の主力であり続けています。この主導的地位は、進化するエネルギー基準を満たす低い熱伝導率と圧縮強度に支えられています。このセグメントは、高効率屋根に対する米国税額控除や、大規模改修目標を求めるEU指令などの政策インセンティブの恩恵を受けており、建設サイクルを通じて需要が確保されています。最先端の硬質ポリオール配合には、ハロゲンフリー難燃剤やDMC起始型ポリオールが組み込まれており、VOC(揮発性有機化合物)を削減することで、健康志向の建築プロジェクトにおける魅力が高まっています。各国政府が炭素排出上限を厳格化する中、建物所有者は埋め込み炭素(エンボディドカーボン)の定量化をますます進めており、これにより、CO2ベースの硬質ポリオールは、断熱パネル内に回収された炭素を封入する魅力的な代替品としての地位を確立しています。
柔軟性のあるポリエーテルグレードは、売上高の基盤は小さいもの、高級家具、箱入りマットレスのEC販売、および軽量な自動車内装市場に牽引され、CAGR 5.74%で成長する見込みです。触媒効率の向上により、アルデヒド排出量を増加させることなく粘度が低下し、加工が容易になりました。これは、低臭気製品を売り込む寝具ブランドにとって重要な要素です。自動車向けティアサプライヤーは、反応性ポリエーテルポリオールを配合したMDIベースの柔軟性フォームへ移行しており、密度の低減を実現することで、EVの航続距離の向上に直結しています。
地域別分析
アジア太平洋地域は、中国における大規模な建設プロジェクトの進行と、インドの「国家物流政策」に基づく積極的なコールドチェーンの拡大に支えられ、2025年の売上高の44.05%を占め、市場をリードしています。同地域の生産者は、規模の経済、プロピレンオキシドの統合資産、および下流のフォームメーカーへのリードタイムを短縮する現地化されたサプライチェーンの恩恵を受けています。
中東・アフリカ地域は、CAGR5.69%で最も急速に成長している地域であり、これは石油化学産業の統合戦略や、サウジアラビアのNEOMやUAEのマスダール・シティといった政府主導の巨大プロジェクトを反映しています。豊富なLPG原料と、外国直接投資を誘致する税制優遇措置が、同地域のポリエーテル生産能力の拡大を支えています。
北米では、住宅の屋根葺き替え、商業施設の改修、老朽化した高速道路の接合部シーリングの交換により、安定した需要が維持されています。米国「インフレ抑制法(Inflation Reduction Act)」による高効率な建築外皮に対する税額控除がスプレーフォームの採用を促進している一方、カナダの気候変動に強い建築基準では、より高いR値を持つ構造が優先されています。欧州市場は、老朽化した建築ストック全体にわたる改修ニーズと、低排出型のポリエーテルグレードを優遇する厳格なVOC規制によって特徴づけられています。
南米の市場見通しはまちまちです。ブラジルの自動車セクターでは柔軟性の高いポリオールが求められていますが、建設量はマクロ経済の動向や財政政策の転換に伴い変動しています。とはいえ、多国籍企業による地域的な生産能力の合理化により、2028年にかけて供給が逼迫し、稼働率が向上すると予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 超低排出型フレキシブルフォームへの需要が急増しています
- 脱炭素化の推進が、CO2を原料とするポリオールに追い風となっています
- 新興国におけるコールドチェーンの急速な整備
- e-モビリティのインテリアにおける軽量化の重要性
- 分散型再生可能エネルギーの需要拡大に伴う需要
- 市場抑制要因
- プロピレンオキシド原料価格の変動
- 2026年の米国NESHAP見直しに伴う、HAP排出量の厳格な上限
- EUおよび韓国におけるマイクロプラスチック規制の動向
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- フレキシブルポリエーテルポリオール
- 硬質ポリエーテルポリオール
- その他のタイプ
- 用途別
- フレキシブルPUフォーム
- 硬質ポリウレタンフォーム
- CASE(塗料、接着剤、シーラント、エラストマー)
- 熱可塑性ポリウレタン(TPU)
- その他
- エンドユーザー産業別
- 家具・寝具
- 建設
- 自動車
- 電気・電子機器
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arpadis Benelux NV
- BASF
- China Petrochemical Corporation
- CNOOC
- Covestro AG
- Dow
- Expanded Polymer Systems Private Limited
- Huntsman International LLC
- Manali Petrochemicals Limited.
- Mitsui Chemicals
- MOLGROUP
- PCC Group
- Purinova Sp. z o.o.
- Repsol
- Shell plc
- Solvay
- Stepan Company
- Tosoh Corporation
- Wanhua
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


