


消化器用医療機器:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Gastrointestinal Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116560
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、消化器用医療機器の市場規模は、2025年の87億米ドルから2026年には91億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.22%で推移し、2031年には118億1,000万米ドルに達すると予測されています。
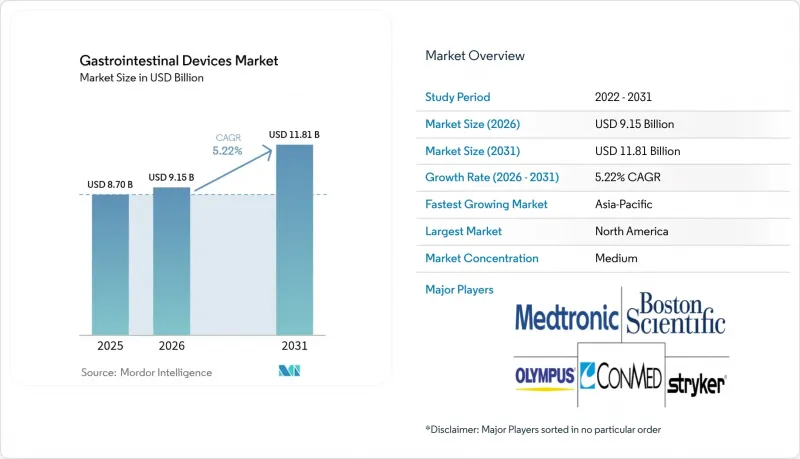
当レポートは、製品種類(内視鏡機器、消化器用手術器具、肥満用手術器具、消化器止血デバイス、消化器ステントデバイス、その他)、エンドユーザー(病院、外来手術センターなど)、疾患/病態(大腸がん、炎症性腸疾患など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の消化器用医療機器市場の動向と洞察
消化器疾患の有病率の上昇
アジアでは、大腸がんの年齢調整罹患率が10万人あたり23.88と最も高く、胃がんは引き続き消化器がんによる死亡原因の首位を占めており、早期発見ツールの需要を後押ししています。非腫瘍性の疾患、特に炎症性腸疾患の負担が増大しており、高度な画像診断、生検、止血用医療機器に依存する処置件数が増加しています。食生活の西洋化、都市部の汚染、座りがちな生活習慣が新興経済国における疾患リスクを高めている一方、世界の高齢化の進展により、スクリーニングの頻度はさらに高まっています。これらの動向が相まって、消化器用医療機器市場において、診断および治療ソリューションの両方に対する持続的な需要を生み出しています。
低侵襲内視鏡検査の普及拡大
現在、内視鏡下バルーン拡張術により、炎症性腸疾患による狭窄に対する手術が先送りされるようになり、生活の質が向上し、入院費用も削減されています。ロボット内腔システムが日常的に使用されるようになり、曲がりくねった解剖学的構造をミリ単位の精度でナビゲートできるようになったことで、合併症の発生率が低下し、回復期間も短縮されています。狭帯域や共焦点といった画像診断技術の進歩により、1回の検査で組織学レベルでの可視化が可能となり、即時の治療が実現しています。こうした相乗的な利点が、消化器用医療機器市場における低侵襲的介入のシェア拡大を支えています。
高い施術・機器コスト
ロボットプラットフォームやAIプロセッサなどのハイエンドシステムは、多額の初期投資と継続的な消耗品の費用を必要とするため、低所得の医療機関にとっては費用面での障壁となっています。オリンパスの在庫に対するFDAの輸入保留措置は、供給の混乱がいかに米国での入手可能性を逼迫させ、価格決定力を維持し得るかを示しています。これに対し、病院側は、技術コストと定量化可能な治療成果の向上を結びつける価値に基づくエビデンスを要求しており、その結果、調達サイクルが長期化しています。
セグメント分析
内視鏡機器は2025年の売上高の43.18%を占めており、消化器用医療機器市場の基幹をなしています。内視鏡分野の消化器用医療機器市場規模は2025年に37億6,000万米ドルに達し、2031年までCAGR4.85%で成長すると予測されています。オリンパスの「EZ1500」のような被写界深度を拡大した内視鏡など、継続的な技術革新により、視認性が向上し、腺腫の検出率が高まっています。富士フイルムの「CAD EYE」のようなAIオーバーレイ機能は、検査時間を延長することなく、腺腫の検出率を17%向上させます。また、このセグメントは、感染リスクを低減する使い捨て内視鏡の普及も追い風となっており、これはより厳格化された再処理規制にも合致しています。
これと並行して、CAGR 6.03%という最も急速に拡大しているカテゴリーである肥満外科用デバイス市場でも成長が見られます。MITが開発した制御可能な胃内バルーンは、埋め込み後に調整が可能で、再手術率を低減できる次世代インプラントの可能性を示唆しています。切開を必要としない「ForePass」デバイスは、スリーブとバルーンの原理を組み合わせることで、体重増加を79%抑制しつつ、インスリン感受性を高めています。現在、各ベンダーは内視鏡用縫合、ステープリング、止血用の消耗品をセット化し、包括的な肥満治療ソリューションを提供することで、対象市場を手術室から高度内視鏡センターへと拡大しています。
地域別分析
北米は、堅調な保険償還と迅速な技術導入により、2025年には売上高の39.62%を占める見込みです。AIクラウドプラットフォームの早期商用展開や、ジョンソン・エンド・ジョンソンの「OTTAVA」などのロボットシステムのFDA承認は、同地域のイノベーションにおけるリーダーシップを裏付けています。主要な内視鏡モデルの輸入停止を含むサプライチェーンの混乱は、断続的な医療機器の供給不足を引き起こす可能性がありますが、同時にサプライヤーの急速な多様化を促す要因にもなります。
アジア太平洋は、がん発生率の上昇、経済成長、および高度な画像診断設備への政府支出に支えられ、世界最速となるCAGR 7.78%を記録しています。インドにおける「Gastro AI Academy」の立ち上げは、AIを活用したワークフローにおいて臨床医のスキル向上を図るための献身的な取り組みを示しています。中国と韓国は、輸入への依存度を低減するため、内視鏡やカプセル内視鏡の国内製造に公的資金を投入しており、一方、オーストラリアでは、地方コミュニティを対象とした全国規模の遠隔内視鏡検査プログラムの試験運用が行われています。
欧州では、医療機器規則(MDR)の複雑さにより、成長率は安定した1桁台半ばにとどまっています。再認証期限の延長は中小サプライヤーに負担を強いていますが、長期的には患者の安全に対する信頼を高めています。主要経済国では大腸がん検診の受診率向上を優先しており、これが高度な大腸内視鏡システムの一貫した購入を支えています。
ラテンアメリカおよび中東・アフリカ地域は、合計でシェアは小さいもの、その割合は増加傾向にあります。ブラジルの規制当局であるANVISAは審査プロセスを近代化し、多国籍サプライヤーを誘致しています。一方、チリにおける臨床試験の増加は、この地域における研究開発の重要性が高まっていることを示しています。湾岸協力会議(GCC)加盟国は、遠隔内視鏡検査からオンデマンド印刷ステントに至るまで、AIやロボティクスへの投資を行っており、この地域は将来的に平均を上回る成長が見込まれています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 消化器疾患の有病率の上昇
- 低侵襲内視鏡検査の普及が進んでいます
- 高齢化と検診受診率の向上
- 外来での消化器系処置に対する保険適用範囲の拡大
- AIを活用した内視鏡検査による検出率の向上(報告漏れ)
- 遠隔ケアを可能にするスマートな経口センサーカプセル(報道不足)
- 市場抑制要因
- 高い治療費および医療機器費
- FDAおよびCEの厳しい規制承認スケジュール
- 熟練した消化器内科医の不足
- 医療機器に関連する有害事象に関する報道(報告件数が過少)
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品種類別
- 内視鏡機器
- 内視鏡
- 可視化・送気システム
- 消化器用手術器具
- 肥満用手術器具
- 消化器止血デバイス
- 消化器ステントデバイス
- その他
- 内視鏡機器
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック・消化器検査室
- 在宅医療
- 疾患/障害別
- 大腸がん
- 炎症性腸疾患(IBD)
- 肥満
- 胃食道逆流症(GERD)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 湾岸協力会議 (GCC) 諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Olympus Corporation
- Boston Scientific Corporation
- Medtronic plc
- Stryker Corporation
- Johnson & Johnson(Ethicon Endo-Surgery)
- Fujifilm Holdings Corporation
- HOYA Corporation(PENTAX Medical)
- Conmed Corporation
- Cook Group Incorporated
- Ambu A/S
- Steris plc
- Karl Storz SE & Co. KG
- Coloplast A/S
- B. Braun Melsungen AG
- Smith & Nephew plc
- Intuitive Surgical Inc.
- Laborie Medical Technologies
- Qiagen N.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日


