


注意欠陥・多動性障害:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Attention Deficit Hyperactivity Disorder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116531
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
注意欠陥・多動性障害(ADHD)市場の規模は2025年に176億米ドルと評価され、2026年の185億1,000万米ドルから2031年までに237億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.15%となる見込みです。
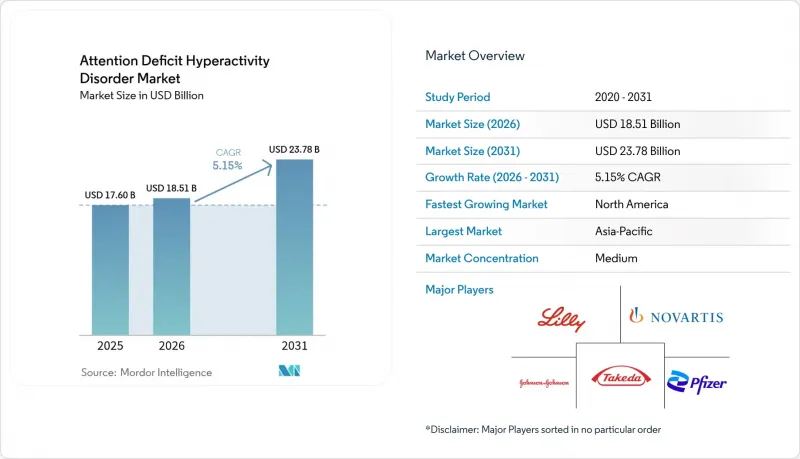
本レポートは、薬剤の種類(刺激剤および非刺激剤)、年齢層(小児(17歳以下)および成人(18歳以上))、流通チャネル(小売薬局、病院薬局、オンライン薬局)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の注意欠陥・多動性障害(ADHD)市場の動向と洞察
世界のADHD有病率の上昇
世界の有病率は上昇を続けています。2023年には、米国の3~17歳の小児の12.0%がADHDと診断されましたが、この増加は急激な病理学的変化によるものではなく、診断基準の精緻化に起因するものです。米国における成人の診断数は1,550万人を超え、その半数は18歳以降に確認されたものであり、長年にわたる認識不足が浮き彫りになっています。中国の学齢期の有病率は6.4%に達し、モデル予測によれば2029年に症例数がピークに達すると見込まれており、新興経済国における相当な潜在需要を示唆しています。有病率の上昇は処方量と連動しており、米国における刺激剤の処方箋数は2012年から2022年にかけて57.9%増加し、治療薬の全カテゴリーにわたって需要が持続しています。
認識の高まりとスクリーニングの取り組み
プライマリケアの臨床医は、検証済みのスクリーニングツールをますます活用しており、専門医への紹介の遅れを短縮しています。米国ADHDおよび関連障害専門医協会(American Professional Society for ADHD and Related Disorders)は、米国初の成人向けガイドラインを最終調整中であり、標準化された評価プロセスにおける長年のギャップを埋めることとなります。遠隔医療はアクセスを拡大しています。2024年には、診断を受けた成人の46%がオンライン診療を利用し、30.5%がオンラインで処方箋を取得しました。カナダの保険請求データによると、2024年のADHD治療薬の保険償還額は20%増加しており、これはADHDの認知が加速していることを示す指標となっています。
診断上の課題と認識不足
主観的な症状評価や、不安障害・気分障害との重複により、明確な診断が困難になっています。バイオマーカーが存在しないため、臨床医は複数の情報源に基づく評価尺度に頼らざるを得ず、その結果、偽陰性や偽陽性が生じています。miR-140-3pなどの循環マイクロRNAに関する調査は進展していますが、日常的な使用にはまだ数年を要すると見込まれています。特に資源が限られた環境にある一次医療提供者は、成人の評価に対する自信が低いと報告しており、これがアンメットニーズを長引かせています。アジア太平洋地域では、文化的なスティグマがさらに支援を求める姿勢を阻害しており、啓発活動が行われているにもかかわらず、注意欠陥・多動性障害(ADHD)治療薬の市場浸透を遅らせています。
セグメント分析
2025年の売上高の67.88%を刺激剤製品が占めており、その確固たる有効性と処方医による熟知度が示されています。一方で、安全性を重視する臨床医が転用リスクの低い薬剤を求める中、非刺激剤はCAGR7.32%を記録し、ADHD市場全体の成長率を上回りました。2024年のリスデキサムフェタミンの特許満了により、ジェネリック医薬品との競合が本格化しました。Granules India社とLupin社はFDAの承認を取得し、コストを重視する購入者に製品を供給しています。DEAによる生産制限がアンフェタミンの供給に圧力をかけ、処方医をビロキサジンやグアンファシンなどの代替薬へと向かわせています。
スーパーナス・ファーマシューティカルズ社は、2024年の「ケルブリー(Qelbree)」の売上高が前年比72%増の2億4,130万米ドルに達したと報告しており、これは新規の非刺激剤メカニズムが堅調に受け入れられていることを示しています。アトモキセチンの使用は、他地域でのロットリコールにもかかわらず安定しており、1日1回投与の選択肢に対する継続的なニーズが浮き彫りになりました。液剤のクロニジン(オニダXR)は、小児の介護者に対し、登校時間中の服薬という課題を回避できる夜間投与レジメンを提供しています。その結果、注意欠陥・多動性障害(ADHD)治療薬市場において、非刺激剤の市場規模は2031年まで、あらゆるサブカテゴリーの中で最も速いペースで拡大すると予測されています。
地域別分析
北米は、2025年の売上高の42.02%を占め、引き続き中核となる地域です。2023年、米国の薬局では4,500万件の刺激剤処方箋が調剤され、2019年の3,550万件から増加しており、臨床現場での広範な採用が示されています。カナダでは、各州が保険適用範囲を拡大し、アクセスが強化された結果、2024年の保険請求件数は20%増加しました。この地域のイノベーションの深さは特筆すべきものであり、ファースト・イン・クラスの承認製品(Onyda XR、ソリアムフェトール、CTx-1301)のほとんどが、ここで開発されたか、あるいは臨床試験が行われたものであり、パイプラインにおける優位性を裏付けています。
欧州は、構造的には成熟しているもの、規制の厳しい環境です。パンデミック後、2022年までに処方量はCOVID-19以前の予測を16.4%上回り、薬物療法に対する社会的受容度が高まっていることを示しています。EMAによる「Paxneury」および「Tuzulby」の承認により、小児治療アルゴリズムにグアンファシンおよび徐放性メチルフェニデートが選択肢として加わりました。ドイツはデジタル治療薬の分野を牽引しており、EndeavorRxはCEマークと保険償還コードを取得し、導入プロセスを加速させています。
アジア太平洋地域は、政策の自由化と人口の都市化に後押しされ、6.42%という最も高いCAGRを記録しています。日本政府が支援するバイオテクノロジーへの優遇措置は、神経科学分野のスタートアップを活性化させ、臨床試験の受け入れ能力を拡大させています。中国における小児の有病率は6.4%であり、全国規模でスクリーニングが拡大するにつれ、数千万人の潜在的な患者数に相当します。インドの製薬企業は、ジェネリック医薬品「Vyvanse」などのFDA承認を活用し、世界的に低価格な選択肢を供給することで、地域における治療の経済的負担軽減を図っています。残る課題としては、農村部での医療格差や根強い社会的偏見などが挙げられますが、デジタルリテラシーの向上により一部の障壁は緩和されており、注意欠陥・多動性障害(ADHD)治療市場は、まず大都市圏で着実に普及し、その後、地方都市へと広がっていくことが予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のADHD有病率の上昇
- 意識の高まりとスクリーニングの取り組み
- 薬物療法および製剤技術の進歩
- 支援的な償還・適用方針
- 遠隔医療を通じた成人患者層の拡大
- デジタル治療と薬物療法の統合
- 市場抑制要因
- 診断上の課題と認識不足
- 覚醒剤の高い乱用リスクと安全性に関する懸念
- 規制対象物質に対する厳格な規制措置
- ヘルスケア保険者によるコスト抑制の圧力
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤タイプ別
- 覚醒剤
- アンフェタミン
- メチルフェニデート
- デキストロアンフェタミン
- デキスメチルフェニデート
- リスデキサムフェタミン・ジメシル酸塩
- 非刺激性
- アトモキセチン
- ブプロピオン
- グアンファシン
- クロニジン
- 覚醒剤
- 年齢層別
- 子ども(17歳まで)
- 成人(18歳以上)
- 流通チャネル別
- 小売り薬局
- 病院薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Takeda Pharmaceutical Co.(Shire)
- Novartis AG
- Johnson & Johnson(Janssen)
- Eli Lilly & Co.
- Pfizer Inc.
- Mallinckrodt plc
- Supernus Pharmaceuticals
- Aytu BioPharma(NEOS Therapeutics)
- Ironshore Pharmaceuticals
- KemPharm Inc.(Corium)
- Tris Pharma
- Aurobindo Pharma
- Lupin Ltd.
- Otsuka Holdings
- Hisamitsu Pharma(Noven)
- Purdue Pharma(Adlon)
- Corium Inc.
- Sun Pharmaceutical Inds.
- Amneal Pharmaceuticals
- H. Lundbeck A/S
- Shionogi & Co. Ltd.
- Rhodes Pharmaceuticals
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日