


バセドウ病:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Graves Disease - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116504
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
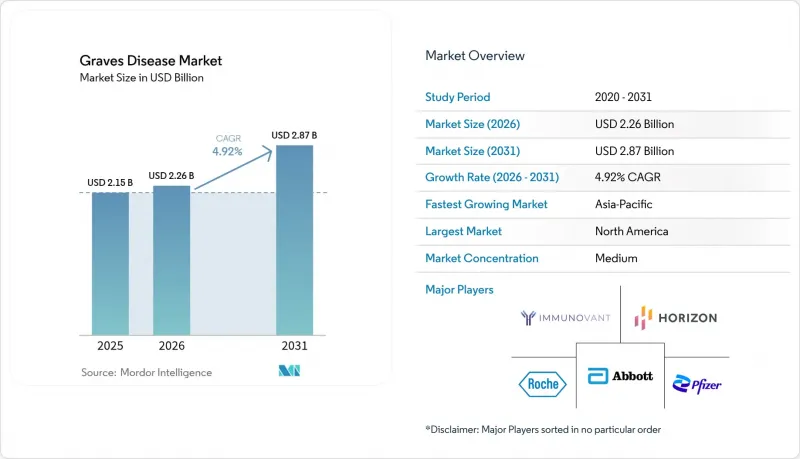
Mordor Intelligenceによると、バセドウ病の市場規模は2025年に21億5,000万米ドルと評価され、2026年の22億6,000万米ドルから2031年までに28億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.92%となる見込みです。
世界のバセドウ病市場の動向と洞察
甲状腺機能亢進症およびバセドウ病の有病率の上昇
先進国および新興経済国双方で発症率が上昇する中、バセドウ病市場は拡大を続けています。パンデミック期間中、小児の症例数は60%増加し、自己免疫性甲状腺機能障害におけるウイルス性誘因の役割が浮き彫りになりました。ヨウ素充足地域における診断率の向上により、特に遺伝的素因の強いアジア系および白人集団において、これまで見逃されていた無症候性疾患が明らかになっています。製薬開発企業は、こうした疫学的知見を活用して、対象患者の選定基準を精緻化し、臨床試験への被験者登録率を向上させ、規制当局の承認取得の可能性を高めています。医療システム側では、内分泌学の遠隔診療サービスを拡大することでこれに対応しており、これにより専門医の不足によるボトルネックを解消し、早期介入率を向上させています。ライフスタイルや食生活の変化が続く中、発症率の増加は、あらゆるレベルの医療提供において、需要を牽引する主要な要因であり続けています。
標的免疫療法のパイプライン
新規のFcRn阻害薬およびCD40拮抗薬は、バセドウ病市場において持続的なプレミアム価格設定を可能にするというイノベーションのストーリーを裏付けています。バトクリマブは、抗甲状腺薬で症状がコントロールされていない患者において76%の奏効率を示し、半数以上が従来の治療を完全に中止しました。臨床的な差別化により、生涯にわたる甲状腺ホルモン補充療法の必要性が減少し、再発リスクも軽減されるため、支払者の判断は疾患修飾療法へとシフトしています。「画期的な治療法」および「希少疾病用医薬品」の指定により開発期間が短縮され、ベンチャー投資やライセンシング契約が促進されています。多適応症プラットフォームが登場する中、開発企業は製造および流通における規模の経済を活かし、長期的な利益率をさらに強化しています。
生涯にわたる疾患管理に伴う高い総費用
米国では、生物学的製剤の治療費が38万米ドルを超え、レボチロキシン(甲状腺ホルモン製剤)の年間処方数が8,200万件に達しているため、バセドウ病市場は多大なコスト圧力に直面しています。モニタリング、生産性の低下、併存疾患の管理に伴う間接費用も負担を増大させており、特に保険の普及率が低い資源の乏しい地域ではその影響が顕著です。為替相場の変動により、有効成分の輸入コストが膨らみ、ジェネリック医薬品の供給安定性が脅かされています。こうした経済的な摩擦が、支払いを長期的な治療成果に連動させる「価値に基づく医療(VBC)」のパイロット事業を推進し、慢性疾患の治療薬の使用期間を短縮または不要にするソリューションへの需要を刺激しています。
セグメント分析
2025年、TSH検査は売上高シェアの45.92%を維持し、主要なスクリーニングおよびモニタリングツールとしての地位を裏付けています。それにもかかわらず、臨床医が甲状腺刺激免疫グロブリン(TSI)の力価と疾患活動性および治療反応を関連付けるにつれて、抗体検査はCAGR6.15%で拡大しています。バセドウ病市場では両方の検査法が採用されていますが、迅速な結果が得られる抗体パネルが、個別化された治療戦略の指針としてますます重要な役割を果たしています。遊離T4およびT3の測定は、投与量の調整に依然として不可欠であり、一方、サイログロブリン検査は術後の再発をモニタリングする役割を果たしています。また、血清中のビタミンD濃度が20~29 ng/mLの範囲にある場合、TRAbの寛解率が高まることが研究で明らかになったことを受け、ビタミンD状態の検査が普及しつつあります。
ポイント・オブ・ケア(POC)プラットフォームの導入台数が増加していることで、初期診断がプライマリケアの現場に近づき、専門医への紹介が加速し、バセドウ病市場全体が拡大しています。高解像度超音波検査やフュージョンイメージングは、構造的な知見をもたらし、放射性ヨウ素療法、手術、あるいは新たなアブレーション技術のいずれを選択するかを決定する判断材料となります。バセドウ病関連業界は、患者の診療プロセスを効率化し、医療機関の利益率を向上させる診断・治療のセット提供の恩恵を受けています。抗体プロファイリングの臨床的価値に見合った償還政策が整備されるにつれ、多項目検査が可能な検査機関は、さらなる市場シェアを獲得する態勢が整っています。
抗甲状腺薬は、経口投与の簡便さと低取得コストを反映して、2025年においても依然として売上高の40.78%を占めています。しかし、FcRn阻害薬とIGF-1R拮抗薬は、2031年までにCAGR6.02%という最も高い成長率を記録し、バセドウ病市場の価値の優先順位を塗り替える見込みです。難治性患者におけるバトクリマブの76%という奏効率は、有効性における飛躍的な進歩を示しています。放射性ヨウ素療法は、心血管リスクの高い高齢患者層に好まれて引き続き行われていますが、供給の不確実性が積極的な拡大計画を制限しています。
熱アブレーションは低侵襲な暫定治療法として、合併症を最小限に抑えつつ、1年後の正常甲状腺機能状態を96%達成しています。外科的甲状腺切除術は、大きな甲状腺腫、悪性腫瘍の疑い、または治療失敗の場合において、依然として根治的な治療法であり、神経モニタリングプロトコルの更新により合併症発生率は低下しています。全体として、多様な治療法の選択肢が患者の選択権を保障していますが、保険者が長期的なコスト削減を重視するにつれ、収益構成はバイオ医薬品にますます偏りつつあります。
地域別分析
北米は、先進的なインフラ、充実した臨床試験ネットワーク、そしてファースト・イン・クラスのバイオ製剤を給付対象とする支払機関の準備態勢に支えられ、2025年には39.42%の収益シェアを維持し、主導的な地位を保っています。2031年までの同地域のCAGR4.38%は、価値に基づく医療への着実な移行と、精密診断へのアクセス拡大に起因しています。米国の医療提供者は、画像診断、抗体パネル、内分泌科のコンサルテーションを統合ケアパスに組み込む傾向が強まっており、治療開始までの時間を短縮しています。専門クリニックへの多額のプライベート・エクイティ投資は、患者の処理能力をさらに向上させ、実世界エビデンス研究のためのデータ生成を加速させています。
アジア太平洋地域は、バセドウ病市場において最も急速に成長している領域であり、CAGRは5.98%で推移しています。中国やインドにおける政府主導の健康保険制度の拡大が診断受診率の向上を牽引する一方、日本では待ち時間を短縮し、医療費総額を削減する外来アブレーションプロトコルが先駆的に導入されています。国内のバイオテクノロジー投資により、バイオシミラー抗体の現地生産が可能となり、手頃な価格での提供が促進されています。地方では遠隔医療の導入が急増しており、専門医が複雑な症例を遠隔で管理できるようになっています。全体として、人口規模、経済成長、政策改革が相まって、アジア太平洋地域は収益増加の主要な原動力となっています。欧州は、費用対効果と早期技術評価を重視する公的ヘルスケア制度に支えられ、4.59%というバランスの取れたCAGRを記録しています。規制枠組みの調和により生物製剤の承認プロセスが効率化され、確立された甲状腺研究コンソーシアムが多施設共同試験を促進しています。中東・アフリカ地域は、インフラの整備と慢性疾患に対する意識の高まりにより専門医へのアクセスが改善され、5.61%のCAGRを達成しています。湾岸地域の卓越した研究拠点は、そのノウハウを北アフリカ全域に広めており、一方、製薬各社は、保険適用リストへの掲載を確保するため、入札契約の獲得を目指しています。南米はCAGR5.05%で成長しており、ブラジルの国民皆保険制度では抗体検査の保険適用が追加され、アルゼンチンでは輸入依存度を低減するため、国内でのレボチロキシン生産が奨励されています。これらの動向が相まって、バセドウ病市場の世界の展開範囲が広がり、多国籍企業が製造および医学教育プログラムの現地化を進めるよう促しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 甲状腺機能亢進症およびバセドウ病の有病率の上昇
- 心血管リスクの高い患者における放射性ヨウ素療法の採用拡大
- 希少自己免疫疾患に対する保険適用範囲の拡大と資金提供の拡充
- 高解像度・核融合ガイド下甲状腺画像診断の進歩
- 対象となる免疫療法(FcRnおよびCD40拮抗薬)の開発パイプライン
- 超音波ガイド下熱アブレーション技術の急速な普及
- 市場抑制要因
- 生涯にわたる疾患管理にかかる総費用の高さ
- 抗甲状腺薬の再発および有害事象のプロファイル
- I-131同位体のサプライチェーンおよび廃棄に関する制約
- ファースト・イン・クラスの生物製剤をめぐる規制上の不確実性
- 疫学および疾病負担の分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療別
- 抗甲状腺薬
- 放射性ヨウ素療法
- 手術(甲状腺切除術)
- 標的免疫療法および生物学的製剤
- 超音波ガイド下熱アブレーション
- 患者の年齢層別
- 小児
- 成人
- 高齢者
- エンドユーザー別
- 病院
- 専門クリニックおよび内分泌センター
- 外来手術センター
- 小売薬局およびオンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Argenx SE
- bioMerieux SA
- Cardinal Health
- Eisai Co. Ltd.
- F. Hoffmann-La Roche AG
- GE HealthCare Technologies Inc.
- Horizon Therapeutics plc
- Immunovant Inc.
- Institute of Isotopes Co. Ltd.
- Jubilant Pharma Holdings Inc.
- Medtronic plc
- Merck KGaA
- Nanjing Nuoyuan Medical Devices Co.
- Novartis AG
- Pfizer Inc.
- Sun Pharmaceutical Industries Ltd.
- Teijin Pharma Ltd.
- Thermo Fisher Scientific Inc.
- Viridian Therapeutics Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


