


歯科縫合糸:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Suture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116495
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界の歯科縫合糸市場規模は2億3,924万米ドルと推定されており、2025年の2億2,468万米ドルから拡大し、2031年には3億2,754万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.48%で成長すると見込まれています。
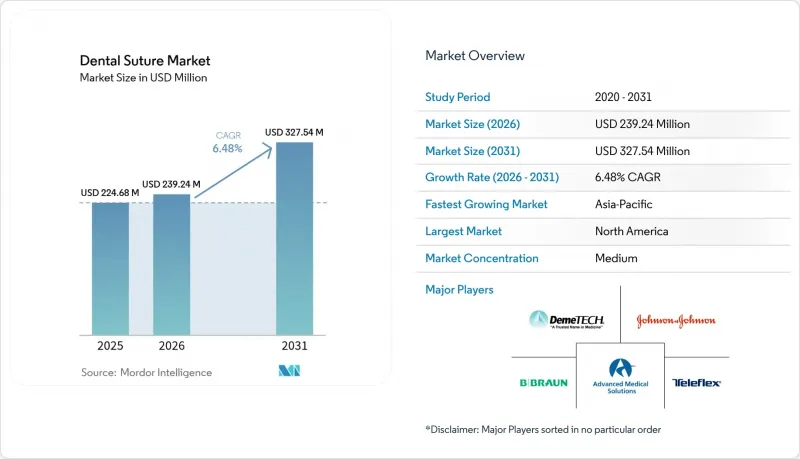
本レポートは、縫合糸タイプ(吸収性、非吸収性)、素材(合成素材、天然素材)、患者年齢層(17歳以下およびそれ以上)、用途(抜歯、歯周治療など)、最終用途(歯科医院、病院、外来手術センター)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科縫合糸市場の動向と洞察
歯周病の有病率の上昇と抜歯処置の増加
2024年には10億人以上が歯周病に罹患しており、疫学的モデルでは2050年までに15億6,000万症例に達すると予測されています。この疾患の発生率は加齢とともに急激に上昇し、社会経済的な差異も顕著に見られます。そのため、細菌の浸入を防ぐために組織を正確に接合することを前提とした、多様な臨床プロトコルが採用されています。外科的ガイドラインでは、特に治癒を複雑にする糖尿病や心血管疾患を併発している患者において、フラップの安定性を確保するための不可欠な手段として、高品質な縫合糸の選択が重視されています。
世界における歯科インプラント手術の増加
2016年の米国におけるインプラント普及率は5.7%でしたが、アクセスの拡大動向が続けば、2026年までに23%に達すると予測されています。インプラント手術では通常、初期のフィクスチャ埋入、メンブレンの固定、軟組織の形成など、数回にわたる縫合が必要となり、患者1人あたりの縫合糸の使用量が倍増します。インプラント症例の56.6%で位置決め誤差が依然として生じており、これが再手術につながり、縫合糸の需要をさらに増加させています。
代替品としての組織用接着剤およびシーラントの利用可能性
臨床試験によると、歯周外科手術において、口腔内用シアノアクリレートは、縫合糸の61.36%に対し、71.97%の歯根被覆率を確保できることが示されており、閉鎖時間も7.31分から2.16分に短縮されます。また、接着剤を使用することで除去のための再診が不要となり、症例数の多い診療所にとってはコスト面でのメリットとなります。その普及が進むにつれ、特に小さな切開の場合において、日常的な縫合糸の使用量が脅かされる恐れがあります。
セグメント分析
2025年には、非吸収性フィラメントが歯科縫合糸市場の54.10%を占めていましたが、2031年までに吸収性製品が6.78%という最高水準のCAGRを達成すると予測されています。吸収性カテゴリーは、組織の治癒動態に合わせた制御された分解と引張強度の維持を実現する合成ポリマーの恩恵を受けています。生分解性歯科縫合糸の市場規模は、規制の枠組みにおいてその生分解プロファイルが承認されるにつれて拡大すると予測されています。縫合糸の除去のための通院が不要になるため、歯科医院は予約の柔軟性を高め、患者1人あたりの診療時間を短縮でき、これが採用を後押ししています。
ポリグラクチンやポリグリコール酸製ブレードは、現在では絹やナイロンに匹敵する引張強度を実現しつつ、組織反応性が低いという特徴を備えています。これは、微生物が豊富な口腔内環境において極めて重要な特性です。審美領域向けのモノフィラメント製品が製品ラインナップに加わるにつれ、採用の勢いはさらに加速しています。予測期間を通じて、非吸収性縫合糸は、恒久的な引張支持を必要とする特定の適応症において引き続き主流となる見込みですが、そのシェアは吸収性縫合糸に取って代わられ、徐々に縮小していくと予想されます。
合成繊維は2025年の売上高の59.62%を占めており、2031年まで年率7.02%の複合成長率を維持し、歯科縫合糸市場において明確な主導的地位を維持すると予測されています。その低い細菌付着性と安定した吸収率は、天然素材の代替品を上回っており、感染管理が最優先される処置において特に重要です。一方、絹やセルロースなどの天然素材は、化学添加物に敏感な患者層において、ニッチな需要を維持しています。
環境に優しい素材を求める規制の動きが、合成素材の強さと植物由来の基材を融合させるハイブリッド型の研究開発を後押ししています。セルロースで補強されたポリラクタイド編組糸の初期プロトタイプは、性能と持続可能性の要求を両立させる有力な橋渡しとなる可能性を示唆しています。まだ商品化されてはいませんが、このような製品は、購入者の選定基準を環境性能重視へとシフトさせる可能性があります。
地域別分析
北米は2025年、高い施術件数、充実した保険適用範囲、および医療従事者による高品質素材への習熟度を背景に、世界売上高の36.90%を占めました。2025年のスゼトリギンの承認など、オピオイド使用を抑制する鎮痛法に関する米国独自の取り組みは、患者の快適性を確保し、選択的手術の促進に寄与しています。最近、輸入歯科用消耗品に10%の関税が課されたことで、調達先が現地の縫合糸メーカーへとシフトする可能性がありますが、2031年までの地域CAGRが7.05%であることを踏まえると、市場の魅力は依然として高いと言えます。アジア太平洋地域は、可処分所得の増加、都市化、そして大規模な公衆衛生への投資により、7.25%という最も高いCAGRを示しています。一人当たりの施術率は北米より低いもの、膨大な人口基盤が比類のない施術件数の可能性を秘めています。インド、中国、韓国の国内企業は、コスト競争力のある代替品を提供しつつ、需要に応えるべく生産能力を拡大しています。欧州では、基礎的な修復治療をカバーする単一支払者保険制度に支えられ、年率6.80%の着実な成長を記録しました。厳格な環境政策により、生分解性フィラメントへの移行が加速しています。フランスやドイツにおける現地調達規制は、域内生産を促進し、欧州ブランドに輸入品に対する競争上の優位性をもたらしています。ラテンアメリカおよび中東・アフリカの成長率は、それぞれ6.33%と5.95%となっています。経済の変動は常なる課題ですが、ブラジルの「拡大国家口腔保健政策」のような的を絞った政府プログラムにより、需要が加速する地域も生まれています。GCC諸国は、高度な審美修復を求める富裕層の患者を誘致するために医療観光を活用しており、これにより高級縫合糸の消費が支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 歯周病の有病率の上昇と抜歯処置の増加
- 世界における歯科インプラント手術の増加
- 歯科分野における吸収性縫合糸の採用拡大
- チェアサイド顕微鏡によって可能となった、歯科外来における顕微外科手術の拡大
- 生分解性歯科材料に対する規制面からの後押し
- より精密な閉鎖を必要とする、患者ごとにカスタマイズされた3Dプリント移植膜の採用
- 市場抑制要因
- 代替品としての組織用接着剤およびシーラントの入手可能性
- 高度な合成吸収性縫合糸の高コスト
- 一般歯科医師における高度な縫合技術のスキルギャップ
- 使い捨て歯科用医療機器に対する厳格な廃棄物処理規則
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 縫合糸タイプ別
- 吸収性
- 非吸収性
- 素材別
- 合成素材
- 天然素材
- 患者年齢層別
- 17歳以下
- 17歳以上~65歳以下
- 65歳以上
- 用途別
- 抜歯
- 歯周治療
- 矯正治療
- 審美歯科
- その他の用途
- 最終用途別
- 歯科医院
- 病院
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Advanced Medical Solutions Group PLC
- Assut Medical Sarl
- B. Braun Melsungen AG
- COLTENE Holding AG
- DemeTECH Corporation
- DSI Dental Solutions
- Envista Holdings Corporation
- Henry Schein, Inc.
- HuFriedyGroup
- Johnson & Johnson Services, Inc.
- Katsan Medical Devices
- LUX-SUTURES S.A.
- Mani, Inc.
- SERAG-WIESSNER GmbH & Co. KG
- Shandong Weigao Group Medical Polymer Co., Ltd.
- SMI AG
- Sutumed Corp.
- Teleflex Incorporated
- Theragenics Corporation
- TI Medical Private Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日