


世界の神経モニタリングシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Nerve Monitoring System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116494
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、神経モニタリングシステム市場の規模は、2025年の14億9,000万米ドルから2026年には15億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.45%で推移し、2031年には20億5,000万米ドルに達すると予測されています。
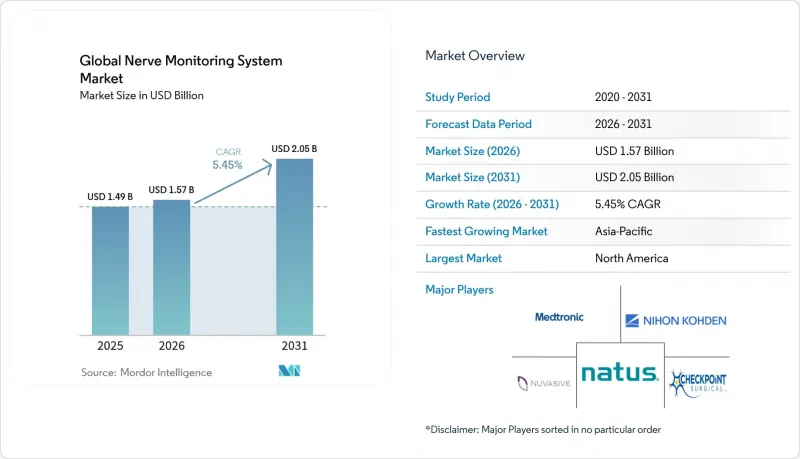
本レポートでは、業界を「技術別(筋電図(EMG)、脳波検査(EEG)、皮質電図(ECOG)、誘発電位(EP))」、「用途別(脳神経外科、脊椎外科、耳鼻咽喉科手術、心血管用途、その他の用途)」、「エンドユーザー別(病院および外科センター、外来手術センター)」、および「地域別」に分類しています。
世界の神経モニタリングシステム市場の動向と洞察
脊椎外科および脳神経外科における術中EMGの急速な普及
2020年に策定された韓国のガイドラインでは、運動経路の温存にEMGが不可欠であると明記され、脊椎変形症症例における採用率が85%以上に高まったことを受け、筋電図検査は複雑な脊椎および頭蓋手術において標準的な手法となっています。EMGと体性感覚誘発電位および運動誘発電位を組み合わせたマルチモーダルプロトコルにより、偽陰性率は2%未満に低減され、これにより外科医や医療機関の医療過誤リスクが軽減されています。ロボット手術プラットフォームでは、自律的な軌道補正のためにEMGデータへの依存度が高まっており、この技術は手術ワークフローにさらに深く組み込まれています。電極やプローブに対する予測可能な需要は、消耗品の売上を安定させ、サプライヤーが使い捨てデザインの改良を進める後押しとなっています。進行中の臨床研究では、EMGを採用した場合に神経学的転帰が改善されることが引き続き示されており、これは病院の購入決定を後押しし、神経モニタリングシステム市場の拡大に寄与しています。
耳鼻咽喉科における神経モニタリング処置の保険償還対象拡大
米国耳鼻咽喉科学会(AAO)が発表した改訂版CPTコードにより、内分泌および気道手術における術中神経生理学的モニタリングの請求手続きが簡素化されました。現在、連続モニタリングは間欠的アプローチよりも高い報酬が支払われるため、医療提供者は利益率を損なうことなく機器をアップグレードできるようになりました。電極を内蔵した特殊な気管内チューブは、セットアップ時間を短縮し、信号の安定性を向上させるため、外科医からの受容が広がっています。連続モニタリングを採用した甲状腺手術では、反回神経損傷の発生率が低下しており、これは保険会社にとって測定可能なコスト削減につながっています。この償還の勢いは、新たなサプライヤーを耳鼻咽喉科分野に引き寄せ、神経モニタリングシステム市場における手術固有の消耗品をめぐる競合を激化させています。
高額な設備投資と使い捨て電極の価格
包括的なモニタリングコンソールの価格は15万米ドルから30万米ドルに及び、小規模な外来センターや新興市場の病院にとっては乗り越えるのが困難な障壁となっています。使い捨て電極は手術1回あたり200~500米ドルの追加費用となり、コストに敏感な環境では利益率を圧迫しています。2024年の診療報酬コードの変更により、一部の神経調節処置に対する償還額は増加しましたが、多くの適応症において依然として格差が残っています。予算に制約のある医療機関の間では、リースモデルや従量課金契約が支持を集めつつありますが、初期費用は依然として導入の主な障壁となっており、特に高所得国以外において、神経モニタリングシステム市場の拡大を鈍らせています。
セグメント分析
2025年、神経モニタリングシステム市場の売上高の45.32%を神経モニターが占めており、病院にとって基礎的な設備投資としての役割が浮き彫りになっています。一方、神経刺激用電極およびプローブはCAGR6.55%で成長しており、これは消耗品の継続的な販売が全体的な利益のシェアをますます占めるようになることを示唆しています。単回使用方針により、滅菌コストや交差汚染のリスクが排除されるため、アクセサリーやその他の消耗品は最も急速な成長を見せています。製品構成は、「カミソリと刃」モデルへと進化しており、これによりベンダーのキャッシュフローが安定し、電極設計における継続的なイノベーションが促進されています。
消耗品を中心とした戦略は、資本設備に関連する法的責任リスクを軽減する効果もあります。これは、2024年に患者の負傷に関連して主要なモニタリングシステムがリコールされた事例が如実に示しています。高い信号対雑音比を実現し、RFID追跡機能を統合したプレミアム電極は、1ケースあたり500米ドルを超える価格帯を形成しており、機器自体の利益率低下を相殺しています。医療機関による購買の一元化が進む中、柔軟なサービス契約や自動補充サービスを提供するサプライヤーが優位性を獲得しています。こうした動向は、神経モニタリングシステム市場において、消耗品が重要な促進要因としての地位を確固たるものにしています。
筋電図(EMG)は2025年に売上高の38.92%を占め、6.95%のCAGRで拡大しており、脊椎、頭蓋、耳鼻咽喉科(ENT)の各分野における汎用性を反映しています。EMGはAIプラットフォームとの互換性により、その導入がさらに加速しています。これは、機械学習によってアーチファクトの除去精度が向上し、アラートの通知が迅速化されるためです。脳波検査(EEG)および誘発電位モニタリングは、覚醒下開頭術や複雑な脊柱側弯症矯正において依然として不可欠ですが、売上高の割合は比較的小さいままです。皮質電位図(ECoG)は、主にてんかん手術で使用されるニッチな分野として存続していますが、高度に専門化された需要があるため、高価格帯を維持しています。
日本の脊椎外科医の間では、手術の確実性を高めるためにEMG、SSEP、MEPを組み合わせたマルチモーダルモニタリングの統合が進んでいます。ベンダー各社は現在、自社のコンソールを、複数の信号モダリティやサードパーティ製ソフトウェアに対応するオープンプラットフォームとして位置づけ、顧客の投資が将来にわたって価値を維持できるよう配慮しています。ロボット手術ソリューションにはミリ秒レベルのフィードバックループが求められるため、技術プロバイダーは遅延時間とデータ融合能力の向上に注力しています。こうした要件により、高い研究開発費が維持され、神経モニタリングシステム市場は着実な技術的進歩の軌道をたどっています。
地域別分析
北米は、堅調な保険償還と主要機器メーカーの存在に後押しされ、2025年に売上高の41.38%を占めました。脊椎および耳鼻咽喉科分野における手術件数の多さが、電極の安定した消費を支えています。手術室用機器のサイバーセキュリティに対する規制当局の監視強化により、一部の病院は国内サプライヤーへの切り替えを進めており、この動向がベンダーシェアの再編をもたらしています。医療従事者の不足により、遠隔モニタリングネットワークやAIによる意思決定支援の急速な導入が促進され、同地域の神経モニタリングシステム市場全体で技術の入れ替わりが持続しています。
アジア太平洋地域は、各国が外科インフラへの投資を行い、欧米の手術プロトコルを採用していることから、2031年までCAGR8.02%を記録すると予測されており、これは世界最速の成長率となります。中国の国家医薬品監督管理局(NMPA)は2024年に医療機器の承認手続きを簡素化し、モニタリングプラットフォームの輸入を迅速化しました(english.nmpa.gov.cn)。2030年までに500億米ドルに達すると予測されるインドの医療機器セクターは、依然として輸入に大きく依存しており、多国籍ベンダーに大きな成長の余地をもたらしています。日本では、AI分析やロボット技術を日常的な脊椎手術に統合するなど、高度なマルチモーダルモニタリングの導入が進んでいます。
欧州では、統一された安全規制と国境を越えた医療提供の取り組みを基盤として、着実な拡大が見られます。病院の統合が進む中、北米と同様に機器のバンドル契約が促進されています。一方、南米および中東では、コスト面での制約が依然として残る中、導入は増加傾向にあるもの、その進捗にはばらつきが見られます。遠隔モニタリングは、地域の人材不足を緩和し、小規模な病院でも高度な手術に参加できるようにしています。こうした各地域の動向が、世界の神経モニタリングシステム市場の多様な成長パターンに寄与しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 脊椎・脳神経外科における術中筋電図(EMG)の急速な普及
- 保険適用となる耳鼻咽喉科の神経モニタリング処置の増加
- IONMを必要とする複雑な腫瘍切除術の増加
- 病院の統合が、医療機器のセット購入を促進しています
- AIを活用したリアルタイムの信号品質分析(報道が不十分)
- クラウド型遠隔IONMサービスプロバイダーの成長(報告が不十分)
- 市場抑制要因
- 高い資本コストと使い捨て電極の価格設定
- 認定神経生理学者の不足
- 遠隔監視における信号遅延リスク(報告不足)
- ネットワークに接続された手術室におけるサイバーセキュリティ上の脆弱性(報告件数が少ない)
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 神経モニタ
- 神経刺激用電極およびプローブ
- アクセサリーおよび消耗品
- 技術別
- 筋電図(EMG)
- 脳波検査(EEG)
- 誘発電位(EP)
- 電気皮質図法(ECoG)
- 用途別
- 脳神経外科
- 脊椎手術
- 耳鼻咽喉科手術
- 心血管手術およびその他の手術
- エンドユーザー別
- 病院および外科センター
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- NuVasive Inc.
- Nihon Kohden Corporation
- Natus Medical Incorporated
- inomed Medizintechnik GmbH
- Dr Langer Medical GmbH
- Cadwell Industries Inc.
- Magstim(Neurosign)
- Checkpoint Surgical Inc.
- Neurovision Medical Products
- Alpha Omega Engineering
- Impulse Monitoring Inc.
- Biotronic NeuroNetwork LLC
- Moberg ICU Solutions
- Synapse Biomedical Inc.
- Compumedics Limited
- AxoGen Inc.
- Soterix Medical Inc.
- Brainlab AG
- Medline Industries LP
- Zimmer Biomet(NeuroCare)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


