


虫歯検出器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Caries Detector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116493
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、虫歯検出装置の市場規模は、2025年の3億8,343万米ドルから2026年には4億1,456万米ドルへと拡大し、2026年から2031年にかけてCAGR8.12%で推移し、2031年には6億1,251万米ドルに達すると予測されています。
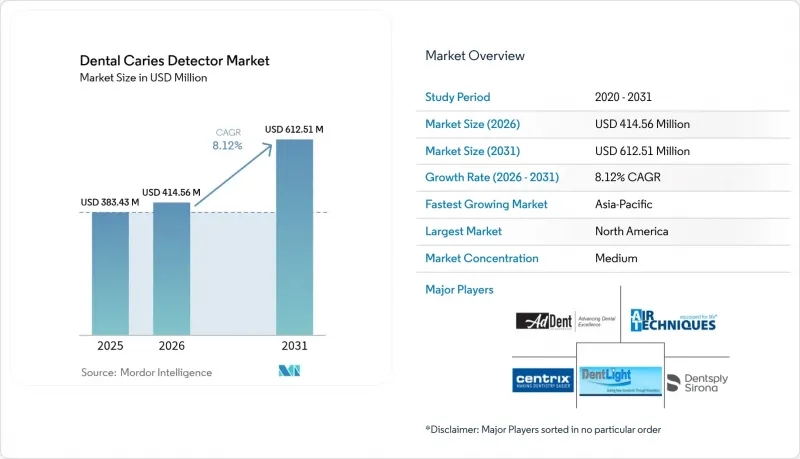
本レポートは、製品別(レーザー蛍光装置、近赤外透過照明装置、光ファイバー透過照明装置、光干渉断層撮影(OCT)システムなど)、エンドユーザー別(病院、歯科医院など)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の虫歯検出器市場の動向と洞察
虫歯の有病率の上昇
現在、約35億人が未治療の口腔疾患に直面しており、早期発見ソリューションは世界の必要性となっています。各国の保健省は予防医療へとますます重点を移しており、携帯型蛍光装置やAIを活用した画像診断に依存する大規模スクリーニングプログラムに予算を割り当てています。未治療の虫歯は、限られた医療資源を消費する複雑な治療へと発展する可能性があるため、保険者は下流のコストを抑制するために早期診断を奨励しています。バッテリー駆動の携帯型検出器は、アジア太平洋地域全域の巡回診療所や学校でのプログラムで人気を集めています。人口レベルの疫学データは機械学習モデルに活用され、医療提供者がリスクを層別化し、リソースを的確に配分するのに役立っています。事後対応的な充填治療から、事前の脱灰モニタリングへのこの体系的な転換が、虫歯検出器市場の相当な部分を支えています。
高度な診断機器の導入拡大
従来の視診・触診では初期の病変を見逃すことが多いため、臨床医は診断感度を高めるために、レーザー蛍光検査、近赤外透過照明、AIによる意思決定支援を活用しています。口腔内スキャナーは米国の歯科医院で57%の導入率に達しており、現在では2次元レントゲン写真では見落とされがちな脱灰を指摘するAIモジュールが組み込まれています。AIを導入した歯科医院では、患者の治療承諾率が22%上昇し、1拠点あたり年間最大7万8,000米ドルの追加収益が報告されています。ワークフローの刷新には短期的な研修負担が伴いますが、早期導入者は、診断の迅速化と患者との充実したコミュニケーションを通じて、競合他社との差別化を図っています。その結果、ベンダー各社はソフトウェアのアップデートにチュートリアルやリアルタイムの意思決定支援機能を組み込み、後発導入者の学習曲線を緩和しています。
新興市場における機器の高コストと限られた保険償還
高度な検出器の価格は1台あたり1万5,000米ドルから5万米ドルで、年間メンテナンス費やソフトウェアのサブスクリプション料により、運営コストが25%増加する可能性があります。新興経済国の多くの公的および民間保険会社は、これらの機器を「選択的治療」に分類しており、経済的負担が患者に転嫁されています。自己負担額は平均月収を上回ることが多く、利用は富裕な都市部に限定されています。リース制度や収益分配型パートナーシップにより、資金面の制約は緩和され始めていますが、移動式診断車による巡回体制を通じて、農村地域にも携帯型装置が提供されています。インド、ブラジル、エジプトの国家口腔保健プログラムでは、予防的診断を含む償還パッケージの試験導入が進められていますが、基礎的な医療保険への大規模な組み込み実現には、まだ数年を要する見込みです。
セグメント分析
レーザー蛍光装置は、臨床現場での定着度と診断の信頼性により、2025年の虫歯検出器市場において45.73%という最大のシェアを維持しました。これらのハードウェア中心のソリューションは、大規模なIT刷新を行わずに、診療席での即時確認を求める歯科医院にとって、依然として定番となっています。しかし、AI画像診断プラットフォームはCAGR10.98%で拡大しており、診断能力を固定設備の購入から切り離すソフトウェアサブスクリプションへの構造的な転換を推進しています。AIモジュールは新しいレントゲン写真から継続的に学習するため、製品のライフサイクルを通じて診断精度が向上します。近赤外線透過照明や光ファイバーシステムは、特に小児や妊婦の患者層において、放射線を使用しない画像診断を求めるニッチなニーズに応えています。光干渉断層撮影(OCT)はハイエンド分野へと拡大しており、調査や複雑な修復計画に役立つマイクロメートル単位の解像度を持つ断面画像を提供しています。
ハードウェアとソフトウェアの融合により、蛍光プローブにAIファームウェアが組み込まれ、口腔内スキャナーにう蝕診断アルゴリズムが統合されるなど、カテゴリーの境界線が曖昧になっています。ベンダー各社は、単体のデバイスだけでなく、複数の画像モダリティを網羅するクラウドベースのエンジンについてもFDAの承認を取得しており、その価値提案を単なるポイントソリューションの枠を超えて高めています。統合された製品エコシステムは、検出データをデジタル治療計画スイートと同期させ、修復の精度を高めるとともに、顧客の定着を強固なものにします。ファームウェアのダウンロードなど、新しいアルゴリズムを活用できるモジュール式のアップグレードパスを提供するベンダーは、コスト意識の高い歯科医院から支持を集めています。競合上の差別化は、ハードウェアの光学性能やレーザー波長だけでなく、サイバーセキュリティの実績、稼働時間の保証、ユーザー体験(UX)のデザインにますます依存するようになっています。
地域別分析
北米は、豊富な民間保険、有利な償還コード、およびAIプラットフォームに対する早期のFDA承認に支えられ、2025年の売上高の41.18%を占めました。ボストン、ニューヨーク、シリコンバレー周辺の歯科技術クラスターは、継続的な製品アップグレードに向けて資本と人材を集めています。米国の医療機器メーカーとカナダの歯科サービス組織(DSO)との国境を越えた連携により、両国での展開が加速しています。北米における虫歯検出装置の市場シェアは、グループ診療所やDSOが数百の診療室に標準化された診断システムを導入していることから、堅調さを維持しています。
欧州では、EU医療機器規則(MDR)の厳格なコンプライアンスコストにもかかわらず、着実な普及が見られます。ドイツ、フランス、英国が地域内の受注の大部分を占めており、エビデンスに基づくプロトコルのもとでAIの特異性を検証する産学連携がこれを後押ししています。スカンジナビア諸国やオランダの公的医療サービスでは、蛍光法に基づく予防検診の費用が償還されており、これにより民間開業医も同様の技術スタックを導入するよう促されています。MDRは中小メーカーにとって参入障壁を高めますが、患者の信頼を高め、偽造品の輸入を削減することで、市場の品質基準を確固たるものにしています。同地域における国境を越えたデータプライバシーへの重点的な取り組みにより、エンドツーエンドの暗号化やGDPRに準拠したクラウドストレージが求められており、これがベンダー選定の基準に影響を与えています。
アジア太平洋地域は、CAGR11.74%と予測される、最も急成長している市場です。中国やインドにおける都市化により、近代的な審美歯科や予防歯科に対する中産階級の需要が喚起されています。政府主導の口腔保健推進策の一環として、携帯型蛍光診断装置を搭載した検診バスが地方の農村部を巡回しています。日本は技術導入を牽引している一方、韓国のメーカーは、価格に敏感な東南アジアの歯科医院向けにカスタマイズされた、コストパフォーマンスに優れた透過照明装置を輸出しています。革新的なファイナンスリース、スキャンごとの課金、およびマイクロローンにより、小規模な開業医による導入が促進されています。中東・アフリカおよび南米は遅れをとっていますが、経済の多角化により一次医療や予防歯科のインフラへ資源が振り向けられるにつれ、導入が加速しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 虫歯の有病率の上昇
- 高度な診断機器の導入拡大
- 低侵襲なチェアサイド診断への需要の高まり
- AIを活用した画像解析と口腔内スキャナーとの連携
- 早期リスク評価を可能にする、新たな在宅用唾液バイオセンサーキットの登場
- 口腔の健康を促進する政府の取り組み
- 市場抑制要因
- 新興市場における機器の高コストと限られた保険償還
- 変動型デバイス固有性に対する実務家の懐疑論
- 代替診断技術の利用可能性
- AI搭載検知装置におけるデータプライバシーおよびサイバーセキュリティに関する懸念
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- レーザー蛍光デバイス
- 近赤外透過照明装置
- 光ファイバー透過照明装置
- 光干渉断層撮影(OCT)システム
- 光熱放射測定および変調発光デバイス
- AIを活用した画像処理ソフトウェアおよびプラットフォーム
- エンドユーザー別
- 病院
- 歯科医院
- 外来手術センター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Kuraray Europe GmbH
- AdDent, Inc.
- Air Techniques, Inc.
- Centrix, Inc.
- DentLight, Inc.
- Hu-Friedy Mfg. Co., LLC
- Dentsply Sirona
- ACTEON Group
- Quantum Dental Technologies, Inc.
- KaVo Dental(Envista Holdings)
- DENTMATE Technology Co., Ltd.
- ORTEK-ECD
- TinMan Dental Supplies, Inc.
- BIOLASE, Inc.
- Planmeca Oy
- 3Shape A/S
- Envista Holdings Corporation
- Midmark Corporation
- FOTONA d.o.o
- Carestream Dental LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


