


レナリドミド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lenalidomide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116472
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のレナリドミドの市場規模は160億3,000万米ドルと推定されており、2025年の152億1,000万米ドルから拡大し、2031年の予測値は208億5,000万米ドルとなる見込みで、2026年から2031年にかけてCAGR5.39%で成長すると見込まれています。
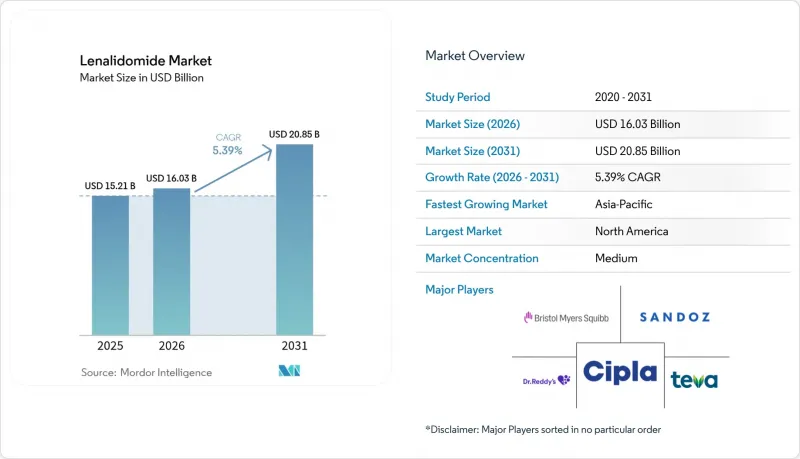
本レポートは、適応症(多発性骨髄腫、マントル細胞リンパ腫など)、投与力価(2.5mg、5mg、10mg、15mg、25mg、その他)、年齢層(成人、高齢者、その他)、流通チャネル(病院薬局、小売薬局、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、その他)によって分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界のレナリドミド市場の動向と洞察
世界の多発性骨髄腫および関連する血液がんの罹患率の上昇
高齢化が進む人口において、形質細胞性悪性腫瘍の発生率は上昇し続けており、これがレナリドミドを基盤とする治療法に対する持続的な需要の基盤となっています。北米および欧州では、ガイドラインの改訂により、継続的な維持療法が初期治療の基盤と位置づけられており、これにより治療期間が長期化しています。この疫学的拡大は、高齢層の増加と一致しており、その多くは耐容性があれば24ヶ月を超えて治療を継続しています。この人口動態の傾向は、成熟した保険償還制度において一貫した販売量の伸びを支えており、虚弱な患者に対する投与量の最適化の戦略的重要性を高めています。
リンパ腫および維持療法を含む適応拡大
規制当局は、レナリドマイドの適応をマントル細胞リンパ腫や、抗CD20療法後に再発した特定のリンパ腫へと拡大しました。米国食品医薬品局(FDA)は2024年、移植適応外の多発性骨髄腫に対するイサツキシマブとレナリドマイドの併用療法を承認し、併用プロトコルにおけるその汎用性を再確認しました。こうした承認により、収益源が多様化し、単一の疾患状態への依存度が低減します。
重篤な副作用と厳格なREMS遵守による負担
レナリドミドには催奇形性のリスクがあり、リスク評価・軽減戦略(REMS)の実施が義務付けられています。腫瘍内科医は、妊娠検査、カウンセリング、および処方制限を調整する必要があり、これが業務の流れを複雑にしています。査読済みのデータによると、維持療法を受けている患者の31.9%が、血球減少や疲労などの毒性作用を理由に、最初の1年以内に治療を中止しています。人員が限られている地域診療所では、事務的な負担が最も大きいため、有効性が実証されているにもかかわらず、導入が進んでいません。
セグメント分析
多発性骨髄腫は2025年の売上高の59.72%を占めており、引き続きレナリドミド市場の主力となっています。4剤併用導入療法の規制当局による承認により、第一選択療法としての使用が継続される一方、維持療法のプロトコルにより投与期間の延長が確保されています。マントル細胞リンパ腫は、絶対額では小さいもの、リツキシマブやイブルチニブとの併用試験が臨床ガイドラインに組み込まれるにつれ、2031年までCAGR5.93%を記録しています。慢性リンパ性白血病における臨床試験が継続されれば、安全性が許容範囲内にとどまる限り、適応症のさらなる多様化が期待されます。
適応範囲の拡大は販売量の増加をもたらす一方で、生物学的製剤がますます同じ患者層をターゲットとするようになるにつれ、競合の複雑さも増しています。それでもなお、医師はdel(5q)骨髄異形成症候群に対してレナリドミドを好んで処方しており、これは実臨床レジストリにおける主要な血液学的奏効によって裏付けられています。こうした動向は、ジェネリック医薬品による平均販売価格への圧力があるにもかかわらず、腫瘍学の適応に関連するレナリドミド市場の規模が依然として堅調である理由を浮き彫りにしています。
2025年においても、25 mgカプセルが売上高の34.83%を占め、最も多く処方される用量であり続けました。高用量導入療法は依然として標準的ですが、実臨床では有効性と忍容性のバランスを図るため、15 mg、10 mg、あるいは5 mgの維持療法への移行が進んでいます。2.5 mg製剤は、臨床医が虚弱な患者や腎機能障害のある患者に対してマイクロドージングを採用するにつれ、CAGR6.12%を記録しています。多国籍臨床試験によるエビデンスは、奏効を損なうことなく投与量を調整できることを裏付けており、これが多様な用量を備えたジェネリック医薬品への需要を後押ししています。
各メーカーは、カプセルの品揃えの幅と包装効率を競っています。ジェネリック医薬品の供給制約が緩和されれば、公的入札における競争的な入札により、あらゆる用量帯へのアクセスが拡大すると予想されます。その結果、低用量カプセルに関連するレナリドマイドの市場規模は、市場全体よりも速いペースで拡大する見込みです。
地域別分析
北米は2025年の売上高の40.35%を占めました。包括的な保険適用と、4剤併用導入療法の早期採用が、市場での主導的地位を支えています。しかし、2025年に「レブリミッド」がメディケア・パートDの処方薬リストから除外されたことは逆風となり、対象となる高齢者において、より安価なジェネリック医薬品への切り替えを加速させる可能性があります。2026年以降の価格再交渉により、価値ベースの支払いモデルにおいて販売量のさらなる拡大が見込まれます。
アジア太平洋地域は、2031年までにCAGR6.28%という最も高い成長率を記録する見込みです。中国では、2024年にレナリドミドを用いた第一選択療法が承認され、各省での保険適用が開始されたことで、年間数千人の新規患者が増加する見込みです。インドでは、垂直統合型の原薬(API)生産体制により、安定した供給と公立病院における競争力のある入札価格が支えられています。日本の超高齢化社会と、経口プロテアソーム阻害剤とレナリドミドの併用療法の普及も需要を後押ししており、世界のAPI不足時に散発的に生じる供給制約を相殺しています。
欧州は引き続き、成長率が1桁台半ばの地域です。2022年に欧州全域でジェネリック医薬品が発売されたことを受け、ブランド医薬品からバイオシミラー相当品であるGaBIへの急速な切り替えが進みました。英国などの市場における集中調達により、臨床成績を維持しつつ患者をジェネリック医薬品へ切り替えることで、コスト削減が加速しました。とはいえ、中国による新たな輸出規制により供給監査が厳格化されていることから、薬剤師らはAPI調達における潜在的なリスクを注視しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多発性骨髄腫および関連する血液がんの全世界における罹患率の増加
- リンパ腫や維持療法など、適応症の拡大
- ジェネリック医薬品の普及により、手頃な価格とより広範なアクセスが促進されています
- 標準的なトリプレット/クアドルプレット治療レジメンへの組み込み
- 遠隔腫瘍学および電子薬局のチャネルが、REMS対象医薬品の普及範囲を拡大しています
- 低・中所得国における患者支援・寄付プログラムが普及を加速させています
- 市場抑制要因
- 重篤な副作用およびREMS遵守に伴う厳しい負担
- 特許満了後の価格下落および収益の希薄化
- APIのサプライチェーンにおけるボトルネックが、断続的な供給不足を引き起こしています
- 次世代CELMoDおよび二重特異性抗体が需要を食い荒らしている
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 多発性骨髄腫
- 骨髄異形成症候群(MDS)
- マントル細胞リンパ腫
- 濾胞性および辺縁帯リンパ腫
- 慢性リンパ性白血病
- その他の用途
- 投与力価別
- 2.5mg
- 5mg
- 10mg
- 15mg
- 25mg
- その他
- 年齢層別
- 成人
- 高齢者
- 小児
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Bristol-Myers Squibb Company
- Teva Pharmaceutical Industries
- Dr. Reddy's Laboratories
- Cipla Ltd
- Sandoz
- Natco Pharma
- Hetero Healthcare
- Amneal Pharmaceuticals
- Apotex Inc
- Reliance Life Sciences
- Synthon
- Deva Holding
- Delphis Pharma
- Accord Healthcare
- Sun Pharmaceutical Industries
- Viatris Inc.
- Lupin Limited
- Zydus Lifesciences
- Glenmark Pharmaceuticals
- Intas Pharmaceuticals
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


