


DNA修復薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
DNA Repair Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116471
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、DNA修復薬の市場規模は、2025年の89億3,000万米ドルから2026年には100億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.94%で推移し、2031年には185億3,000万米ドルに達すると予測されています。
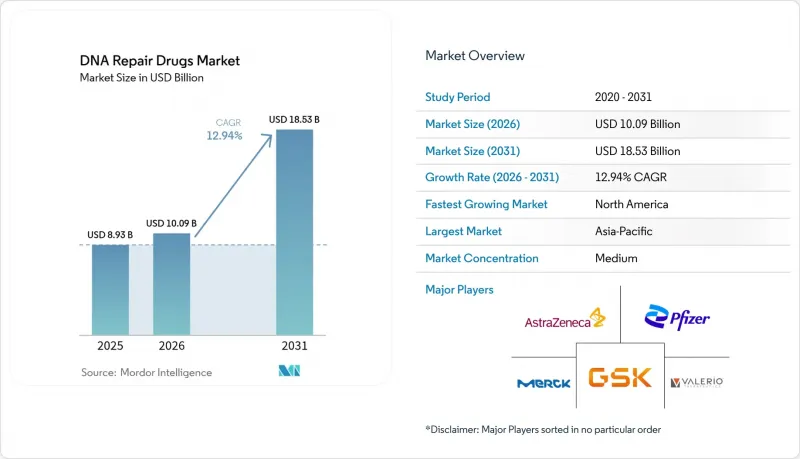
本レポートは、薬剤タイプ(PARP阻害剤など)、適応症(卵巣がんなど)、治療段階(第一線治療および第二線・それ以降の治療)、流通チャネル(病院薬局、専門薬局・小売薬局、オンライン薬局)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のDNA修復薬市場の動向と洞察
HR欠損性固形がんの発生率の上昇
HRD検査の普及により、DNA修復薬市場の治療対象となる患者層が拡大しています。高悪性度漿液性卵巣腫瘍の約50%、および前立腺がんの最大25%において、治療対象となり得るDNA修復欠損が認められます。したがって、広範囲なNGSパネルが日常診療に組み込まれることで、新たな患者層が開拓され、特に保険適用体制が整備されている地域において、処方量の増加が持続することになります。
PARP阻害剤の適応拡大:早期治療および維持療法への展開
PRIMA試験で示されたように、第一線治療および維持療法での使用は、後期治療での使用と比較して治療期間を10~12ヶ月延長しています。同試験では、ニラパリブがHRD陽性卵巣がんにおいて5年無増悪生存率(PFS)35%を達成しました。治療期間の延長は累積売上高の増加につながり、同薬剤クラスの市場での地位を強化します。
HRD/BRCA検査の高コストが適格患者層を制限
包括的なゲノムプロファイリングの費用は患者1人あたり3,500~5,800米ドルであり、これにより米国ではガイドラインの対象となる卵巣がん症例の47%にとどまっており、検査の受診率が制限されています。低・中所得地域では経済的負担の格差がさらに大きく、標的療法を利用できる患者の実際の数はさらに減少しています。
セグメント分析
PARP阻害剤は、卵巣がん、乳がん、前立腺がんにおける成熟した商業的基盤に支えられ、2025年にはDNA修復薬市場の49.02%のシェアを維持しました。このクラスのDNA修復薬の市場規模は、競合の激化が進んでいるもの、着実に拡大すると予測されています。勢いはATMキナーゼ阻害剤へと移行しており、ラルテルセルチブやその他のパイプライン薬剤が後期臨床試験段階に入るにつれ、CAGR18.92%を記録すると予測されています。その魅力は、前立腺がん、膵臓がん、胃がんの5~8%を占めるATM欠損を有する腫瘍に対する有効性にあります。
初期データでは、従来PARP療法に難治性を示していた腫瘍においても客観的奏効が確認されており、このセグメントは耐性管理の選択肢としての位置づけが確立しつつあります。製薬各社はATM阻害剤を第一線治療の臨床試験に組み込んでおり、市場浸透の可能性を加速させています。持続投与型の経口製剤は、外来がん治療へと向かう医療システムの動向にさらに合致しており、専門薬局を通じた流通経路への浸透を後押ししています。全体として、パイプラインの充実度から見て、ATM阻害剤は、第1世代製品が特許満了を迎える2030年までに、PARP阻害剤が現在持つ主導的地位を侵食する可能性があると考えられます。
卵巣がんは、定着したPARP維持療法プロトコルと、HRDの有病率が最も高いことから、2025年の売上高の38.72%を占めました。この適応症に関連するDNA修復薬の市場規模は依然として堅調ですが、先進国市場での浸透率が飽和状態に近づくにつれ、成長は鈍化しています。対照的に、前立腺がんは、オラパリブとアビラテロンの併用療法による全体生存期間の著しい改善(生存中央値が42.1ヶ月に延長)により、17.86%のCAGRで市場を牽引しています。
転移性去勢抵抗性前立腺がんに加え、製薬企業は現在、ホルモン感受性および限局性の症例における併用療法の試験を進めており、これにより適格患者数が4倍に拡大する可能性があります。APODDCガイドラインに後押しされた次世代シーケンシング(NGS)の導入拡大は、アジア太平洋地域全体で診断捕捉率をさらに高め、需要の伸びを後押しするでしょう。同時に、BRCA変異を持たない腫瘍において、合成致死パートナーがPARP活性を増幅させることで、膵臓がんおよび大腸がんの市場機会も拡大しつつあります。
地域別分析
北米は、HRD検査に対する早期の規制当局による承認と保険適用を背景に、2025年の収益の47.35%を占めました。統合型医療システムによる専門薬局の保有は、ゲノム検査から治療へのシームレスな移行を促進し、着実な検査件数の伸びを牽引しています。また、この地域では、ATR-PARPおよびPARP-チェックポイント阻害剤の併用療法を検証する臨床試験が最も高密度で実施されており、将来的な承認後の迅速な普及が確実視されています。
アジア太平洋地域は最も急成長している地域であり、精密腫瘍学の取り組みによって蓄積された需要が解き放たれるにつれ、2031年まで年率16.35%で成長が見込まれています。中国では、FLAMES試験に基づき、2025年にセナパリブの卵巣がん一次治療における維持療法としての承認が下りたことが、規制面での勢いが加速していることを示しています。日本と韓国では、多遺伝子HRDパネルを保険適用対象に含めるよう償還規定が更新されており、検査の採用率は60%を超えています。インドおよび東南アジア市場では、市場浸透度は依然として低いもの、現地の契約研究機関(CRO)がコスト効率の高い臨床試験を同地域にもたらすにつれて、動向は上昇しています。
欧州は2番目に大きなシェアを占めており、CAGR12.21%で着実に拡大しています。各国の保険償還機関は、バイオマーカーに基づく枠組みをますます義務化しており、これは新規DDR薬剤に対する欧州医薬品庁(EMA)の好意的なリスク・ベネフィット評価と整合しています。南米、中東・アフリカは、ベースラインは低いもの、それぞれCAGR12.96%および14.66%を記録しています。多国籍企業は、経済的障壁を克服するため、段階的価格設定戦略や官民連携による診断パートナーシップを試験的に導入しています。ブラジル、サウジアラビア、アラブ首長国連邦における三次がん医療センターの拡大により、臨床試験への参加が拡大し、医師のDDRメカニズムに対する理解が深まることが期待されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- HR欠損型固形腫瘍の発生率の上昇
- PARP阻害剤の適応拡大:初期治療および維持療法への拡大
- 合成致死性併用療法の採用
- がん治療薬リストにおける経口抗がん剤への移行
- 規制承認プロセスの迅速化により、市場投入までの期間が短縮されている
- コンパニオン診断の普及を後押しする公的精密腫瘍学イニシアチブ
- 市場抑制要因
- HRDの高コスト/BRCA検査が対象患者層を制限している
- 安全性シグナル-骨髄抑制およびMDS/AML-治療期間の上限設定
- 標準化学療法と比較した全生存期間の有益性に対する支払者側の精査が激化している
- 第1世代PARP阻害剤における2028~30年の「特許切れ」が、売上高の見通しを不透明にしている
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤タイプ別
- PARP阻害剤
- ATMキナーゼ阻害剤
- ATR阻害剤
- DNA-PK阻害剤
- その他の薬剤タイプ
- 適応症別
- 卵巣がん
- 乳がん
- 前立腺がん
- 膵臓がん
- 膠芽腫および中枢神経系腫瘍
- その他適応症
- 治療ライン別
- 第1ライン維持
- 第2ライン/それ以降の治療
- 流通チャネル別
- 病院薬局
- 専門薬局および小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Allarity Therapeutics Inc.
- Antengene Corporation Limited
- Artios Pharma Ltd.
- AstraZeneca PLC
- Breakpoint Therapeutics GmbH
- FoRx Therapeutics AG
- GlaxoSmithKline PLC
- Ideaya Biosciences
- Johnson & Johnson(Janssen)
- Merck KGaA(EMD Serono)
- Novartis AG
- Pfizer Inc.
- Rakovina Therapeutics Inc.
- Repare Therapeutics Inc.
- Tolmar, Inc
- Valerio Therapeutics
- Zai Lab Ltd.
第7章 市場機会と将来の展望



