


外来手術センター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ambulatory Surgery Center - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116466
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の外来手術センターの市場規模は881億7,000万米ドルと推定されており、2025年の838億8,000万米ドルから拡大し、2031年には1,131億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.12%となる見込みです。
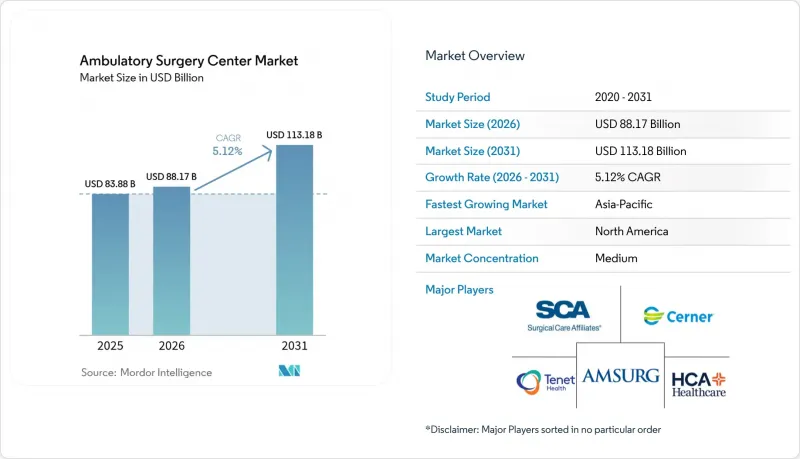
本レポートでは、業界をセンターの種類(単一専門センター、多専門センター)、運営形態(病院併設型ASC、独立型ASC)、所有形態(医師所有など)、サービス、専門分野、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の外来手術センター市場の動向とインサイト
CMS承認のASC施術リストの拡大が、高度な治療への移行を加速
2025会計年度の病院外来患者プロスペクティブ・ペイメント・システム(OPPS)の最終規則により、特定の経皮的冠動脈インターベンションを含む20の複雑な介入処置が外来手術リストに追加されました。画像診断室をアップグレードし、多職種チームの資格認定を取得しているセンターは、すでに新たな紹介患者の流れを獲得し、高額な民間保険契約を確保しています。心血管疾患の処理件数は2030年までCAGR9.65%を維持すると予想されており、先行参入者には保険者構成における確固たる優位性がもたらされるでしょう。大規模な医療システムでは、24時間退院規則に準拠しつつ、より多くの症例数を確保するため、利用率が低い病院の外来診療部門を、専用のハイブリッド型外来手術センター(ASC)へと転換しています。
「必要性証明書(CON)」規制緩和が急速な施設拡張を可能に
ジョージア州、フロリダ州、ウェストバージニア州における法規制の緩和により、新規開発への参入障壁が低くなっています。2024年7月から施行されているジョージア州のHB 1339号法は、多くの新規センターを従来のCON(需要証明書)手続きから免除しており、アトランタ都市圏だけで30件以上の申請が相次いでいます。高度な立地選定分析能力を持つ運営事業者は、競合他社に先駆けて人口増加が見込まれる地域付近で賃貸契約を締結し、地元の医師との提携を活用して保険者への認定取得を加速させています。申請のペースから見て、供給量の急増が見込まれ、中期的には稼働率が低下する可能性がありますが、これまで医療サービスが十分でなかった郊外地域における患者のアクセスは拡大するでしょう。
周術期看護師および麻酔専門看護師の不足が手術室の利用率を制限
認定登録麻酔看護師の供給は依然として需要を下回っており、特に彼らが唯一の麻酔提供者となることが多い地方市場ではその傾向が顕著です。賃金インフレの進行とバーンアウトが採用難をさらに深刻化させており、需要があるにもかかわらず、一部の施設では手術ブロック時間を制限せざるを得ない状況にあります。事業者側は、レジデント育成プログラムの加速や、複数年の雇用契約に連動した学費支援制度の導入などで対応しています。柔軟な勤務スケジュールやキャリアアップの機会を提供している施設では、離職率を1桁台前半に抑え、稼働率を維持しています。
セグメント分析
単一専門分野の施設は、臨床効率の高い筋骨格系、眼科、疼痛管理の各サービスラインに支えられ、2025年の収益の61.78%を生み出しました。単一専門分野の施設を運営する事業者からは、同一手術室の平均回転時間が14分未満であると報告されており、これは医師の定着率を高める重要な要因となっています。重点的な人員配置モデル、機器の再利用、および統一されたインプラント処方リストにより、EBITDAマージンは従来、30%台半ばの水準を維持してきました。
多専門診療センターは、現在は規模が小さいもの、2031年まで年率8.09%で成長し、単一専門の同業施設を上回ると予測されています。多様な症例構成は、診療報酬の変動を緩和し、週を通じた予約密度を高めます。大規模な医療システムでは、既存の整形外科拠点に内視鏡検査、耳鼻咽喉科、婦人科を統合することで、固定費に対する収益性を高めています。この転換により、今後5年間で外来手術センター市場における多専門診療施設のシェアが数ポイント上昇すると予想されます。
独立型施設は、2025年の収益の66.10%を占めました。病院キャンパスから独立していることから、高所得層の居住する郊外や企業集積地の近くを柔軟に立地選定でき、アクセス面での明確な優位性があります。また、多くの施設が長時間営業を行っており、病院がスケジュール調整に苦慮する仕事帰りの患者層を取り込んでいます。
病院内型ASCは収益の33.90%を占めていますが、CAGR8.76%で成長する見込みです。医療システム各社は、紹介患者基盤を守り、その後の画像診断や入院患者数を確保するため、利用率が低い処置室を規制に準拠した外来手術施設へと転換しています。初期の分析結果によると、病院の電子カルテシステムとの連携により紹介サイクルが短縮され、これがさらなる成長を牽引しています。この変化により、外来手術センター市場における病院提携施設のシェアは着実に拡大する見込みであり、特に高価な画像診断インフラを必要とする脊椎および構造的心臓疾患のプログラムにおいてその傾向が顕著です。
地域別分析
北米は2025年の収益の36.10%を占め、その主導的地位を確固たるものにしました。「必要性証明書(Certificate-of-Need)」の継続的な緩和と、CMS(米国医療保険サービスセンター)による一貫した支払基準の更新が、地域的な拡大を後押ししています。2024年1月にハリファックスのQEIIヘルスサイエンスセンターに対して100万米ドルの寄付が行われたことを背景とする、ロボット支援脊椎プログラムは、同地域が技術集約型の重症度の高い症例に注力していることを示しています。こうした投資により、地域における症例の重症度は向上し、支払者による精査があるにもかかわらず、適度な価格決定力が維持される見込みです。
欧州では、導入パターンがより多様化しています。英国、ドイツ、フランスが開発を牽引しており、各国の公私連携(PPP)枠組みを活用して、医療アクセス確保の義務と民間セクターの効率性を両立させています。厳格な術後品質指標と統合ケアパスにより、日帰り手術の潜在需要が着実に外来手術件数へと転換されています。
アジアは最も急速な拡大を見せており、2031年までの年間平均成長率(CAGR)は9.95%と予測されています。中産階級の需要増加、民間医療保険の拡大、およびインフラ整備に対する公的インセンティブが、中国やインド全土での建設を後押ししています。多国籍事業者は、規制リスクを軽減しつつ自費需要を取り込むため、三次医療機関内に合弁事業として日帰り手術センター(ASC)を試験的に立ち上げ始めています。手術の移行が進むにつれ、世界の外来手術センター市場におけるアジアのシェアは大幅に上昇する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CMS承認のASC施術リストの拡大により、緊急度の高い症例への移行が加速しています
- 「必要性証明書(CON)」の規制緩和により、外来手術センター(ASC)の急速な拡大が可能に
- 高額自己負担型医療保険プランと価格透明化規制が、患者を低コストのASCへと誘導しています
- AIを活用したワークフロー/ナビゲーションソリューションが、眼科および整形外科のASCにおける処理能力を向上させています
- 外来手術に対する需要の高まり
- 患者の利便性と新興市場における事業拡大
- 市場抑制要因
- 周術期看護師および麻酔科医の不足が手術室の利用率を抑制しています
- 心臓・脊椎症例における償還額の不足とHOPDによる利益率の低下
- 初期導入コストの高さ
- 熟練した医療従事者の不足
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 施設の種類別
- 単一専門分野のセンター
- 消化器内科センター
- 眼科センター
- 整形外科センター
- 疼痛管理センター
- 循環器センター
- 美容外科センター
- その他の単一専門センター
- 多専門診療センター
- 単一専門分野のセンター
- モダリティ別
- 病院内ASC
- 独立型ASC
- 所有形態別
- 医師所有
- 病院所有
- 企業/ プライベート・エクイティ所有
- 合弁事業
- サービス別
- 外科サービス
- 診断・画像診断サービス
- 専門別
- 消化器内科
- 眼科
- 整形外科
- 疼痛/ 神経学
- 心血管
- ENT
- 泌尿器科
- 婦人科
- 形成外科および再建外科
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AMSURG
- United Surgical Partners International
- HCA Healthcare
- Surgery Partners
- Surgical Care Affiliates(Optum)
- Envision Healthcare
- SurgCenter Development
- Regent Surgical Health
- PE GI Solutions
- NueHealth/ValueHealth
- NorthStar Healthcare
- TriasMD
- Vision Integrated Partners
- Nobilis Health
- Covenant Physician Partners
- Mednax Services
- TeamHealth
- SCA Health International
- St. George Surgical Center
- Muve Health(ValueHealth)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日