


作業療法および理学療法サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Occupational And Physical Therapy Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116462
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、作業療法および理学療法サービスの市場規模は2025年に644億6,000万米ドルと評価され、2026年の704億2,000万米ドルから2031年までに1,096億米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは9.25%となる見込みです。
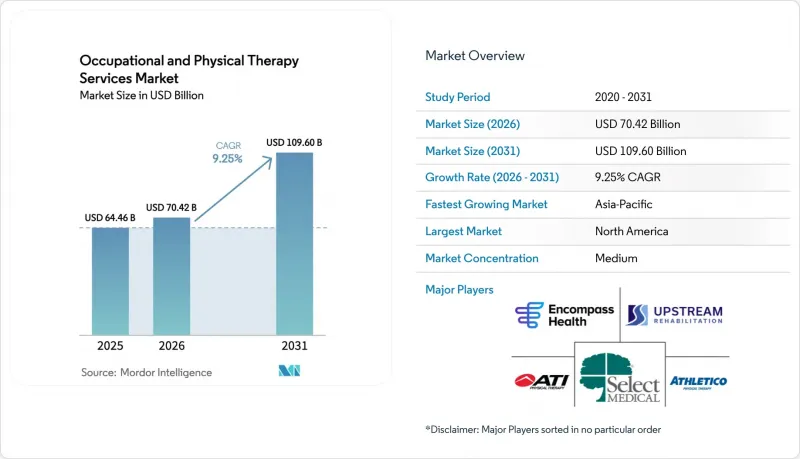
本レポートは、支払主体(公的医療保険、民間医療保険、自己負担)、用途(整形外科療法、一般療法など)、提供環境(病院、外来診療所など)、サービス提供形態(対面療法、ハイブリッド療法など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の作業療法・理学療法サービス市場の動向と洞察
作業療法・理学療法従事者の増加
専門家の供給源は拡大しています。2024年には1万2,400人の理学療法士と8,200人の作業療法士が卒業し、前年比でそれぞれ6%、5%の増加となりました。テキサス州やフロリダ州などの州では、2024年に合わせて30の新しいクリニックが開設され、従来の沿岸部市場よりも速いペースで卒業生を受け入れています。インドが2025年に開始した、2028年までに5万人のセラピストを養成するスキル育成イニシアチブは、第2層および第3層都市における人材供給の遅れを解消することを目的としています。こうした人材の増加は、特にこれまで作業療法および理学療法サービス市場で人材不足に悩まされてきた農村部や郊外において、対応可能な患者数を直接的に拡大させます。供給が増加するにつれて待ち時間が短縮され、治療の継続率と継続的な収益が向上します。
リハビリテーションケアの保険適用範囲の拡大
CMS(米国医療保険サービスセンター)は、2024年の医師報酬スケジュールにおいて、パンデミック期に導入された遠隔医療の保険適用基準を恒久化しました。これにより、セラピストは対面診療と同じ料金でオンライン診療の請求が可能となりました。民間保険会社もこれに追随しており、ユナイテッド・ヘルスケアでは現在、事前の承認なしに年間最大30回のオンライン診療を保険適用対象としています。ガイドラインに沿った早期のリハビリテーションが、高額な手術を回避できることを裏付ける証拠があります。ヘルスケア・コスト・インスティテュートの調査によると、診断後90日以内に8回以上の通院を完了した患者では、腰椎固定術の実施率が28%低下したことが示されています。雇用主による導入も進んでおり、アマゾンは2025年までに25カ所のフルフィルメントセンターで社内リハビリテーションクリニックを運営予定です。
新興市場における認知度の低さとアクセス制限
低所得国では、リハビリテーションを必要とする人のうち実際にそれを受けているのはわずか15%であるのに対し、高所得国では65%となっています。サハラ以南のアフリカでは、人口1万人あたりの理学療法士数が平均0.04人であるのに対し、北米では7.2人となっています。インドでは、人口9万人に1人の割合で理学療法士が配置されています。移動距離の遠さ、教育費の負担、保険給付範囲の狭さが普及を妨げています。この格差を埋めるためには、政府による人材計画と給付制度の改革が不可欠であり、そうでなければ需要は潜在的なままにとどまるでしょう。
セグメント分析
2025年には、メディケアおよびメディケイドの利用に支えられ、公的保険による収益比率が51.56%を占めましたが、民間健康保険は2031年までCAGR10.25%で拡大すると予測されています。この拡大は、欠勤率を低減させるため、雇用主が筋骨格系の給付をプライマリケアとセットで提供していることに起因しています。2024年の全米ビジネス・グループ・オン・ヘルス(NBGH)の調査によると、大企業の68%が、標準的な給付としてオンライン理学療法を提供していることが明らかになりました。一方、CMS(米国医療保険・医療サービスセンター)は2024年に「リハビリテーション療法代替支払いモデル(RTAPM)」を導入し、コスト管理と機能的アウトカムの向上に対して報奨を与える共有節約型契約を可能にしました。
価値に基づく契約は、機能的改善を文書化できるデータリテラシーの高いグループに競合上の優位性をもたらします。アンセム社は現在、療法の償還額の20%を患者報告アウトカム指標(PRO)に連動させています。この成果連動型のアプローチは、堅牢な分析機能を備えた大規模なプラットフォームに有利に働き、作業療法および理学療法サービス市場においてさらなる統合が進む見通しです。
2025年には、整形外科療法が収益の38.53%を占め、それぞれ8~12週間のリハビリを必要とする120万件の膝および股関節置換術の恩恵を受けました。若年層の参加増加に支えられたスポーツ傷害リハビリテーションは、2031年までCAGR10.85%を記録すると予測されています。神経系リハビリテーションは、病院が早期移動化プロトコルを採用するにつれて勢いを増しており、脳卒中発症後24時間以内にリハビリテーションを開始することで、平均在院日数が2.3日短縮されました。
小児療法の成長は、自閉症の診断件数の増加に連動しています。2024年には、米国の子どもの36人に1人が専門的なサービスを必要としていました。テキサス州のメディケイドは現在、年間最大40回の早期介入セッションの費用を負担しており、需要を拡大させています。骨盤底や前庭機能プログラムなどの専門的なニッチ分野は、来院頻度を高め、作業療法および理学療法サービス市場を多様化させる新たな付加サービスとして台頭しています。
地域別分析
2025年、北米は売上高の40.13%を占め、外来療法に対するメディケアの支出は98億米ドルに達しました。これは主に利用件数の増加により、前年比6.2%の伸びを示しています。カナダの単一支払者制度は術後のリハビリテーションをカバーしていますが、慢性疾患のケアは大部分が自己負担となるため、並行して民間クリニックセクターが発展しています。メキシコの連邦クリニックでは現在、基本的な療法が提供されていますが、需要の大部分は依然として民間セクターに依存しており、その中心は富裕な都市部に集中しています。米国退役軍人省は、退役軍人の待ち時間を短縮するため、2024年に150カ所の地域クリニックにセラピストを配置しました。
アジア太平洋地域は、2031年までCAGR10.51%で拡大すると予測されており、これは世界最速のペースです。中国では2024年の政策により、セラピストが独立開業できるようになり、クリニックの急速な増加が後押しされています。インドの「アポロ・ホスピタルズ」は、2027年までに第2級都市に50カ所のリハビリテーションセンターを開設する予定です。日本では、セラピストの欠員率が15%に達し、人手不足に直面しているため、ロボット支援機器への投資が促進されています。オーストラリアの「国家障害者保険制度(NDIS)」は、2024年に21億豪ドルの資金を追加し、小児および神経リハビリテーションの受け入れ能力を拡大しました。
欧州では着実な成長が続いています。ドイツの公的保険制度では、処方箋1件につき最大6回のセッションが保険適用となるため、外来患者数が安定しています。イングランド国民保健サービス(NHS)における理学療法の待ち時間は2024年に8週間に及んだため、民間のデジタル代替サービスが拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 作業療法士および理学療法士の人員増加
- リハビリテーション医療に対する保険適用範囲の拡大
- スポーツ・レクリエーションによる負傷の発生件数の増加
- 高齢化に伴う筋骨格系の負担
- ハイブリッド型(対面・オンライン併用)のサービスモデル
- AIを活用した個別化リハビリテーションプロトコル
- 市場抑制要因
- 新興市場における認知度の低さとアクセス制限
- 長期にわたる治療サイクルに伴う高額な自己負担費用
- テレリハビリプラットフォームをめぐるデータプライバシーに関する懸念
- 成果追跡基準のばらつき
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 支払者別
- 公的医療保険
- 民間健康保険
- 自己負担
- 用途別
- 整形外科療法
- 神経治療
- スポーツ傷害治療
- 一般治療
- 高齢者向け治療
- 小児治療
- その他の用途
- 施設別
- 病院
- 外来診療所
- 在宅医療
- その他の施設
- サービス提供形態別
- 対面療法
- テレリハビリテーション/ バーチャルセラピー
- ハイブリッド療法
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Athletico Physical Therapy
- ATI Holdings LLC
- Concentra Inc.
- CORA Health Services Inc.
- Encompass Health Corporation
- FYZICAL Therapy & Balance Centers
- Genesis Rehab Services
- Hinge Health
- Kindred Healthcare
- Knight Health Holdings LLC
- Luna Physical Therapy
- NovaCare Rehabilitation
- PT Solutions
- Select Medical Corporation
- SWORD Health
- United States Physical Therapy Inc.
- Upstream Rehabilitation Inc.
第7章 市場機会と将来の展望



