


血液処理装置・消耗品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blood Processing Devices And Consumables - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116452
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、血液処理装置・消耗品の市場規模は、2025年の516億米ドルから2026年には555億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 7.61%で推移し、2031年には800億6,000万米ドルに達すると予測されています。
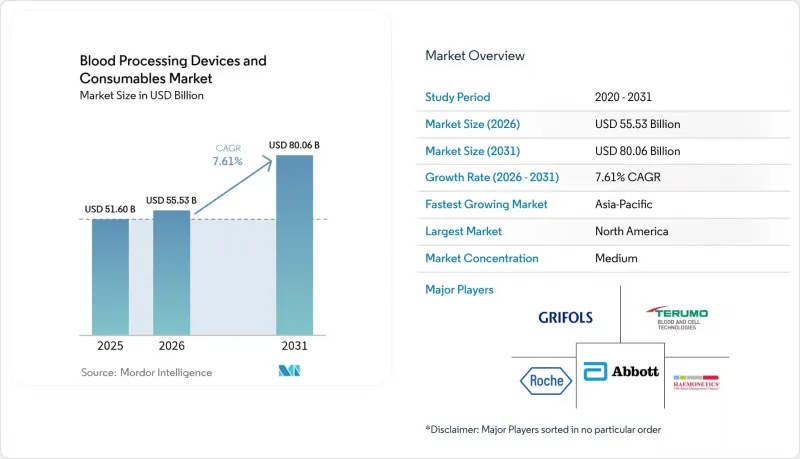
本レポートは、製品別(血液処理装置・血液処理用消耗品)、技術別(遠心分離、膜ろ過など)、エンドユーザー別(病院・診療所、診断検査室など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の血液処理装置・消耗品市場の動向と洞察
世界の輸血需要の高まり
世界の輸血需要は依然として献血量を上回っており、米国赤十字社は、外科手術や外傷の症例が増加しているにもかかわらず、供給量が25%減少したと報告しています。世界保健機関(WHO)は、多くの低所得地域において、自発的な無償献血による供給量が依然として必要量の半分にも満たないことを確認しており、慢性的な不足を浮き彫りにしています。そのため、高収率の成分分離装置と自動化されたコールドチェーン物流が不可欠となっています。台湾の教育病院は、業界最高水準の在庫管理を実践しており、リアルタイムのモニタリングを通じて廃棄率を0.08%にまで削減しています。大学病院では、トリアージ業務の自動化により、2024年に処理した検体数が前年比7%増加し、同年には323件の大量輸血プロトコルが発動されました。これらの事例は、処理能力の向上が、1回の献血から利用可能な成分を最大限に引き出す高度な機器や消耗品にかかっていることを示しています。
高齢人口の増加
国連の予測によると、発展途上国全体で人口の急速な高齢化が進んでおり、かつての献血者が受血者へと転じつつあります。2023年の米国の医療費は7.5%増加して4兆9,000億米ドルに達しましたが、その主な要因は高齢患者に関連するメディケアの支出でした。血液センターでは、若年層の献血者数の減少を緩和するため、高齢者の献血適格基準を安全に拡大する献血者管理システムの試験運用が進められています。WHOの「患者血液管理ガイドライン」は、高齢者の貧血治療において資源効率の高い成分処理の採用を推奨しており、これにより、廃棄物を最小限に抑えながら少量の血液を処理できるコンパクトな細胞処理装置の導入が促進されています。高齢者人口が増加する中、各施設は、より厳格な血液安全監視基準に対応しつつ、処理能力を拡大していかなければなりません。
厳格な規制・品質コンプライアンス要件
FDAが更新した献血者適格性に関するガイダンス案では、文書化の要件が拡大され、検証サイクルや内部監査の作業負荷が増大しています。WHOの技術指針では、すべての血液施設が献血者の募集から輸血に至るまでの品質管理システムを組み込むことが義務付けられており、小規模なセンターはバーコード付きバッグ、監査用ソフトウェア、スタッフの認定取得への投資を余儀なくされています。安全確保には必要不可欠ですが、これらの規制は運営コストを押し上げ、学習曲線を急峻にするため、新規参入を阻む要因となっています。
セグメント分析
2025年、血液処理装置・消耗品市場の売上高のうち、機器が54.62%を占め、あらゆる輸血サービスにおいて不可欠な存在であることを反映しています。マルチバッグ自動分離装置やスマートフリーザーに対するFDAの認可は、急速な技術革新を裏付けています。病院では、手作業の工程を大幅に削減するため、冷却、混合、バーコード追跡を統合したモジュール式システムが好まれています。ベンダー各社は、ダウンタイムを削減し、資産の寿命を延ばす予知保全アルゴリズムを組み込んでいます。オペレーティング・リース・モデルが登場しており、設備投資(CAPEX)を運営費(OPEX)へと転換することで、中規模施設での利用機会が拡大しています。
消耗品は、現時点では規模は小さいもの、2031年までのCAGRが9.31%と、最大の成長エンジンとなっており、血液処理装置・消耗品市場の長期的な成長軌道において極めて重要な役割を果たしています。使い捨てのアフェレーシスキット、病原体不活化スリーブ、白血球除去フィルターは、あらゆる処置ごとに注文されるため、継続的な収益源を生み出しています。アジア太平洋地域では、病院の設備更新や地方への医療支援プログラムが基礎的な需要を押し上げており、一方、成熟市場では、RFIDや抗菌コーティングを備えたプレミアム消耗品への移行が進んでいます。その結果、現地に生産拠点を構える使い捨て製品メーカーは、リードタイムを短縮し、為替リスクを緩和することが可能となります。
地域別分析
北米は、成熟したインフラ、厳格かつ透明性の高い規制、そして4兆9,000億米ドルの医療費支出を背景に、2025年の売上高の38.10%を占めました。大規模な統合医療提供ネットワークでは、進化するAABB基準に対応するため、遠心分離機、加温器、適合性分析装置を継続的に更新しています。2025年末までに稼働開始が予定されている、イリノイ州・テキサス州におけるアボット社の5億米ドル規模の製造拠点拡張により、輸血診断キットの国内供給が拡大する見込みです。FDAのガイダンス案は、予測可能な承認サイクルを促進しており、これによりベンダー各社は地域の基準検査室で次世代AIアルゴリズムの試験運用を行うよう後押しされています。
アジア太平洋地域は、病院の建設拡大、医療ツーリズム、中産階級による保険加入の増加に後押しされ、2031年までのCAGRが8.41%と、最も急速に成長している地域です。中国では、600カ所の血液センターを対象とした国家品質再認証プログラムにより、遠心分離機やアフェレーシス装置の更新が加速しています。テルモが杭州に建設した1,500万米ドルの生産工場では、各省の調達方針に合わせて、「Reveos」システムの現地仕様モデルを組み立てる予定です。インドとタイでは、官民パートナーシップにより地域ごとの血漿分画ハブへの共同出資が行われており、高スループットの分離装置や滅菌チューブ溶接機の導入が義務付けられています。
欧州では、病院がコスト管理を厳格化しつつも、新たなEN規格を満たすために病原体低減処理済みの成分血を追求しているため、着実な更新需要が見られます。ドイツやフランスにおける一括購入連合は、稼働率保証付きの複数年サービスパッケージを提供するサプライヤーを優先しています。EUの結束予算に紐づく東欧の近代化資金により、中規模都市での自動成分血抽出装置の初導入が資金援助されており、導入基盤が拡大しています。
中東・アフリカ・南米では、インフラの格差は依然として残っているもの、需要の漸増が見込まれます。湾岸諸国では、三次医療拠点の支援のために最先端のロボット技術に投資している一方、サハラ以南のアフリカでは、ドナー資金によるメガセンターに依存しており、そこでは耐久性の高い遠心分離機や太陽光発電による蓄電システムが導入されています。ラテンアメリカの民間病院チェーンは、医療ツーリズムの契約を獲得するために、適合性分析装置のアップグレードを進めています。これらの地域全体において、柔軟な資金調達やオンサイト研修を提供するベンダーが、競争上の優位性を高めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の輸血需要の増加
- 高齢人口の増加
- 再生医療・細胞療法の拡大
- 血液安全インフラの整備に向けた政府の取り組み
- アフェレーシス・自動化における技術の進歩
- ポイントオブケア・モバイル血液処理の導入拡大
- 市場抑制要因
- 厳格な規制・品質コンプライアンス要件
- 設備の多額の資本コスト・維持費
- 高度な処置に対する保険償還の制限
- 資源の乏しい地域における熟練技術者の不足
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 血液処理装置
- 血液保管用冷凍庫
- 血液型検査装置
- 血液加温装置
- 血球処理装置
- その他
- 血液処理用消耗品
- 血液バッグ
- 使い捨てアフェレーシス用キット
- 採血用ランセット
- バイアル・採血管
- 輸血セット
- その他
- 血液処理装置
- 技術別
- 遠心分離
- 膜ろ過
- 自動ロボット処理
- AI活用のクロスマッチングプラットフォーム
- エンドユーザー別
- 病院・クリニック
- 診断検査室
- 血液バンク・輸血センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- F. Hoffmann-La Roche AG
- Terumo Corporation(Terumo BCT)
- Grifols S.A.
- Haemonetics Corporation
- Danaher Corporation(Beckman Coulter)
- Becton, Dickinson And Company
- Fresenius Kabi AG
- Asahi Kasei Corporation
- Baxter International Inc.
- Bio-Rad Laboratories Inc.
- bioMrieux SA
- Immucor Inc.
- Macopharma SA
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
- B. Braun Melsungen AG
- 3M Company
- Cardinal Health Inc.
- Barkey GmbH & Co. KG
- Avantor Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日