


VCF用デバイス(椎体圧迫骨折用デバイス):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vertebral Compression Fracture Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116448
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のVCF用デバイス(椎体圧迫骨折用デバイス)の市場規模は14億4,000万米ドルと推定されており、2025年の13億3,000万米ドルから拡大し、2031年には21億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.99%で成長すると見込まれています。
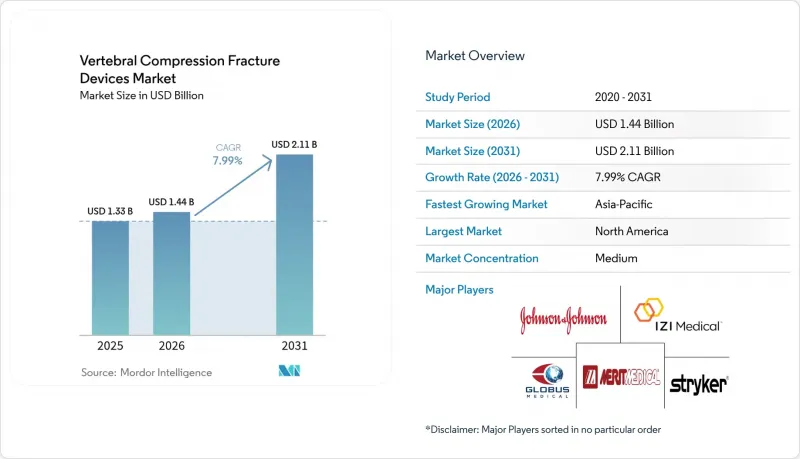
本レポートは、製品タイプ(BKP用デバイス、VP用デバイスなど)、材料(PMMA骨セメント、生体活性/生体吸収性セメントなど)、手術(脊椎開放手術など)、エンドユーザー(病院、外来手術センターなど)、地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のVCF用デバイス市場の動向と洞察
骨粗鬆症に関連するVCFの有病率の上昇
2034年までに、世界中で2億6,320万人が骨粗鬆症に罹患すると予測されており、これにより、はるかに多くの人々が椎体圧迫骨折のリスクにさらされることになります。各国の研究もこの傾向を裏付けており、ベトナムの都市部では骨折有病率が12.2%に達し、韓国の閉経後女性においてもリスクが高まっています。年齢調整済み有病率は低下傾向にあるもの、人口の高齢化に伴い絶対的な骨折件数は増加しており、この傾向は国際的な疾病負担分析によっても確認されています。スクリーニングの不備がこの問題をさらに深刻化させています。日本の高齢脊椎疾患患者のうち、術前に骨密度検査を受けているのはわずか25.7%にとどまっており、脆弱な椎骨を安定させる医療機器に対する未充足なニーズが存在することが示唆されています。これらの要因により、VCF用デバイス市場における持続的な需要が確実視されています。
低侵襲脊椎手術の普及拡大
メディケアのデータによると、ASC(外来手術センター)での処置は、病院の外来診療と同等の安全性を確保しつつ、費用が低く抑えられており、医療提供者にとって明確なインセンティブとなっています。椎体増強術では、保存療法の平均在院日数10.8日に対し、在院日数の中央値が2.4日に短縮され、直接費用も7,250米ドルから4,737米ドルへと削減されます。COVID-19の期間中に実証された「当日退院プロトコル」は、164件の低侵襲手術において100%の成功率を達成しました。精度も向上し続けており、新しい2Dナビゲーションシステムは脊椎モデルにおいて0.54 mmの精度を達成しました。これらのデータは、臨床医が低侵襲治療をますます好む理由を裏付けており、VCF用デバイス市場の成長を加速させています。
術後合併症(セメント漏出、塞栓症)
メタ分析によると、キフォプラスティは骨増強法の中で最も安全であるにもかかわらず、症例の46.2%でセメント漏出が認められています。稀ではありますが重篤な後遺症としては、心膜タンポナーデを伴う右心房穿孔や、急性呼吸困難として現れる肺セメント塞栓症などが挙げられます。PMMAの重合温度が70°Cを超えると、骨との境界面で熱性壊死を引き起こす可能性があります。改良型セメントや吸引技術を用いることで漏出率は13%まで低下しますが、訓練と設備投資が必要となります。これらのリスクが、VCF用デバイス市場の短期的な成長を抑制する可能性があります。
セグメント分析
バルーンカイフォプラスティは、保険者側の認知度の高さ、簡便なワークフロー、そして豊富な臨床的エビデンスにより、2025年にはVCF用デバイス市場の44.02%のシェアを確保しました。一方、拡張型椎体内インプラントは11.19%のCAGRで成長しており、SpineJackシステムの無作為化試験で実証されたように、椎体高をより効果的に回復させることで、既存の治療法に挑んでいます。従来の椎体形成術は、コストが低く、リソースが限られた環境でも習得が容易であるため、市場での存在感を維持しています。高周波増強療法や血管形成術などのニッチなセグメントは、複雑な解剖学的課題を解決し、VCF用デバイス市場における外科医の治療選択肢を拡大しています。
拡張型インプラントの技術的進歩により、終板への荷重が均等に分散され、長期的な生体力学的特性が向上しています。SPICO研究では、初期のデバイスコストは高いもの、入院期間の短縮と職場復帰の早期化が確認されました。外科医が精度を重視するにつれ、骨セメント送達用補助システムも普及が進んでいます。Tripod-Fixデバイスの格納式アームは、初期の臨床使用において漏出をほぼ解消しました。新規参入企業は、VCF用デバイス市場で存在感を示すために、ハードウェアと統合型ナビゲーションソフトウェアを組み合わせる必要があります。
PMMAは、コスト面での優位性と数十年にわたる手術での実績により、VCF用デバイス市場規模の55.98%を占め、引き続き支配的な地位を維持しています。しかし、臨床医が骨統合と長期的な異物残留の低減を追求しているため、生体活性セメント・生体吸収性セメントはCAGR12.49%で急速に拡大しています。リン酸カルシウム充填材やセラミックハイブリッドは、中程度の機械的性能を備え、自然に吸収されます。一方、改良型PMMAにはナノタンタルカーバイドが配合されており、より高い放射線不透過性と骨形成能を発揮します。
リン酸カルシウムセメントに関する3年間の追跡調査では、安定性を損なうことなく体積の減少が確認されています。ヒドロキシアパタイト/コラーゲン複合材料は、腸骨稜移植片と同等の骨癒合率を示しつつ、手術による外傷が少なく、脊椎分野でのより幅広い応用が期待されます。特に保険者による長期的な治療成果の精査が進む中、材料の研究開発は、VCF用デバイス業界全体における差別化を図るための決定的な要因となるでしょう。
地域別分析
2025年には、北米が38.90%のシェアで首位を占めました。これは、成熟した保険償還制度と高度な脊椎治療インフラを活かした結果です。メディケアでは、椎体増強術の費用を4,737米ドルと算定しているのに対し、保存療法は7,250米ドルとなっており、その費用対効果が裏付けられています。ASC(外来手術センター)の保険償還改革により承認までの期間が短縮され、医療提供者が病院の外来部門から症例を移管する動きが促進されました。カナダのユニバーサルモデルやメキシコのエピソード別支払いパイロット事業も需要を拡大させており、いずれも地域ごとの研修やNIHが支援する臨床試験によって支えられ、VCF用デバイス市場のイノベーションを推進しています。
アジア太平洋地域は、人口動態の変化と医療の近代化に後押しされ、2031年までの年間平均成長率(CAGR)が10.31%と、最も急速に成長している市場です。日本における骨粗鬆症スクリーニングの不足(高齢の脊椎固定術患者のうち術前スキャンを受けているのはわずか25.7%)は、潜在的な需要を浮き彫りにしています。中国では、国家薬品監督管理局(NMPA)のファストトラック制度を通じて医療機器の承認が迅速化されており、一方、インドの高齢者層は、術後の機能改善効果が実証されている恩恵を受けています。オーストラリアと韓国はAIナビゲーションの早期導入を先導しており、東南アジア諸国では低侵襲脊椎手術に対する包括支払制度が導入されており、これらが一丸となってVCF用デバイス市場の規模を拡大しています。
欧州では、エビデンスに基づく医療とEU全域にわたる規制の調和を背景に、着実な進展が見られます。経済モデルによると、骨粗鬆症の診断率が向上すれば、2040年までに28億ユーロの潜在的な節約が見込まれています。ドイツ、英国、フランスが多施設共同試験を主導する一方、南欧諸国は官民連携イニシアチブを通じて導入を加速させています。ロシアは、EUの研究ネットワークを活用して手技基準の向上を図り、地方の脊椎治療センターの近代化を進めています。南米・中東・アフリカ地域は遅れをとっていますが、コスト効率に優れた経皮的アプローチへの関心が高まっており、VCF用デバイス市場への長期的な貢献が期待されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 骨粗鬆症に関連するVCFの有病率の増加
- 低侵襲脊椎手術の普及拡大
- 新興市場における医療費の増加
- バルーンカイフォプラスティの有効性を裏付ける確固たる臨床的エビデンス
- ASC(外来手術センター)で実施される増大術への保険償還の移行
- AIを活用したナビゲーションにより、セメント漏れのリスクを低減
- 市場抑制要因
- 術後合併症(セメント漏出、塞栓症)
- 厳しい規制・償還に関する障壁
- コモディティ化したPMMA骨セメントの価格下落
- 生物活性セメントに関する長期的なエビデンスは限られる
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- BKP用デバイス
- VP用デバイス
- 拡張型椎体内インプラント
- 高周波(RF)補強システム
- 血管形成術・メッシュ封入システム
- 骨セメント注入システム・付属品
- 材料別
- PMMA骨セメント
- 生体活性/ 生体吸収性セメント
- リン酸カルシウム・セラミック充填剤
- その他
- 手術別
- 脊椎開放手術
- 低侵襲(経皮的)手術
- エンドユーザー別
- 病院
- 外来手術センター
- 外傷センター
- 脊椎専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- Stryker Corporation
- Johnson & Johnson(DePuy Synthes)
- Globus Medical
- Merit Medical Systems
- Orthofix Interventional
- ZimVie
- Spirit Spine Holdings
- Spine Wave
- Zavation
- joimax GmbH
- IZI Medical Products
- CareFusion/BD
- Osseon LLC
- VEXIM SA
- Alphatec Holdings
- SpineArt SA
- Seawon Meditech
- Icotec AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日


