


UV分光法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
UV Spectroscopy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116441
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のUV分光法市場の規模は225億8,000万米ドルと推定されており、2025年の215億2,000万米ドルから拡大し、2031年には286億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR4.92%で成長すると見込まれています。
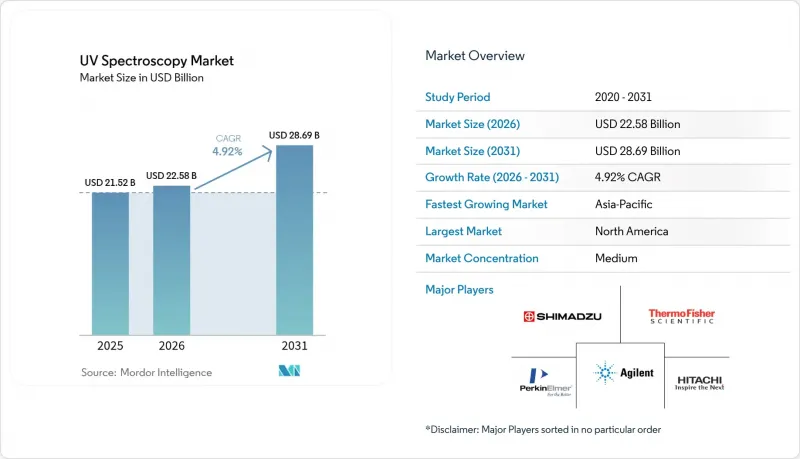
本レポートは、機器の種類(卓上型分光光度計など)、技術(シングルビームなど)、用途(医薬品の品質管理および出荷検査など)、エンドユーザー(製薬・バイオテクノロジー企業など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとにセグメント分けされています。市場予測は金額(米ドル)ベースで提示されています。
世界のUV分光法市場の動向とインサイト
バイオ医薬品の品質保証に対する需要の高まり
現在、後期段階の医薬品開発ではバイオ医薬品のパイプラインが主流となっており、これによりUV分光法市場は、より高感度のタンパク質分析へと向かっています。Solo VPEなどの可変光路長型装置を使用すれば、試料を希釈することなく最大300 mg/mLの抗体濃度を直接測定でき、アッセイ時間を数時間から数分に短縮できます。プロテインAクロマトグラフィーにおけるインラインUVモニタリングは、宿主細胞タンパク質の除去率と収率を向上させ、リアルタイム制御に関する規制当局の「品質設計(QbD)」の要件を満たします。これに対応し、各ベンダーは、1回のスキャンで濃度と純度の測定結果を出力するケモメトリクスモデルを統合しており、これによりオペレーターの作業負荷を軽減し、バッチのリリース速度を向上させています。バイオ製造企業が連続処理プラットフォームを拡大するにつれ、堅牢でクリーンルーム対応のUVプローブへの需要は引き続き高まると予想され、UV分光市場における平均販売価格を押し上げることになるでしょう。
拡大するポイント・オブ・ケア診断検査のニーズ
人口動態の変化や、より迅速な臨床判断への要請により、分散型環境におけるコンパクトなUVデバイスの導入が加速しています。マイクロボリュームナノ分光光度計は、従来は中央検査室に限定されていた検査である、糖尿病性腎疾患の早期スクリーニングに適した検出限界で、尿中アルブミンおよびクレアチニンを定量します。スタートアップ企業は、UV光学系とAIアルゴリズムを組み合わせることで、細胞治療における細菌汚染の結果を30分以内に提供しており、膜ろ過に典型的な14日間の無菌確認期間に取って代わっています。アジア太平洋地域の各国政府は、病院の混雑緩和を目的としてPOC(ポイント・オブ・ケア)機器の導入を後押ししており、機器メーカー各社は、電子カルテプラットフォームと同期可能な、充電式でBluetooth対応の装置を相次いで導入しています。光学、マイクロ流体工学、機械学習の融合により、UV分光法市場は従来の医薬品品質管理の枠を超えて拡大しています。
GMP準拠機器の高額な設備投資
完全なGMP認定パッケージ、21 CFR Part 11準拠のソフトウェア、およびUSP <857>のトレーサビリティ要件により、UVプラットフォームの初期費用が高騰しています。波長バリデーションキットが同梱された卓上型システムは8万5,000米ドルを超えることもあり、小規模メーカーや公的機関の研究所にとっては大きな障壁となっています。認定中古プログラムで提供される再生品であっても、再認定や文書化に追加費用がかかり、その費用は購入価格と同等になることがよくあります。新興市場の企業は、高い輸入関税と現地でのバリデーション専門知識の不足に直面しており、投資回収期間が長期化しています。資金調達手段やリースモデルが普及しない限り、こうした経済的要因により、UV分光市場において価格に最も敏感な層での機器の普及が抑制されるでしょう。
セグメント分析
2025年には、優れた測光精度、堅牢な認定キット、そして幅広いアクセサリーのエコシステムにより、ベンチトップ型装置がUV分光法市場規模の55.12%を占め、販売を牽引しました。大手製薬工場では、複数の拠点間での分析法の移行を統一し、FDAの分析法検証要件に準拠できるため、標準化されたデュアルビームプラットフォームが好まれています。一方、ポータブル/ハンドヘルド型デバイスは、POC(ポイント・オブ・ケア)診断、現場での水質検査、および連続製造施設における原材料の検証を原動力として、7.12%のCAGRで最も急速な台数成長を記録しました。ベンダー各社は、マイクロ電気機械式ミラーや広帯域周波数コムを用いて光学レイアウトを改善し、かつてはフラッグシップ級のベンチトップ機器に限られていた最大1,000万の分解能を実現しています。
競合環境においては、小型化された光学系と、クリーンルームの消毒剤に耐えられる堅牢な筐体を組み合わせた企業が有利です。暗号化されたスペクトルを中央サーバーにストリーミングするクラウド対応ファームウェアは、データ集計時間を短縮し、この機能は規制当局からも支持を集めています。分散型医療モデルが成熟するにつれ、ポータブル型が主流となるでしょう。ただし、規制の厳しいバッチリリース環境においては、卓上型装置が引き続きUV分光市場の大部分を占め続ける見込みです。
2025年においても、デュアルビーム光学系は売上高シェアの41.10%を維持し続け、安定性試験に典型的な長時間の分析実行中におけるベースラインの安定性が高く評価されています。それにもかかわらず、ダイオードアレイ構成はCAGR7.33%を記録しており、2031年にかけて他の設計を上回るペースで成長する見込みです。ミリ秒単位でスペクトル全体を捕捉できるこの機能は、ICH Q1ガイドラインに不可欠なピーク純度チェックや強制劣化プロファイリングを支援します。シングルビーム型装置はコスト重視の研究室で引き続き利用されていますが、200 nm未満で動作する深紫外線(deep-UV)型は、遺伝子治療研究における高消光タンパク質の検出に対する需要の高まりに応えています。
機器メーカー各社は、極めて高い吸光度値でも直線性を維持するホログラフィックグレーティングを採用し、迷光抑制に多額の投資を行っています。ソフトウェアの進歩により、機械学習を活用したスペクトルライブラリ照合機能が組み込まれ、手動によるデータレビューを最大40%削減しています。ハードウェアの精度とアルゴリズムによる分析の融合が差別化を強化し、UV分光法市場におけるこの分野でのプレミアム価格帯を維持しています。
地域別分析
北米は、堅調なバイオ医薬品インフラ、FDAの厳格な監督、および主要な分析機器ブランドの現地製造拠点により、2025年には世界売上高の42.00%を占め、最大の貢献度を維持しました。「CHIPS and Science Act」などの政府の経済刺激策は、精密光学部品の国内生産をさらに促進し、サプライチェーンの強靭性を高めています。欧州は、EMA(欧州医薬品庁)の規制の調和と、拡大する生物製剤の受託製造ネットワークに後押しされ、北米に僅差で続いています。
一方、アジア太平洋地域はCAGR6.18%という最も力強い成長勢いを示しており、2030年までに機器需要の増加分の3分の1以上を占めると予想されています。インドの「生産連動型インセンティブ制度」や、中国における先進治療薬向けの数十億米ドル規模の省レベル補助金により、新規工場の建設が加速しています。2027年から年間1万台のUV-可視光分析装置を生産できるカルナータカ州の工場建設を決定した島津製作所の事例は、この現地化の動向を如実に示しています。日本と韓国は、遺伝子治療および細胞治療のパイプラインにおける継続的なイノベーションを通じて高い単価を維持している一方、東南アジア諸国は地方の診療所におけるPOC(ポイント・オブ・ケア)機器の導入を優先しています。
中東・アフリカおよび南米は依然として初期段階にありますが、現地の規制当局が医薬品安全性監視の枠組みを強化するにつれて、関心が高まっています。ブラジルのANVISAガイドラインでは現在、USP <857>の性能チェックが参照されており、老朽化したシングルビームモデルの置き換えが進んでいます。湾岸協力理事会(GCC)加盟国は、自由貿易地域内のバイオ医薬品充填・包装施設に投資しており、統合型UVモニタリングスキッドの初期受注を牽引しています。これらの動向が相まって、今後5年間でUV分光法の市場が地理的にさらに拡大していくことが確実視されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイオ医薬品の品質保証に対する需要の高まり
- ポイント・オブ・ケア診断検査のニーズの拡大
- 医薬品データの完全性に対する規制当局の重視
- 臨床研究およびCROへのアウトソーシングの拡大
- ゲノミクスにおけるUVマイクロボリュームナノ分光法の統合
- インラインPATセンサーを用いた連続製造の導入
- 市場抑制要因
- GMP準拠機器にかかる高額な設備投資
- 臨床分光法分野における熟練人材の不足
- 厳格な検証および校正手順
- ラベルフリー光バイオセンサーとの競合
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器の種類別
- 卓上型分光光度計
- マイクロボリューム・ナノ分光光度計
- ポータブル/ハンドヘルド型デバイス
- インラインプロセスセンサー
- 技術別
- シングルビーム
- デュアルビーム
- ダイオードアレイ
- 深紫外線(Deep-UV)システム
- 用途別
- 医薬品の品質管理および出荷検査
- 臨床診断(血液・尿検査)
- ゲノミクスおよびプロテオミクスの定量分析
- バイオプロセスモニタリングおよびPAT
- 学術・トランスレーショナル研究
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 委託研究・製造機関(CROs/CDMOs)
- 病院・診断検査室
- 大学附属病院
- 公衆衛生・規制機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies, Inc.
- Thermo Fisher Scientific, Inc.
- Shimadzu Corporation
- PerkinElmer Inc.
- Hitachi High-Tech Corporation
- Bruker Corporation
- JASCO Inc.
- Analytik Jena GmbH
- Mettler Toledo(Implen)
- Hach Company
- Ocean Insight
- Biochrom Ltd.
- Cecil Instruments Ltd.
- Buck Scientific Inc.
- Cole-Parmer(Antylia)
- Scinco Co., Ltd.
- Metrohm AG
- Malvern Panalytical
- Jeol Ltd.
- Edinburgh Instruments
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


